
Story
도어대시 주가, 조정으로 매력 부각... 기술적 신호는 '신중론' 제시
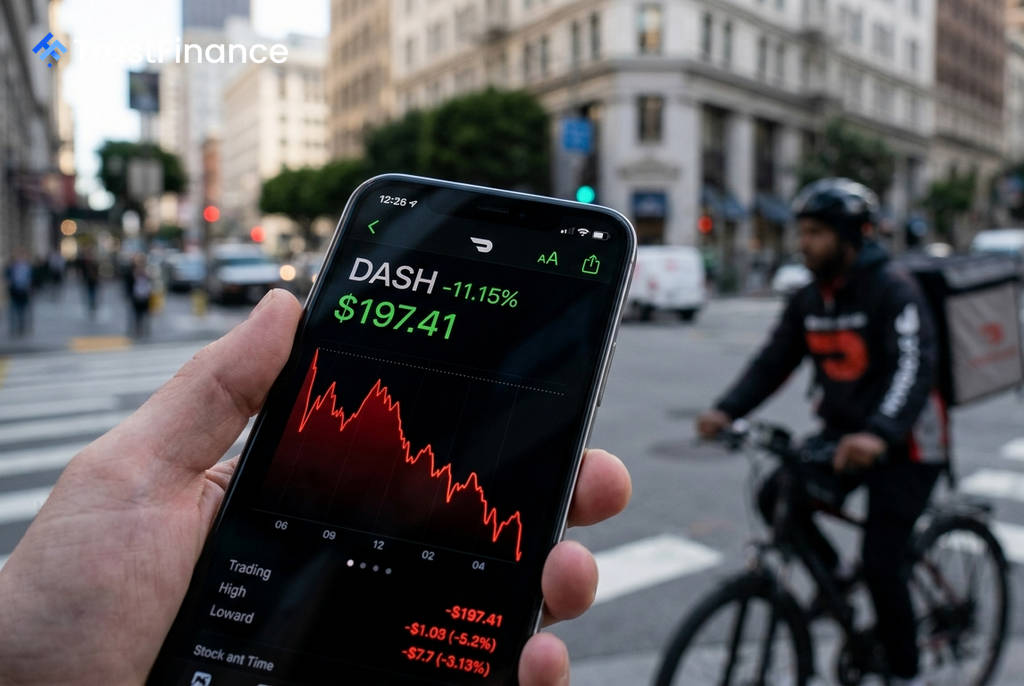
미국 최대 음식 배달 플랫폼 도어대시(DASH)의 주가가 최근 일주일간 11.15% 하락하며 투자자들의 관심을 모으고 있다. 인베스팅닷컴(Investing.com)의 분석에 따르면, 회사의 강력한 성장세는 긍정적이나 높은 밸류에이션 부담과 단기적인 기술적 약세 신호로 인해 섣부른 저가 매수보다는 관망이 필요하다는 의견이 제기된다.
최근 주가 하락과 밸류에이션 부담
도어대시 주가는 9월 10일(현지시간) 프리마켓 기준으로 197.41달러에 거래되며 최근 1년간 23.38% 의 하락률을 기록했다. 현재 주가는 여전히 높은 밸류에이션 수준을 반영하고 있다.
- 후행 주가수익비율(Trailing P/E): 101.6배 (2026년 6월 30일 기준)
- 선행 주가수익비율(Forward P/E): 32.9배 (2026년 12월 31일 기준)
인베스팅닷컴의 공정가치 모델이 제시하는 상승 여력은 7.0%에 불과한 반면, 월가 애널리스트들의 목표주가 평균은 31.8%의 추가 상승 가능성을 시사한다. 이는 시장의 기대치가 여전히 높다는 것을 의미하며, 작은 실책에도 주가가 민감하게 반응할 수 있음을 보여준다.
견조한 성장세, 그러나 수익성 압박
도어대시의 사업 펀더멘털은 견조하다. 매출은 2021년 48억 9천만 달러에서 2025년 137억 2천만 달러로 급증했으며, 조정 EBITDA(상각전영업이익)는 2022년 7억 4,800만 달러 손실에서 2025년 12억 2천만 달러 흑자로 전환했다. 2025년 잉여현금흐름(Levered FCF)은 21억 7천만 달러에 달했다.
오는 11월 4일로 예정된 실적 발표에서 시장은 주당순이익(EPS) 0.83달러, 매출 45억 6천만 달러를 예상하고 있다. 지난 1년간 매출 전망치는 12.42% 상향 조정되었으나, EPS 전망치는 오히려 18.18% 하향 조정됐다. 이는 회사의 성장을 위한 투자가 단기 수익성에 압박을 가하고 있음을 시사한다.
 Ad
엇갈리는 기술적 지표... "관망 필요"
기술적 분석 관점에서 도어대시 주가는 단기 및 장기 추세가 엇갈리는 모습을 보이고 있다. 일간 차트에서는 상대강도지수(RSI)가 36.17로 매도 신호를 보내고 있으나, 주간 차트에서는 RSI 51.26과 MACD 양수 전환으로 '강력 매수' 의견이 우세하다. 월간 차트는 중립적이다.
단기적으로 주요 지지선은 197.08달러와 193.71달러이며, 저항선은 203.04달러와 206.41달러 부근에 형성되어 있다. 전문가들은 주가가 하락 추세에서 안정화되는 것을 확인하기 전까지는 섣부른 진입이 변동성 위험을 수반할 수 있다고 조언한다. 주가가 저항선을 돌파하거나 지지선에서 반등하는 흐름을 확인하는 것이 더 안정적인 전략이 될 수 있다.
강세론 vs. 약세론
도어대시에 대한 강세론은 식료품, 소매, 광고, 구독 서비스(DashPass) 및 해외 시장 확장을 통한 마진 개선 가능성에 기반한다. 스코샤은행은 목표주가 275달러를, UBS는 광고 사업 성장 잠재력을 근거로 295달러를 제시했다.
반면 약세론은 101.6배에 달하는 높은 후행 P/E 비율이 실적에 대한 어떠한 실수도 용납하지 않는다는 점을 지적한다. 치열한 경쟁, 노동 규제, 해외 사업 손실, 높은 투자 비용 등이 마진을 압박할 수 있는 잠재적 위험 요인으로 꼽힌다.