
Story
DoorDash股价回调引关注,但技术面与高估值警示风险
Text size
Background
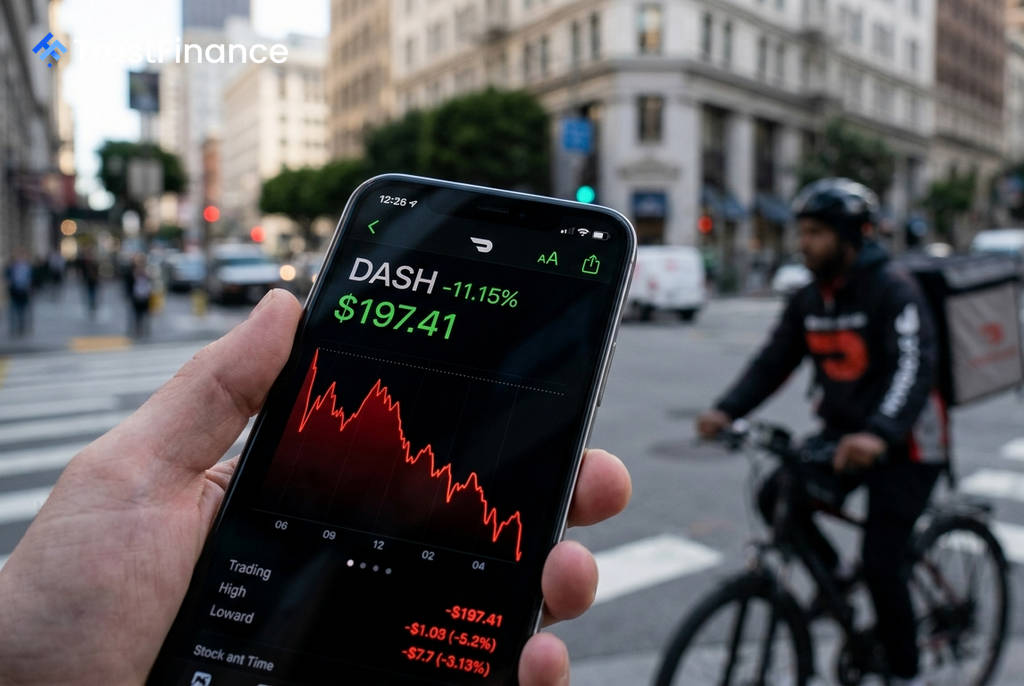
美国外卖平台DoorDash (DASH) 的股价近期显著回调,在过去一周内下跌了11.15%,引发了市场关注。尽管该公司的业务增长依然强劲,但高企的估值和尚不稳定的技术面信号表明,当前或许并非低风险的买入时点。
估值高企,基本面喜忧参半
尽管股价下跌,DoorDash的估值依然不菲。根据Investing.com提供的数据,截至2026年6月30日,其追踪市盈率高达101.6倍。虽然公司的基本面展现出强劲的增长势头,但也存在隐忧。
- 营收增长:公司营收从2021年的48.9亿美元增长至2025年的137.2亿美元。
- 盈利改善:调整后EBITDA从2022年的7.48亿美元亏损转为2025年的12.2亿美元盈利。
- 盈利预期下调:尽管分析师在过去一年中将营收预期上调了12.42%,但每股收益 (EPS) 预期却下调了18.18%,这反映出市场对其投资周期压力和利润率可持续性的担忧。
技术指标发出谨慎信号
从技术分析角度看,DoorDash的短期和长期趋势出现分歧。日线图显示为“卖出”信号,相对强弱指数 (RSI) 为36.17,表明短期动能疲软。然而,周线图仍维持“强力买入”评级,显示长期结构尚未被破坏。
 Ad
市场正密切关注关键价格水平。下方的初步支撑位在197.08美元,其次是193.71美元。上方的阻力位则位于203.04美元附近。分析师认为,在股价企稳并重新站上203-206美元区间之前,投资者介入可能面临持续的波动风险。
多空观点交锋
看涨的投资者认为,DoorDash在生鲜杂货、零售、广告和国际市场的扩张潜力巨大,有望进一步拓宽利润空间。例如,Scotiabank设定了275美元的目标价,而瑞银 (UBS) 则看好其广告业务的增长潜力,给出了295美元的目标价。
然而,看跌的观点则聚焦于其高昂的估值。超过100倍的市盈率意味着几乎没有容错空间。此外,激烈的市场竞争、潜在的劳工监管收紧以及国际业务亏损都可能对其利润率构成压力。核心问题在于,近期的股价疲软究竟是反映了暂时的投资支出,还是预示着公司长期利润率前景的下调。