
Story
迪克體育用品財報失利,因整合成本高昂導致股價重挫逾10%
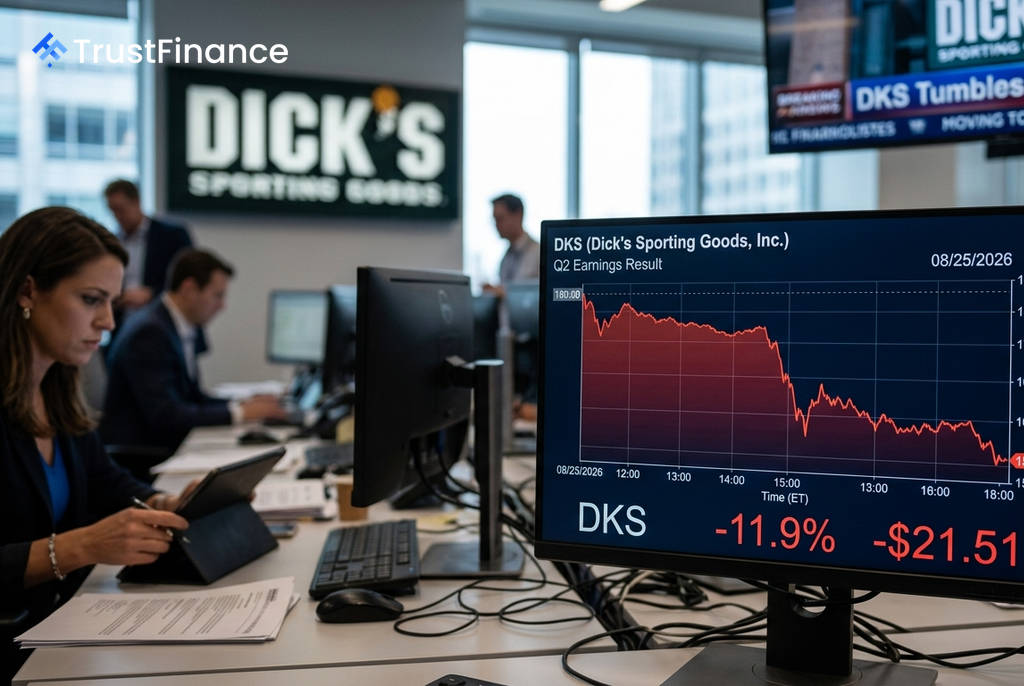
美國體育用品零售商迪克體育用品 (Dick's Sporting Goods, DKS) 公布 2026 財年第二季財報後,由於獲利表現遠不如市場預期,其股價在盤前交易中重挫 11.9%。此一跌勢主要歸因於整合 Foot Locker 業務所帶來的沉重成本負擔。
財報表現不如預期
根據公司發布的數據,第二季營收雖然小幅超越約 56.4 億美元的市場共識,但每股盈餘 (EPS) 卻比分析師的預期低了約 15%。財報顯示,獲利未達標的主因是整合 Foot Locker 所產生的高昂費用。
迪克體育用品於 2025 年 9 月以 24 億美元收購 Foot Locker。公司管理層先前已預告,第二季將是銷售、一般和管理費用 (SG&A) 承受「最顯著壓力」的時期。此次的財報結果證實了併購所帶來的短期財務衝擊。
市場反應與分析師觀點
財報公布後,迪克體育用品股價在盤前交易中跌至 157.99 美元,不僅創下 52 週新低,也遠低於先前 175.65 美元的低點。值得注意的是,同日美股大盤走高,標普 500 指數上漲 0.4%,那斯達克指數上漲 0.8%,凸顯此次股價下跌完全是受公司特定因素驅動。
在財報公布前,市場情緒已趨於謹慎。該股價已連續八個交易日下跌,市值蒸發約 31 億美元。儘管摩根大通 (JPMorgan) 和摩根士丹利 (Morgan Stanley) 仍維持「增持」評級,但前者已將目標價從 270 美元下調至 245 美元,後者預估的全年 EPS 也低於市場共識。
 Ad
產業逆風與前景挑戰
除了公司內部整合的挑戰外,整個體育用品零售業也面臨著嚴峻的外部環境。競爭對手 JD Sports 在最近一季公布了同店銷售額下滑並下修財測,已於八月初引發迪克體育用品股價的連帶拋售。
整體而言,投資者對於該行業普遍存在以下擔憂:
- 需求疲軟:消費者支出趨於緊縮,對非必需品的消費力道減弱。
- 成本壓力:關稅相關成本以及全球貿易的不確定性,持續對零售商的利潤造成壓力。
綜合來看,顯著的盈餘失誤、持續的整合成本、先前已下調的全年財測,加上本已疲軟的股價,使投資者無法承受任何利空消息,導致股價出現劇烈修正。