
Story
딕스 스포팅 굿즈, 풋락커 인수 비용 부담에 실적 부진... 주가 10%대 급락
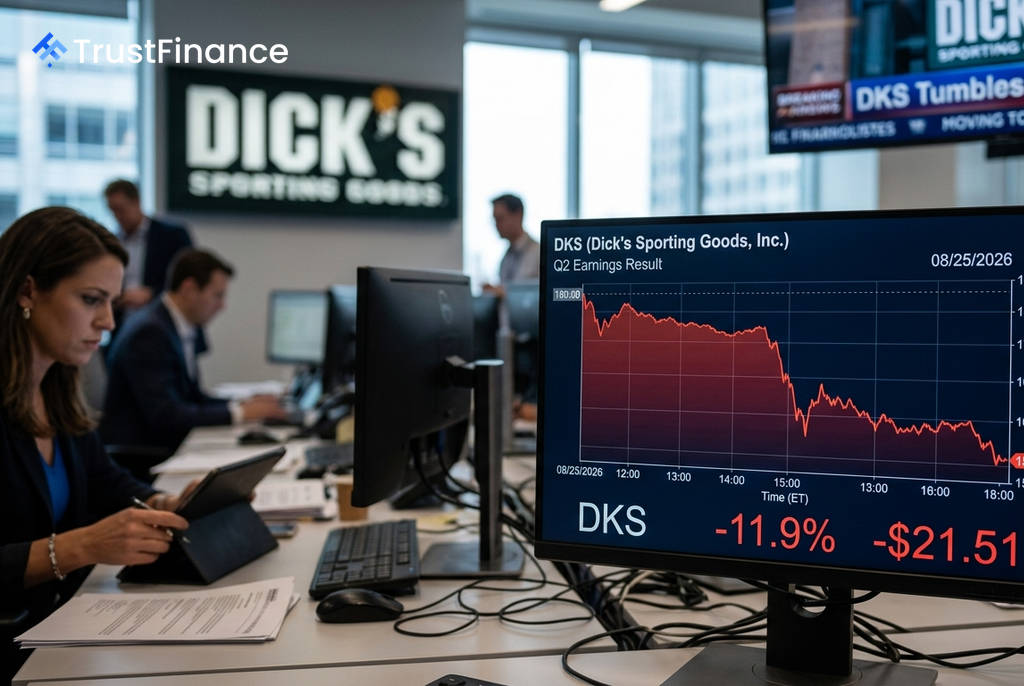
미국의 주요 스포츠용품 소매업체인 딕스 스포팅 굿즈(Dick's Sporting Goods, DKS)의 주가가 2026 회계연도 2분기 실적 발표 이후 11.9% 급락했다. 매출은 시장 예상치를 소폭 상회했으나, 풋락커(Foot Locker) 인수 통합 비용 부담으로 주당순이익(EPS)이 예상치를 약 15% 밑돌면서 투자 심리가 급격히 악화되었다.
예상치 하회한 순이익과 비용 압박
딕스 스포팅 굿즈의 2분기 매출은 약 56억 4천만 달러의 컨센서스를 소폭 웃도는 실적을 기록했다. 하지만 수익성은 시장의 기대를 충족시키지 못했다. 이는 2025년 9월 24억 달러에 인수한 풋락커의 통합 과정에서 발생한 막대한 비용이 주된 원인으로 분석된다.
회사 측은 이번 분기에 판매관리비(SG&A)가 급증했으며, 경영진은 앞서 2분기가 "가장 큰 압박을 받는 시기"가 될 것이라고 예고한 바 있다. 이와 더불어 회사는 연간 주당순이익 가이던스 또한 기존 전망치보다 하향 조정하며 향후 수익성에 대한 우려를 더했다.
주가 급락과 시장 반응
실적 발표 직후 딕스 스포팅 굿즈의 주가는 개장 전 거래에서 157.99달러까지 밀려나며 기존 52주 최저가인 175.65달러를 크게 밑도는 새로운 저점을 형성했다. 이번 실적 발표 전에도 주가는 이미 8거래일 연속 하락하며 약 31억 달러의 시가총액이 증발한 상태였다.
 Ad
이날 S&P 500 지수와 나스닥 지수가 각각 0.4%, 0.8% 상승하는 등 미국 증시 전반이 견조한 흐름을 보인 것과 대조적으로, 딕스의 주가 하락은 전적으로 기업 내부 요인에 기인한 것으로 풀이된다. 예상치를 크게 밑돈 EPS, 지속적인 통합 비용, 하향 조정된 연간 가이던스가 복합적으로 작용하며 실망 매물을 촉발했다.
업계 전반의 역풍과 배경
이번 실적 부진은 스포츠용품 소매 업계가 직면한 전반적인 어려움을 반영한다. 경쟁사인 JD 스포츠(JD Sports) 역시 최근 분기 실적에서 동일 매장 매출 감소를 보고하고 연간 전망을 하향 조정했으며, 이는 딕스 주가에도 동반 하락 압력으로 작용했다.
투자자들은 업계 전반의 수요 둔화와 소비 심리 위축에 대한 우려를 지속해왔다. 여기에 관세 관련 비용 압박과 글로벌 무역 불확실성 또한 스포츠용품 소매 부문에 부담으로 작용하고 있다. JP모건, 모건 스탠리 등 주요 투자은행들도 실적 발표 전부터 딕스에 대해 신중한 전망을 내놓은 바 있다.