
Story
ディックス株が急落、利益予想未達とフットロッカー統合費用が重荷
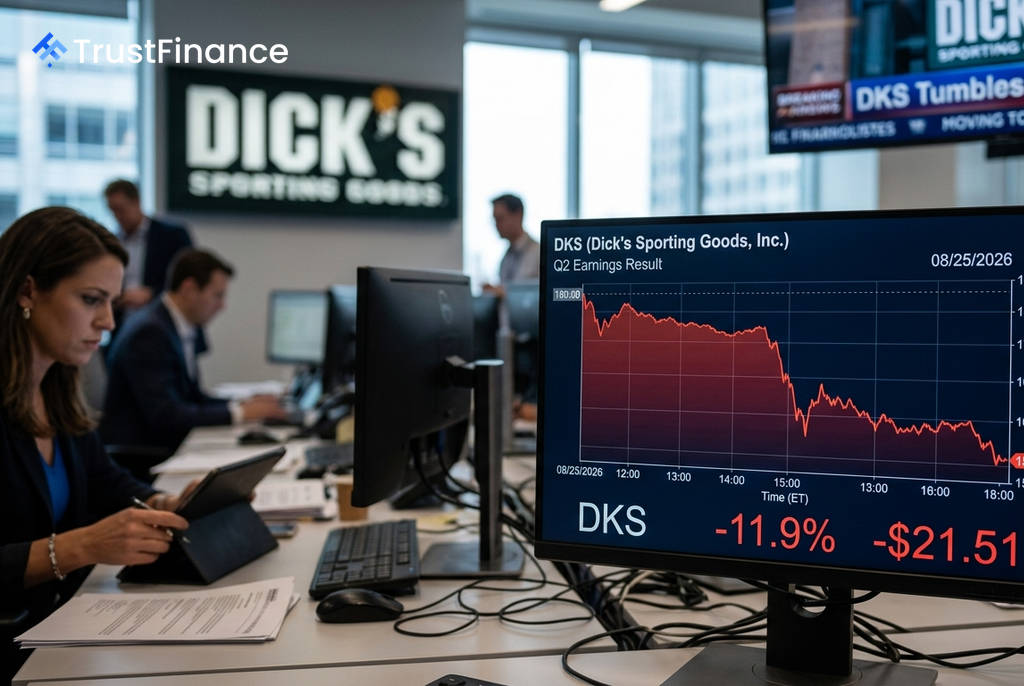
米スポーツ用品小売大手ディックス・スポーティング・グッズ(DKS)の株価は、2026年度第2四半期決算の発表を受け、時間外取引で11.9%の急落を記録した。売上高は市場予想を上回ったものの、1株当たり利益(EPS)が予想を約15%下回り、投資家の失望売りを誘った。
利益を圧迫した買収費用
第2四半期の売上高はアナリストのコンセンサス予想である約56.4億ドルをわずかに上回った。しかし、EPSが予想を大幅に下回ったことが株価の急落に直結した。
利益圧迫の主な要因は、2025年9月に24億ドルで買収したフットロッカーの統合に伴うコスト増だ。特に販売費及び一般管理費(SG&A)が大幅に増加したとみられる。経営陣は以前から、第2四半期が統合において「最も大きな圧力がかかる」時期になると警告していた。
通期見通し引き下げとセクター全体の逆風
同社が前四半期に続き通期のEPS見通しを引き下げたことも、投資家心理をさらに冷え込ませた。決算発表前からアナリストの間では慎重な見方が広がっており、JPモルガンは目標株価を270ドルから245ドルに引き下げていた。
 Ad
市場環境も厳しい。競合のJDスポーツが直近の四半期で既存店売上高の減少を報告し、通期見通しを下方修正したことで、セクター全体で需要の鈍化や消費者の購買意欲低下に対する懸念が強まっていた。関税に関連するコスト圧力や世界貿易の不確実性も、スポーツ用品小売業界全体の重荷となっている。
市場の反応
ディックスの株価は決算発表前に8営業日続落し、すでに大きな売り圧力にさらされていた。今回の決算内容は、52週安値(175.65ドル)近辺で取引されていた株価に追い打ちをかける形となった。
時間外取引で株価は157.99ドルまで下落し、新たな52週安値を更新。同日の米国株式市場全体がS&P 500種株価指数が0.4%高、ナスダック総合指数が0.8%高と堅調に推移する中、ディックスの株価下落は同社固有の要因によるものであることが浮き彫りとなった。