
Story
德意志銀行:歐洲軟體股漲勢已高 下一波需純多頭買盤推動
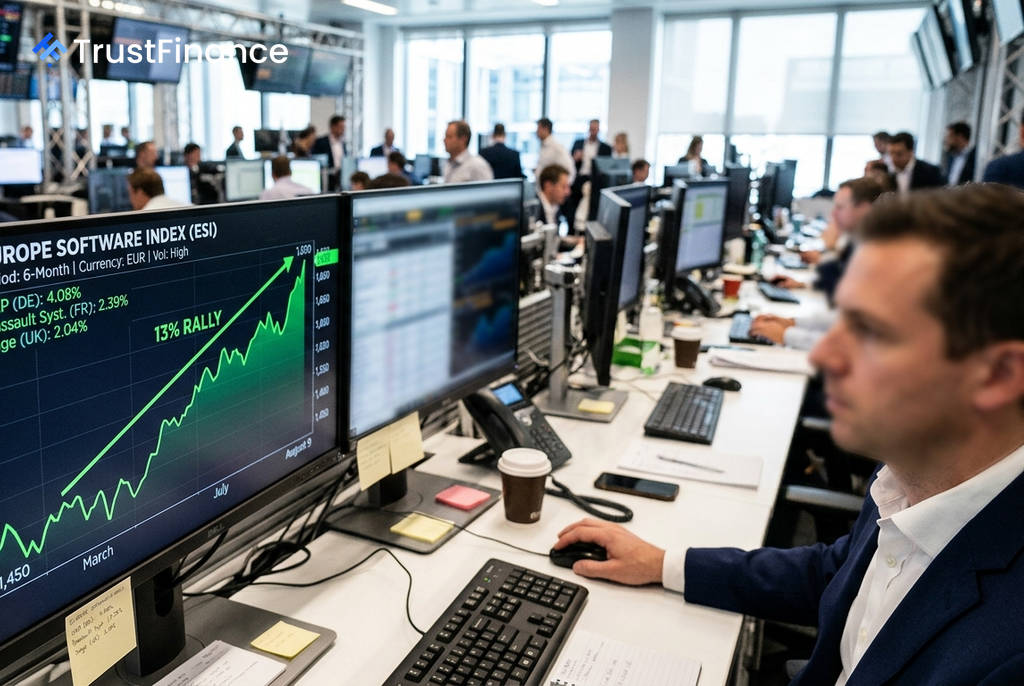
德意志銀行 (Deutsche Bank) 在一份最新研究報告中宣布,結束其對歐洲軟體類股的「加碼」建議,並建議投資人在各科技子板塊之間採取中立立場。此舉是在歐洲軟體股於過去一個月內累計上漲 13% 後所做的策略調整。
策略轉向:獲利了結
德意志銀行策略師團隊在題為《Semi convinced II》的報告中指出,他們最初於今年 3 月 10 日建議加碼歐洲軟體股,作為對沖半導體類股波動風險的策略。
報告顯示,自 3 月以來,一個由軟體股與半導體股各半組成的投資組合,其夏普比率 (Sharpe Ratio) 達到 4.7,顯著優於純半導體股配置的 3.8。然而,鑑於軟體股近期的強勁表現——不僅跑贏歐洲 STOXX 600 指數的 2% 漲幅,也大幅領先同期下跌 17% 的科技硬體股——該行決定結束此戰術性倉位。
空頭回補力道減弱
德銀分析師指出,先前推動軟體股上漲的一大動力來自空頭回補。在 3 月該行轉為看多時,歐洲軟體股的空頭部位正處於高峰,但如今已逐步回歸歷史平均水準。
報告特別點名數家公司的空頭倉位已明顯下降,包括:
 Ad
- 思愛普 (SAP)
- 達梭系統 (Dassault Systèmes)
- 海克斯康 (Hexagon AB)
- Sage Group
- Nemetschek SE
- Temenos AG
德銀表示:「這意味著下一輪的上漲將必須由純做多 (long-only) 的投資人來推動。」報告同時警告,不斷演進的「代理式 AI (Agentic AI)」概念可能會持續壓抑市場情緒,直到軟體公司能提出更清晰的未來成長證據為止。
長期展望與潛在利多
儘管結束了方向性的加碼建議,德意志銀行仍認為,歐洲軟體股目前的估值反映了過於悲觀的長期預期。市場定價隱含的龍頭企業在 2030 年後的終端成長率約為 2%,雖高於 2、3 月拋售潮時的零成長預期,但仍可能低估了成熟軟體商的轉型能力。
此外,報告提到市場對超大規模雲端服務供應商 (Hyperscalers) 因供應鏈瓶頸及地方阻力導致資料中心擴建困難的擔憂。德銀認為,市場不太可能因此懲罰這些雲端巨頭,反而可能使軟體板塊成為相對更明顯的受益者。