
Story
도이체방크, 유럽 소프트웨어주 13% 랠리 후 '비중확대' 의견 철회
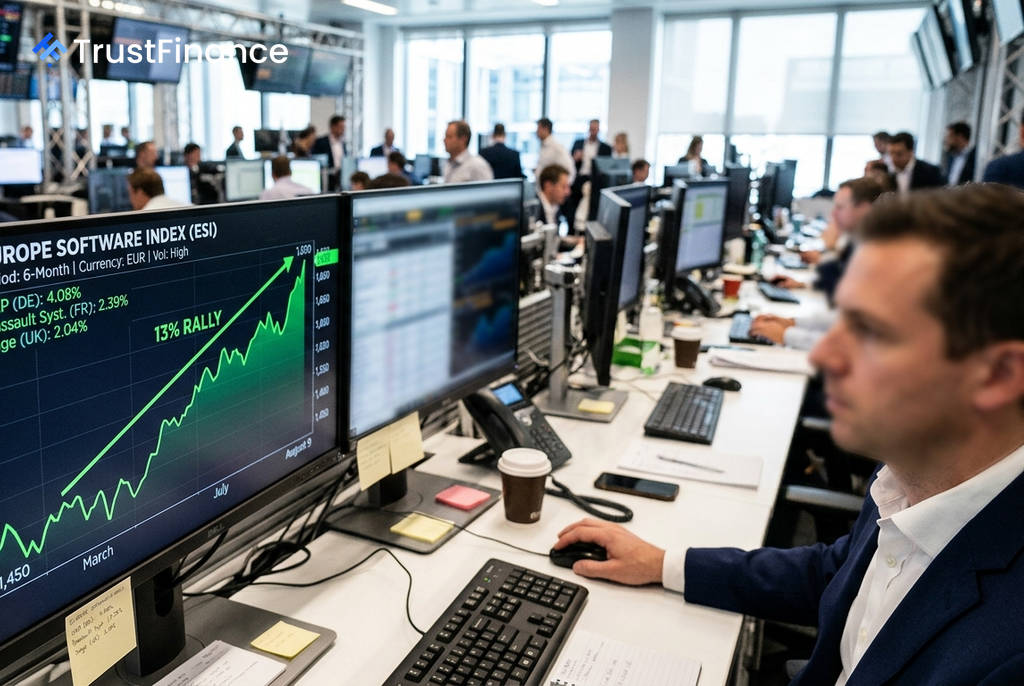
도이체방크 전략가들이 최근 유럽 소프트웨어 섹터가 13%의 누적 상승률을 기록하자, 기존의 방향성 '비중확대' 추천을 종료한다고 밝혔다. 은행은 향후 추가적인 주가 상승은 공매도 커버링이 아닌 순매수(long-only) 투자자들의 유입에 달려있다고 진단했다.
전술적 포지션 청산 배경
도이체방크는 지난 3월, 변동성이 큰 반도체 섹터에 대한 헤지 전략의 일환으로 유럽 소프트웨어주에 대한 비중확대를 처음 권고했다. 막시밀리안 울러(Maximilian Uleer)와 요하네스 샬러(Johannes Schaller)가 이끄는 전략팀에 따르면, 이 전략은 성공적이었다.
- 3월 10일 이후 유럽 소프트웨어와 반도체 주식을 50%씩 담은 포트폴리오의 샤프 지수는 4.7을 기록해, 순수 반도체 포트폴리오의 3.8을 크게 상회했다.
- 최근 한 달간 유럽 소프트웨어주는 13% 급등하며 유럽 STOXX 600 지수의 상승률(2%)을 압도했으며, 같은 기간 17% 하락한 기술 하드웨어 섹터와도 대조를 보였다.
도이체방크는 이러한 단기 급등과 함께 주가 상승의 초기 동력이었던 높은 공매도 비중이 역사적 평균 수준으로 회귀함에 따라 전술적 추천을 종료하기로 결정했다.
차기 상승 동력은 '롱온리' 투자자
 Ad
보고서에 따르면, 도이체방크가 3월에 매수 추천을 시작할 당시 유럽 소프트웨어주의 공매도 포지션은 정점에 가까웠으나 현재는 크게 감소했다. 은행은 공매도 비중(시가총액 대비)이 눈에 띄게 줄어든 기업으로 SAP, 다쏘시스템, 헥사곤 AB, 세이지 그룹, 네메첵, 테메노스 등을 구체적으로 언급했다.
전략가들은 "이는 다음 단계의 상승이 순매수 투자자들에 의해 주도되어야 함을 의미한다"고 분석했다. 다만, 진화하는 '에이전트 AI' 패러다임이 소프트웨어 기업들의 명확한 미래 성장 증거가 제시될 때까지 투자 심리를 억누를 수 있다고 경고했다.
밸류에이션 및 시장 전망
도이체방크는 비중확대 의견을 철회했음에도 불구하고, 현재 유럽 소프트웨어주의 밸류에이션에는 여전히 비관적인 장기 전망이 반영되어 있다고 평가했다. 현재 주가에 내재된 유럽 주요 소프트웨어 기업의 2030년 이후 영구 성장률은 약 2%로 추정된다.
이는 지난 2~3월 매도세 당시의 제로 또는 마이너스 성장률 기대치보다는 개선된 것이지만, 성숙한 소프트웨어 기업들의 적응 및 전환 능력을 여전히 과소평가하고 있다는 지적이다. 또한, 공급망 병목 현상과 데이터센터 신규 건설의 어려움으로 인해 주요 클라우드 서비스 제공업체(하이퍼스케일러)들의 자본 지출이 감소하더라도, 시장이 이를 부정적으로만 보지 않을 것이며 오히려 소프트웨어 섹터가 반도체보다 더 명확한 수혜자가 될 수 있다고 덧붙였다.