
Story
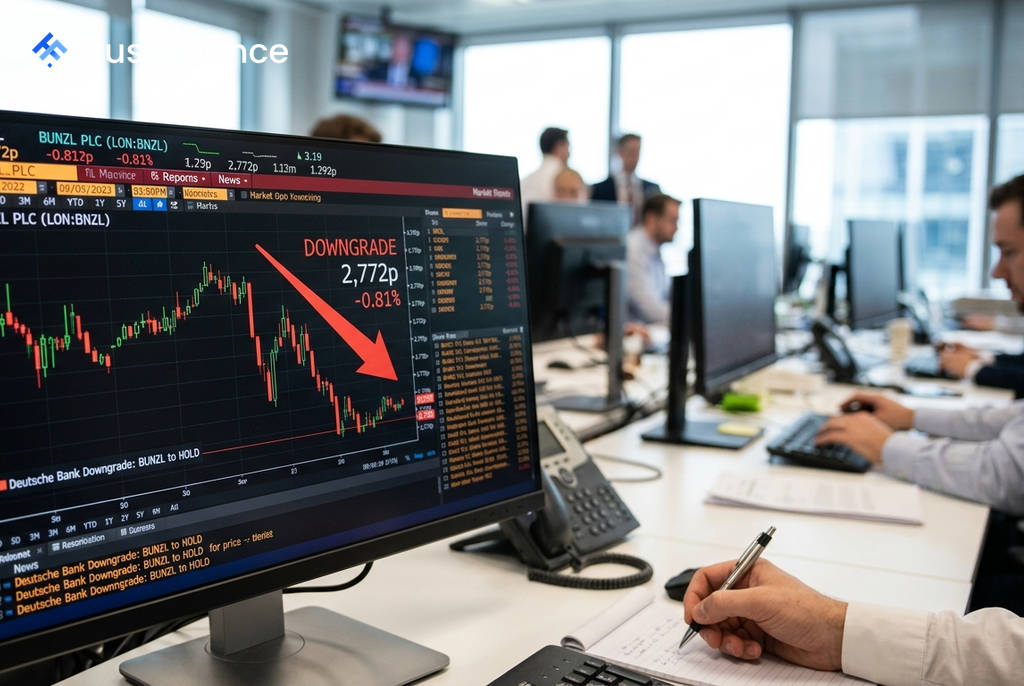
德意志銀行下調 Bunzl 評級至「持有」,稱估值已反映復甦
Text size
Background
德意志銀行 (Deutsche Bank) 已將英國分銷與外包巨頭 Bunzl PLC (LON:BNZL) 的股票評級從「買入」下調至「持有」。該行分析師指出,儘管 Bunzl 的營運基本面持續改善,但其股價在 2026 年大幅反彈後,估值已趨於合理。
評級調整細節
德意志銀行在報告中表示,Bunzl 曾是其今年在歐洲商業服務領域的首選股之一,但近期的股價復甦已使其估值變得更加公允。消息公布後,Bunzl 股價下跌 0.8% 至 2,772 便士,表現遜於下跌 0.2% 的富時 100 指數 (FTSE 100)。
儘管下調了評級,德意志銀行仍將 Bunzl 的目標價從 2,950 便士小幅上調至 3,000 便士。此次降評的主要原因是,分析師認為大部分的復甦利多因素已經反映在當前的股價中。
營運狀況顯著改善
該行指出,Bunzl 管理層的基調在過去 18 個月中有顯著改善。其北美分銷業務(約佔集團營收 30%)在 2025 年曾因銷量疲軟、通貨緊縮和執行問題而陷入困境,但狀況已在 2026 年好轉。
 Ad
Bunzl 已重返正向銷量增長,這得益於較低的比較基期和新客戶的贏得。此外,該公司也重返通膨環境,使其能夠轉嫁地緣政治壓力導致的較高產品成本。北美地區的服務水平和產品供應能力恢復,也支持了該行對其營運表現改善的預期。
未來展望與估值考量
德意志銀行預計,Bunzl 將於 9 月 1 日公布的上半年業績會顯示出更強勁的營運表現、正面的銷量趨勢和更有利的定價環境。下半年,持續的產品成本通膨和新的併購活動可能帶來額外的上行空間。
然而,分析師強調,Bunzl 的股價已大致收復 2025 年發布盈利預警後的失地,目前的交易價格已接近其長期平均估值倍數。儘管基本面正在改善,但這一估值狀況促使德意志銀行採取了更為謹慎的立場。