
Story
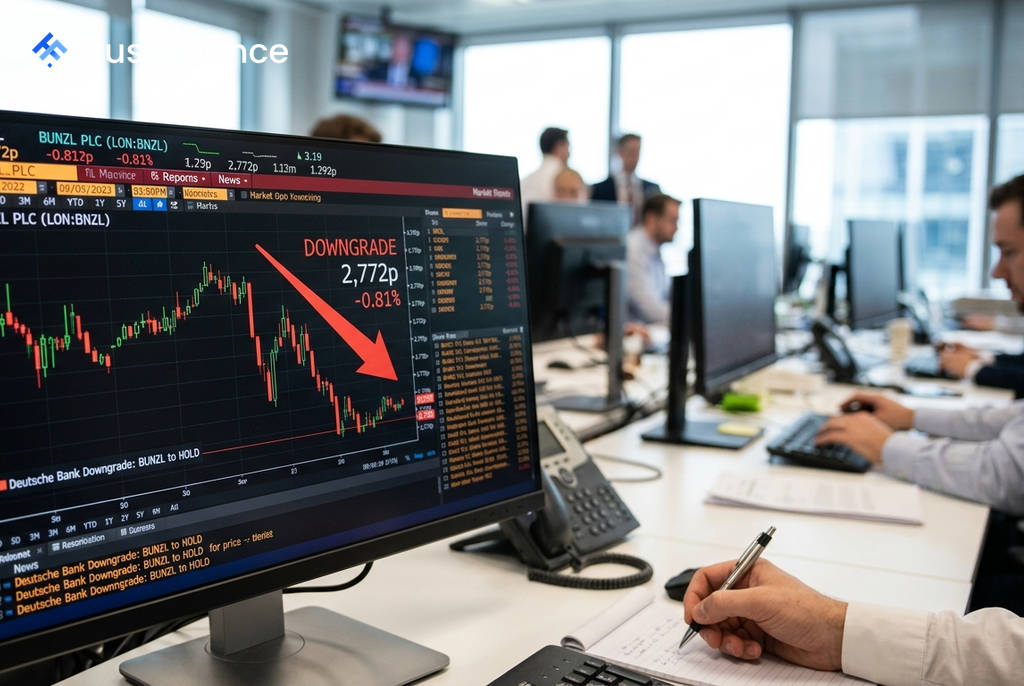
ドイツ銀行、バンズルの投資判断を「ホールド」に引き下げ 株価回復で割安感薄れる
Text size
Background
ドイツ銀行は、英国の流通大手バンズル(Bunzl PLC, LON:BNZL)の投資判断を「買い」から「ホールド」へ引き下げた。同行は、2026年の力強い株価反発により、同社の事業回復が株価に織り込まれつつあると指摘している。
この発表を受け、バンズルの株価は0.8%安の2,772ペンスに下落し、同日のFTSE100種総合株価指数(0.2%安)をアンダーパフォームした。
## 格下げの背景
ドイツ銀行は、バンズルの株価が2025年の利益警告後に失った地歩をほぼ回復し、現在は長期的な平均バリュエーション倍率に近い水準で取引されていると分析。ファンダメンタルズは改善しているものの、回復期待の多くが既に株価に反映されているとの見方から、より慎重なスタンスに転じた。
同行はバンズルの目標株価を2,950ペンスから3,000ペンスに引き上げたが、株価の上昇余地が限定的になったとして投資判断を引き下げた。これまでバンズルは、欧州のビジネスサービスセクターにおける同行のトップピックの一つだった。
## 事業回復と今後の見通し
 Ad
今回の判断の背景には、バンズルの堅調な事業回復がある。特に、グループ収益の約30%を占める北米の流通事業は、2025年に販売量の低迷、デフレ、業務遂行上の問題に直面したが、2026年に入り状況は好転している。
ドイツ銀行が指摘する主な改善点は以下の通り。
- 比較対象期間のハードルが下がったことや新規顧客の獲得により、販売量がプラス成長に転じた。
- インフレ環境への回帰により、地政学的圧力に伴う製品コストの上昇分を価格転嫁できるようになった。
- 北米におけるサービス水準と製品供給能力が回復した。
同行は、バンズルが9月1日に発表する上半期決算で、好調な業務実績、プラスの販売量トレンド、そして追い風となる価格環境が示されると予想している。さらに下半期には、根強い製品コストのインフレが価格設定を支え、M&A活動の再開が成長を後押しする可能性があると見ている。