
Story
도이치뱅크, 번즐 투자의견 '보유'로 하향…"밸류에이션에 회복세 반영"
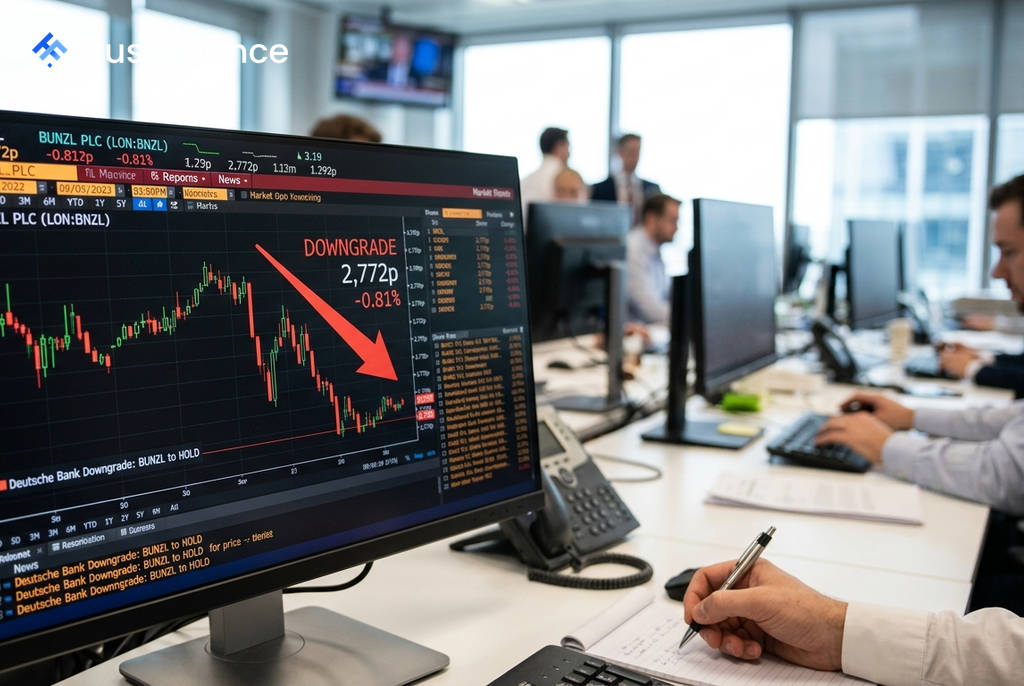
도이치뱅크가 영국 유통 및 아웃소싱 전문 기업 번즐(Bunzl PLC, LON:BNZL)에 대한 투자의견을 기존 '매수'에서 '보유'로 하향 조정했다. 은행은 번즐의 사업 펀더멘털이 개선되고 있음에도 불구하고, 최근 주가 반등으로 인해 이러한 긍정적 요인들이 이미 주가에 충분히 반영되었다고 평가했다.
밸류에이션 부담에 따른 등급 조정
도이치뱅크는 번즐이 올해 유럽 비즈니스 서비스 부문에서 최선호주 중 하나였으나, 최근 주가 회복으로 인해 이제는 '적정 가치'에 근접했다고 분석했다. 투자의견 하향 소식에 번즐의 주가는 0.8% 하락한 2,772펜스를 기록하며, 0.2% 하락한 FTSE 100 지수보다 부진한 모습을 보였다.
도이치뱅크는 번즐의 2025년 이익 경고 이후 하락했던 주가가 대부분 회복되었으며, 현재 장기 평균 밸류에이션 배수 근처에서 거래되고 있다고 지적했다. 이러한 이유로 펀더멘털 개선에도 불구하고 투자에 신중한 입장을 취하게 되었다고 설명했다. 다만, 목표주가는 기존 2,950펜스에서 3,000펜스로 소폭 상향 조정했다.
펀더멘털 개선 및 실적 전망
 Ad
번즐은 2025년 그룹 매출의 약 30%를 차지하는 북미 유통 사업부에서 판매량 부진, 디플레이션, 사업 실행 문제 등으로 어려움을 겪었다. 그러나 2026년 들어 상황은 눈에 띄게 개선되었다.
도이치뱅크에 따르면 번즐은 다음과 같은 긍정적인 변화를 보였다.
- 기저효과와 신규 고객 확보에 힘입어 판매량이 플러스 성장으로 전환
- 지정학적 압력에 따른 제품 원가 상승분을 전가할 수 있는 인플레이션 환경으로 복귀
- 북미 지역의 서비스 수준 및 제품 가용성 회복
은행은 오는 9월 1일 발표될 번즐의 상반기 실적에서 견조한 운영 성과, 긍정적인 판매량 추세, 우호적인 가격 환경이 나타날 것으로 예상했다. 또한 하반기에는 지속적인 제품 원가 인플레이션과 인수합병(M&A) 활동 재개가 추가적인 성장 동력이 될 수 있다고 덧붙였다.