
Story
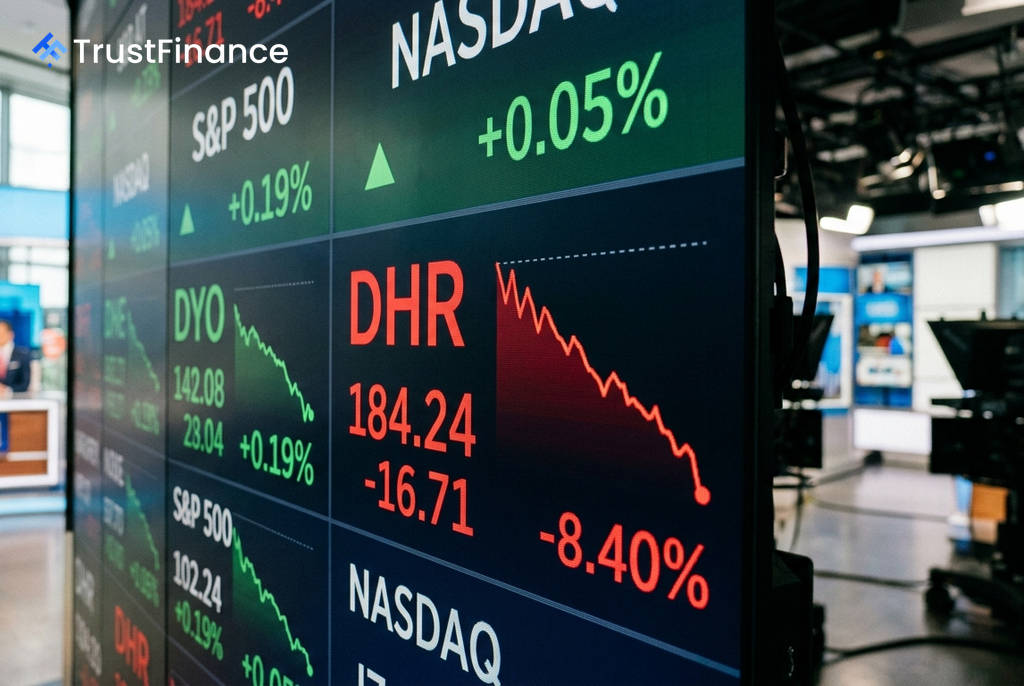
丹納赫財報優於預期但關鍵業務疲軟,盤前股價重挫逾8%
Text size
Background
生命科學與診斷巨擘丹納赫 (Danaher, DHR) 公布的第二季財報雖優於預期,但因關鍵業務指標未達高標,引發市場失望性賣壓,導致其在盤前交易中股價重挫 8.4%。
財報優於預期但暗藏隱憂
根據財報,丹納赫第二季實現了強勁的整體數據:
- 營收:年增 5.5% 至 63 億美元。
- 淨利:達到 8.7 億美元,即稀釋後每股盈餘 1.23 美元。
- 調整後每股盈餘 (EPS):年增 8.0% 至 1.94 美元,超越市場共識。
然而,市場關注的焦點在於細節。儘管調整後 EPS 實現年增長,但卻較第一季的 2.06 美元出現季減。此外,執行長 Rainer Blair 坦言,「客戶專案時程影響了生物處理業務的營收」,這項業務的營收轉換不如預期,對投資人信心造成打擊,因為生物處理與診斷業務的強勁增長正是市場看好該公司的核心理由。
市場反應與分析師評級
 Ad
丹納赫股價的下跌是公司自身因素所致,而非受大盤拖累。同時間,標普 500 指數與那斯達克指數均呈現上漲。這種「優於預期但令人失望」的財報格局,即總體數據過關,但關鍵的生物處理業務動能與營收卻未達市場的高度期望,是股價大跌的主因。
財報發布前後,多家分析機構已採取行動。Wolfe Research 將丹納赫的評級從「優於大盤」下調至「與同業持平」。此外,Evercore ISI 已將目標價從 232 美元微降至 230 美元,而 Piper Sandler 則以「中立」評級開始追蹤該股。
收購案與潛在風險
除了本次財報的短期因素外,市場對於丹納赫斥資 99 億美元收購 Masimo 的交易也持續存在疑慮。這項收購使丹納赫從其核心的生命科學耗材領域,跨足到臨床病患監護市場,引發了對相關債務負擔、專利糾紛以及整合不確定性的擔憂,這些都成為籠罩在股價上方的陰影。