
Story
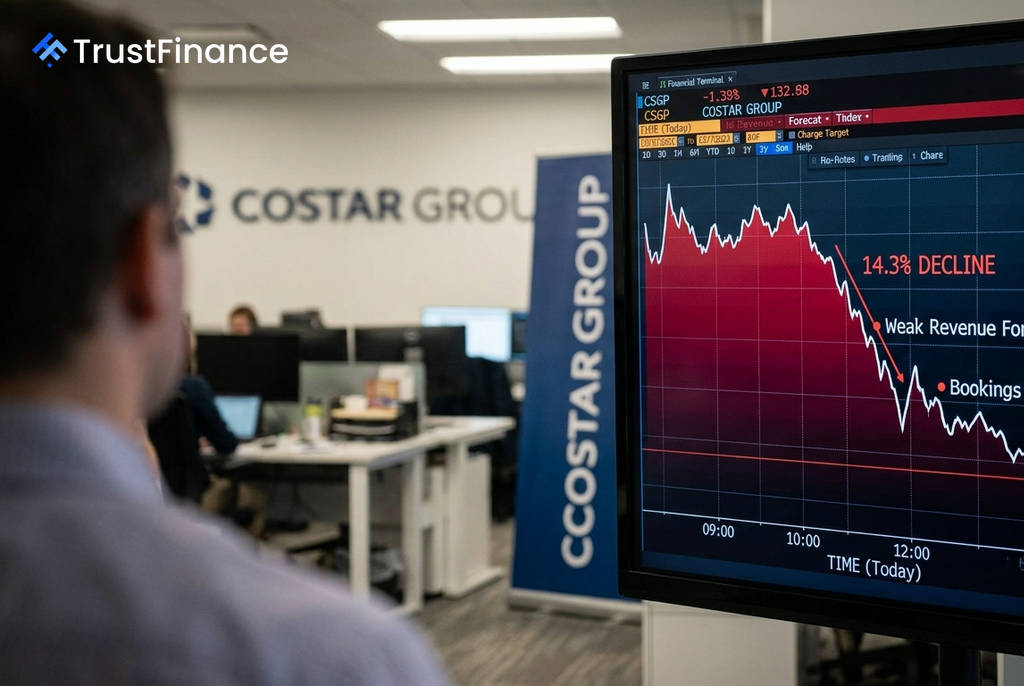
CoStar財測遜於預期 盤前股價重挫逾14%
Summary
不動產數據公司 CoStar Group 公布第二季財報,儘管獲利優於預期,但因第三季及全年營收展望疲軟,引發市場拋售,盤前股價應聲大跌。
不動產數據與市場平台 CoStar Group (CSGP) 因發布了疲軟的營收展望,其股價在週三盤前交易中重挫 14.3%。儘管公司第二季獲利表現優於預期,但投資人焦點完全集中在其下修的營收指引,引發了從盤後交易延續至今的沉重賣壓。
營收展望疲軟 抵銷獲利利多
根據 CoStar 週二盤後公布的財報,第二季調整後每股盈餘為 $0.32,優於分析師普遍預期的 $0.29。調整後 EBITDA(稅前息前折舊攤銷前利潤)年增一倍多,達到 $1.84 億美元,利潤率從去年同期的 11% 擴大至 20%。
然而,市場對這些強勁的獲利數據反應冷淡,轉而關注其營收預測。CoStar 預計第三季營收將介於 $9.35 億至 $9.45 億美元之間,此區間中點較市場共識預期低了約 2.9%。同時,公司將 2026 全年營收預測從先前接近 $38 億美元的水平,下調至 $37.15 億至 $37.55 億美元之間。
新增訂單下滑與券商降評
加劇投資人擔憂的是,第二季淨新增訂單 (net new bookings) 為 $6,900 萬美元,較去年同期大幅下滑約 26%。儘管管理層將此歸因於提升效率的策略性選擇,而非市場惡化,但該指標的下滑仍引發了對未來營收能見度的質疑。
 Ad
疲軟的財測發布後,券商 Keefe, Bruyette & Woods (KBW) 立即將 CoStar 的股票評級從「優於大盤」(Outperform) 調降至「與市持平」(Market Perform),並將其目標價從 $41 大幅下修至 $29。
市場反應與背景
CoStar 股價的下跌是公司自身因素所致,因為同時間大盤走勢相對平穩,那斯達克指數僅微跌 0.3%。在本次財報公布前,該股價已因財務長離職等因素而面臨壓力。盤前股價來到 $25.99,已逼近其 52 週低點 $26.68。
總體而言,營收預測未達標、未來指引疲軟、新增訂單銳減以及分析師降評等多重負面因素疊加,形成了一股強大的賣壓,完全蓋過了公司多年來最強勁的單季獲利表現,將股價推向多年來的低點。