
Story
コースター・グループ株が急落、弱い売上高見通しが利益上振れを相殺
Summary
不動産データ大手コースター・グループの株価が急落。第2四半期決算は調整後EPSが予想を上回ったものの、同時に発表された第3四半期および通期の売上高見通しが市場予想を下回り、投資家の売りを誘った。
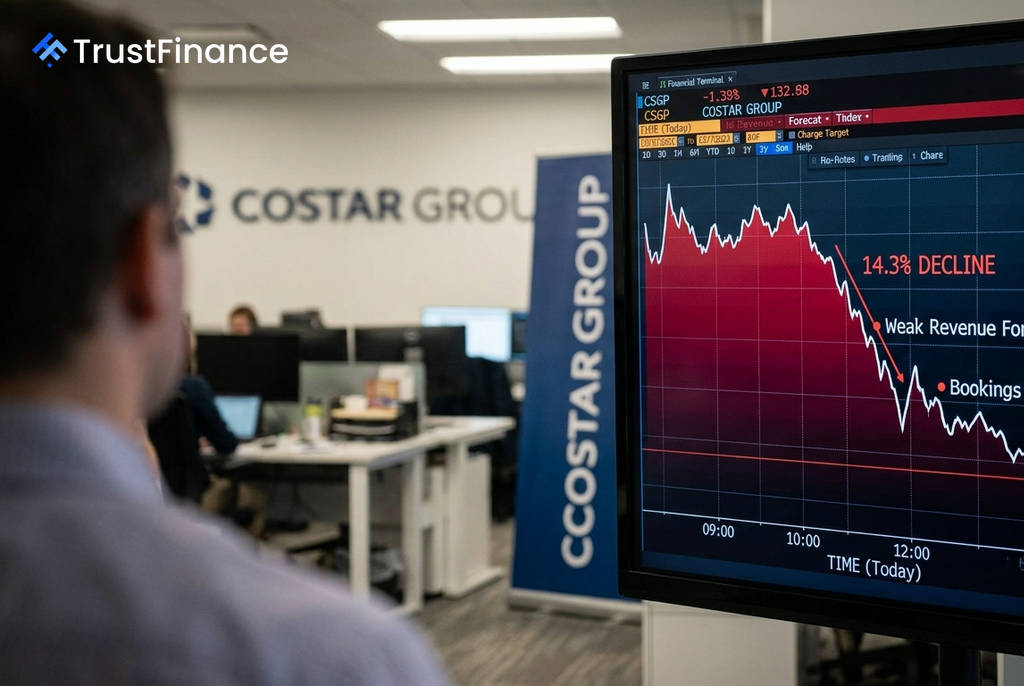
不動産データおよびマーケットプレイスを手掛けるコースター・グループ(NASDAQ: CSGP)の株価が、時間前取引で14.3%の大幅な下落を記録した。火曜日の市場終了後に発表された2026年第2四半期決算において、堅調な利益とは対照的に、弱い売上高見通しが示されたことが嫌気された。
売上高見通しの引き下げが重荷に
同社が発表した第2四半期決算では、調整後一株当たり利益(EPS)が0.32ドルとなり、アナリスト予想の0.29ドルを上回った。また、調整後EBITDA(利払い・税引き・減価償却前利益)は前年同期比で倍増以上の1億8400万ドルに達し、利益率は前年の11%から20%へと大幅に改善した。
しかし、投資家の注目は将来のトップライン見通しに集まった。会社側が示した2026年第3四半期の売上高見通しは9億3500万ドルから9億4500万ドルの範囲で、その中央値は市場コンセンサスを約2.9%下回る。さらに、2026年通期の売上高見通しも、従来の中心値であった約38億ドルから37億1500万ドル〜37億5500万ドルの範囲へと引き下げられた。
 Ad
新規契約額の減少とアナリストの格下げ
投資家の懸念を増幅させたのが、純新規契約額の動向だ。第2四半期の純新規契約額は6900万ドルと、前年同期比で約26%減少した。経営陣はこれを市場の悪化ではなく、効率化を目的とした意図的な戦略的選択の結果だと説明したが、将来の収益性に対する不透明感を高める結果となった。
この決算内容を受け、Keefe, Bruyette & Woodsは同社の投資判断を「アウトパフォーム」から「マーケットパフォーム」に引き下げ、目標株価も41ドルから29ドルへと大幅に下方修正した。最近のCFO退任やアナリストによる目標株価引き下げが続いていたこともあり、今回の弱い見通しと格下げが重なり、力強い売り圧力となっている。