
Story
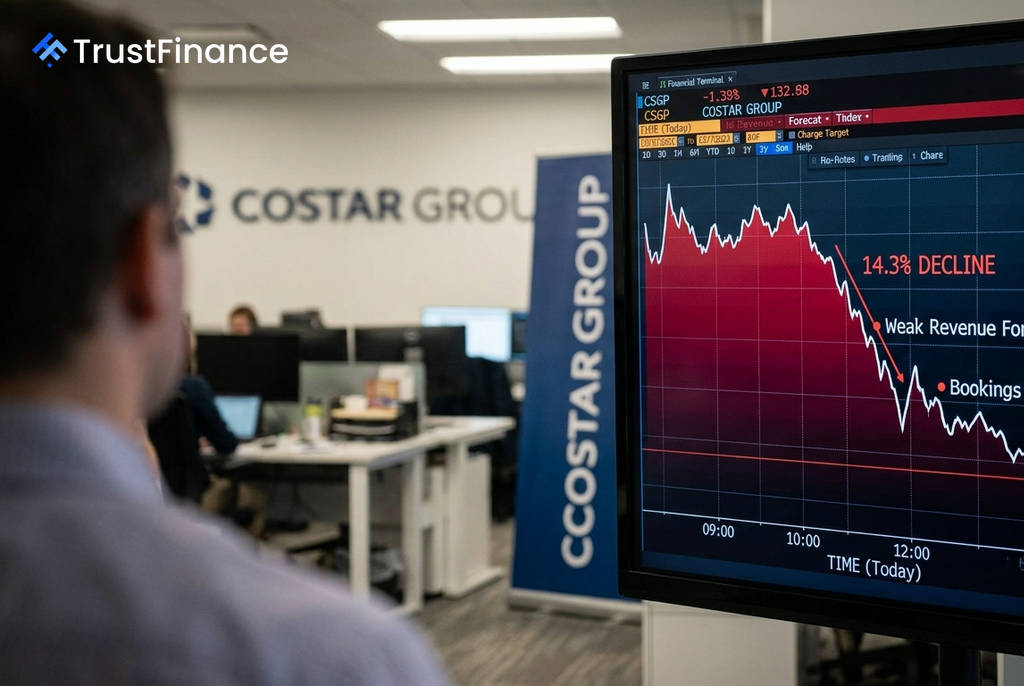
코스타 그룹, 매출 전망 하향 조정에 주가 14% 급락
Summary
부동산 데이터 기업 코스타 그룹이 2분기 실적 발표 후 3분기 및 연간 매출 전망치를 하향 조정하면서 투자자들의 실망감에 주가가 급락했습니다. 양호한 수익성에도 불구하고 성장 둔화 우려가 부각되었습니다.
부동산 데이터 및 마켓플레이스 기업 코스타 그룹(CoStar Group, NASDAQ: CSGP)의 주가가 시장 예상치를 하회하는 매출 전망을 발표한 후 개장 전 거래에서 14.3% 급락했습니다. 2분기 수익성은 개선되었으나, 향후 성장에 대한 우려가 주가에 부담으로 작용했습니다.
실망스러운 매출 가이던스
코스타 그룹은 현지 시간 화요일 장 마감 후 2026년 2분기 실적을 발표했습니다. 조정 주당순이익(EPS)은 0.32달러로 애널리스트 컨센서스인 0.29달러를 상회했으며, 조정 EBITDA는 1억 8,400만 달러로 전년 동기 대비 두 배 이상 증가하며 마진율이 11%에서 20%로 크게 확대되었습니다.
하지만 투자자들의 관심은 매출 전망에 집중되었습니다. 회사는 2026년 3분기 매출 가이던스를 9억 3,500만 달러에서 9억 4,500만 달러로 제시했는데, 이는 시장 예상치를 약 2.9% 밑도는 수치입니다. 또한 2026년 연간 매출 전망치 역시 기존 38억 달러 중심의 범위에서 37억 1,500만 달러에서 37억 5,500만 달러로 하향 조정했습니다.
성장 둔화 우려 및 시장 반응
 Ad
매출 전망 하향과 더불어 미래 수익의 가시성을 보여주는 지표인 순 신규 계약(net new bookings)이 6,900만 달러로 전년 동기 대비 약 26% 감소한 점도 투자 심리를 위축시켰습니다. 회사 측은 이를 시장 악화가 아닌 효율성을 위한 전략적 선택의 결과라고 설명했지만, 투자자들의 우려를 잠재우기에는 역부족이었습니다.
실적 발표 직후 투자은행 키프, 브루예트 앤 우즈(Keefe, Bruyette & Woods)는 코스타 그룹에 대한 투자의견을 '시장수익률 상회(Outperform)'에서 '시장수익률(Market Perform)'로 하향 조정하고, 목표주가를 기존 41달러에서 29달러로 대폭 낮췄습니다. 같은 날 나스닥 지수가 0.3% 하락하고 S&P 500 지수가 보합세를 보인 점을 감안할 때, 이번 주가 하락은 전적으로 기업 개별적인 요인에 기인한 것으로 분석됩니다.
최근 최고재무책임자(CFO)의 사임과 기존 애널리스트들의 목표가 하향으로 이미 압박을 받아온 코스타 그룹의 주가는 이번 실적 발표로 인해 52주 신저가인 26.68달러에 근접하게 되었습니다. 수년 만에 가장 강력한 수익성을 기록했음에도 불구하고, 부진한 매출 전망과 신규 계약 감소, 애널리스트의 등급 하향이 복합적으로 작용하며 강력한 매도 압력을 형성했습니다.