
Story
Check Point 財報營收未達標並下修展望,盤前股價重挫近10%
Text size
Background
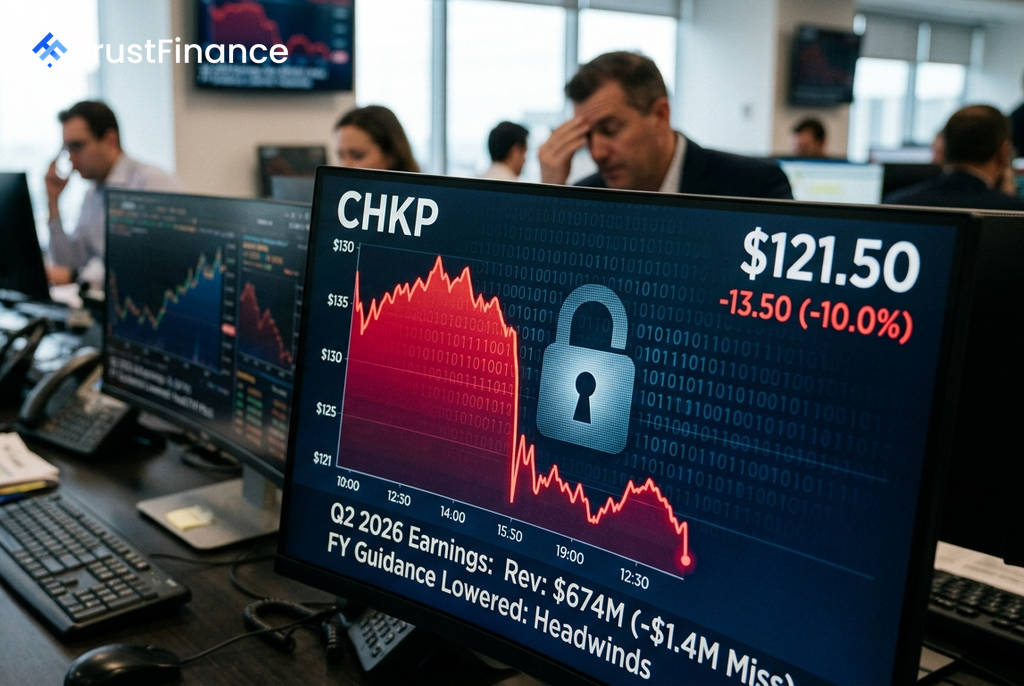
以色列網路安全解決方案供應商 Check Point Software Technologies (CHKP) 在公布其 2026 年第二季財報後,因營收未達標並下修全年展望,盤前交易股價重挫 9.5%。此份喜憂參半的報告,顯然未能安撫市場對其成長軌跡的疑慮。
財報細節與展望下修
根據公司發布的數據,Check Point 第二季的表現如下:
- 調整後每股盈餘 (EPS):為 $2.55,優於分析師普遍預期的 $2.45。
- 營收:為 $6.74 億美元,略低於市場預估的 $6.7543 億美元。
儘管營收僅是微幅差距,但在投資人對公司成長動能已存戒心的情況下,任何不足都足以觸發賣壓。更關鍵的是,管理層以「市場進入策略持續重組」導致防火牆硬體設備銷售面臨逆風為由,宣布下修 2026 全年度的營收財測,進一步加劇了市場的負面反應。
近期警訊早已浮現
 Ad
此次財報日的股價大跌並非毫無預兆。就在財報公布前幾天,已有多家分析機構示警。
摩根大通 (JPMorgan) 於 7 月 27 日以對公司加速營收成長的路徑感到擔憂為由,將 Check Point 的評級從「買進」下調至「中立」。與此同時,Raymond James 也將其評級下調至「與大盤持平」。此外,過去三個月的內部人士交易紀錄顯示,共出現約 $960 萬美元的持股賣出,且無任何買入紀錄,這些都構成了財報公布前的負面背景。
市場影響與後續觀察
相較於 Check Point 的頹勢,美股大盤當日表現強勁,標普 500 指數、道瓊工業指數及那斯達克指數均上漲,顯示市場整體風險偏好良好。同業網路安全股亦未出現類似跌幅,凸顯此次賣壓完全是針對 Check Point 自身基本面而來。
報告中也存在亮點,其安全訂閱服務營收年增 12%,表明公司向經常性收入模式的轉型正取得進展。然而,這一正面趨勢仍不足以抵銷傳統硬體銷售疲軟、營收展望下修及分析師降評等多重利空衝擊,凸顯市場對於其轉型成效已失去耐心。