
Story
체크 포인트 소프트웨어, 매출 부진과 가이던스 하향에 주가 급락
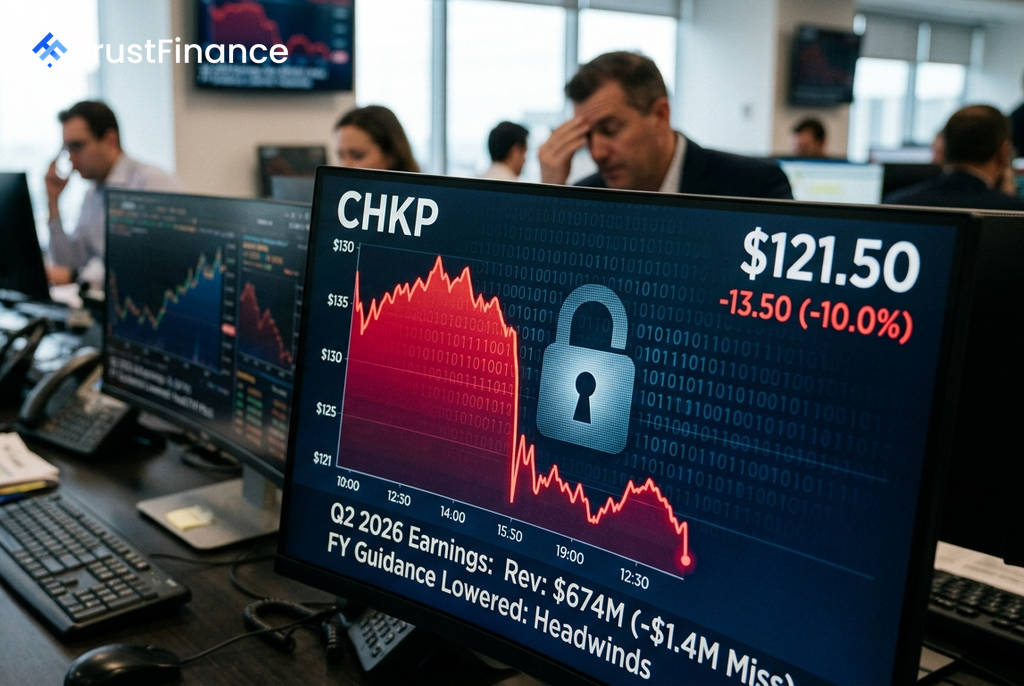
사이버 보안 기업 체크 포인트 소프트웨어(CHKP)의 주가가 2분기 실적 발표 이후 개장 전 거래에서 9.5% 급락했다. 조정 주당순이익(EPS)은 시장 예상치를 웃돌았으나, 매출이 기대에 미치지 못하고 연간 가이던스까지 하향 조정되면서 투자자들의 매도세를 촉발했다.
혼재된 실적과 시장의 냉담한 반응
체크 포인트가 발표한 2026년 2분기 실적은 엇갈린 모습을 보였다. Investing.com에 따르면, 회사의 조정 주당순이익은 2.55달러로 시장 컨센서스인 2.45달러를 상회했다. 하지만 매출은 6억 7,400만 달러를 기록해 예상치였던 6억 7,543만 달러에 소폭 미치지 못했다.
이처럼 근소한 매출 부진에도 불구하고 주가가 급격히 반응한 것은 회사의 성장 궤도에 대한 투자자들의 우려가 이미 컸기 때문으로 분석된다. 긍정적인 부분은 보안 구독 부문 매출이 전년 동기 대비 12% 증가하며 반복 매출 중심으로의 사업 전환이 순조롭게 진행되고 있음을 보여준 점이다.
연간 가이던스 하향과 부정적 외부 요인
주가 하락의 결정적 요인은 회사가 2026년 연간 매출 가이던스를 하향 조정한 데 있다. 회사는 현재 진행 중인 시장 출시 전략(go-to-market) 구조조정으로 인해 방화벽 어플라이언스 판매에 지속적인 역풍이 불고 있다고 설명했다.
 Ad
실적 발표 직전의 시장 환경도 우호적이지 않았다. JP모건과 레이몬드 제임스는 보고서 발표 불과 며칠 전인 7월 27일을 전후하여 체크 포인트에 대한 투자의견을 각각 '보유(Hold)'와 '시장수익률(Market Perform)'로 하향 조정하며 매출 성장 가속화 경로에 대한 의문을 제기했다. 또한, 지난 3개월간 약 960만 달러 규모의 내부자 주식 매도가 있었던 반면 매수 기록은 전무했던 점도 부정적 신호로 작용했다.
시장 전반과 대비되는 개별 악재
이날 S&P 500 지수가 0.6%, 나스닥 지수가 1.2% 상승하는 등 전반적인 주식 시장이 강세를 보인 것과 대조적으로 체크 포인트의 주가 하락은 두드러졌다. 다른 사이버 보안 경쟁사들의 주가는 유사한 약세를 보이지 않아, 이번 매도세가 업계 전반의 문제가 아닌 체크 포인트의 고유한 펀더멘털 문제에 기인했음을 시사한다.
결론적으로, 주당순이익 호조에도 불구하고 매출 부진, 연간 전망 하향, 그리고 실적 발표 직전의 애널리스트 등급 강등이 복합적으로 작용하며 주가를 끌어내렸다. 이는 회사의 턴어라운드 노력에 대한 시장의 인내심이 바닥나고 있음을 보여주는 대목이다.