
Story
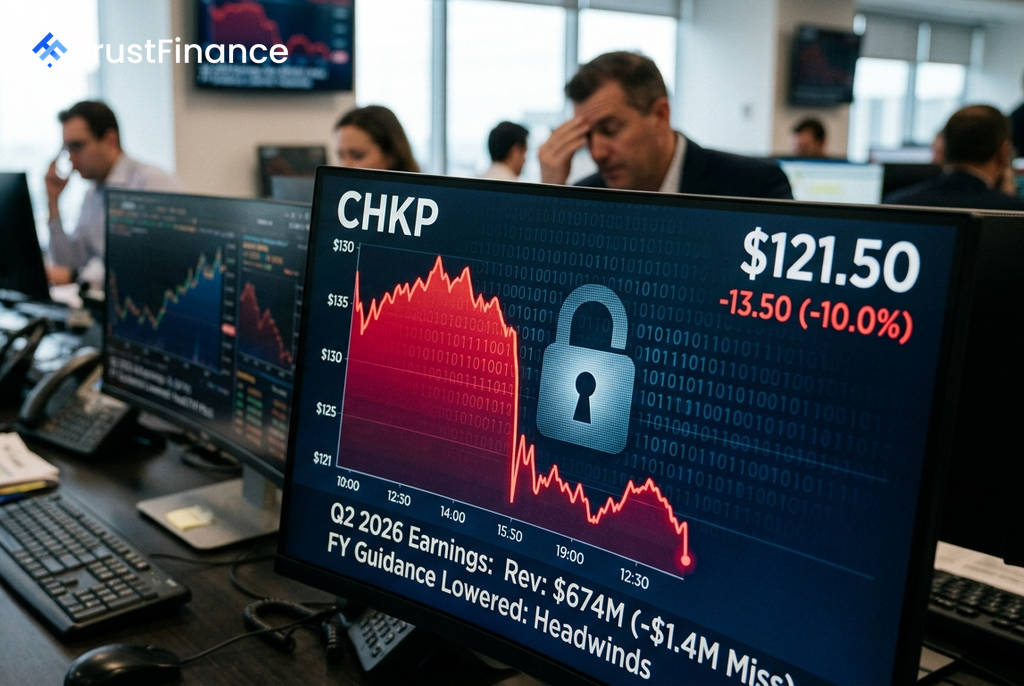
Check Point Software 营收未达预期并下调指引,股价盘前大跌
Text size
Background
网络安全公司 Check Point Software Technologies (CHKP) 在公布其 2026 年第二季度财务报告后,股价在盘前交易中大幅下挫 9.5%。尽管其盈利超出预期,但营收的微弱差距以及下调的全年业绩指引足以动摇市场信心。
业绩喜忧参半,营收指引成关键
根据该公司发布的财报,其第二季度调整后每股收益 (EPS) 为 $2.55,高于分析师普遍预期的 $2.45。然而,季度营收为 $6.74 亿美元,略低于 $6.7543 亿美元的市场预期。
对投资者情绪造成更大打击的是,管理层下调了 2026 年全年营收指引。公司将此归因于其正在进行的上市策略重组,导致防火墙硬件设备销售持续面临不利因素。尽管如此,报告中也不乏亮点,其安全订阅服务收入同比增长了 12%,表明公司向经常性收入模式的转型仍在推进。
市场背景与分析师看空情绪
 Ad
此次股价大跌并非孤立事件。就在财报发布前几天,多家投行已表达了担忧。摩根大通 (JPMorgan) 于 7 月 27 日将 Check Point 的评级从“买入”下调至“持有”,理由是对其营收增长加速的前景感到担忧。几乎在同一时间,Raymond James 也将其评级下调至“与大盘持平”。这些预先的悲观情绪为财报发布后的负面市场反应埋下了伏笔。
此外,过去三个月内约 $960 万美元 的内部人士股票抛售记录(期间无买入)也构成了一个持续的负面信号。值得注意的是,Check Point 的股价下跌是在美股大盘普遍走强的背景下发生的,这凸显了抛售压力完全是由公司自身基本面而非行业性因素所驱动。
总而言之,营收未达预期、全年指引下调,以及近期分析师的降级共同作用,其负面影响完全盖过了每股收益超预期的利好。这反映出市场对于该公司转型努力的耐心正在减弱。