
Story
Centrica財報未達標且示警前景,股價應聲下挫
Summary
英國能源巨擘Centrica公布上半年財報,關鍵獲利指標未達預期,並對2027年展望提出警告,引發市場賣壓,導致其股價在週二交易中走低。
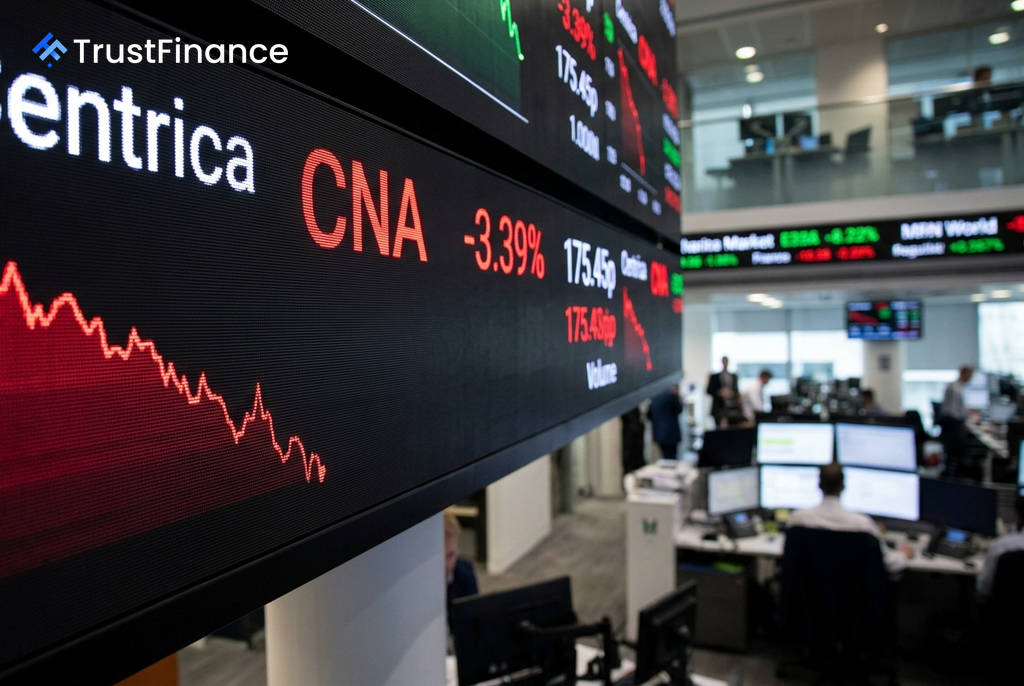
英國能源公司 Centrica (CNA) 在公布 2026 上半年財報後,因關鍵獲利指標未達分析師預期,且管理層對 2027 年前景提出警告,引發投資人對其獲利復甦持久性的擔憂,導致股價週二下跌 2.4% 至 175.45 便士。
財報遜於預期,展望保守
根據盤前公布的財報,Centrica 2026 年上半年的稅前息前折舊攤銷前利潤 (EBITDA) 為 7.37 億英鎊,不僅較去年同期下滑 18%,也比分析師的共識預期低了 4%。
更令市場承壓的是,管理層明確指出 2027 年的預期存在下行風險,引發了對公司獲利復甦能否持續的疑慮。儘管每股盈餘 (EPS) 達到 6.8 便士,優於預期 11%,但分析師指出,這主要是受惠於較低的折舊與攤銷費用,而非來自核心業務的強勁動能。
部門表現分歧,核電利多難敵賣壓
從各業務部門的表現來看,結果好壞參半。「優化」(Optimisation) 部門的獲利較預期低了 23%,成為財報的主要拖累項目。相較之下,「零售」(Retail) 業務的 EBITDA 則超出預期 5%,提供部分支撐。
 Ad
此外,該公司兩天前宣布將 Heysham 1 和 Hartlepool 兩座核電廠的營運年限延長至 2030 年 3 月,雖然這項消息具有戰略上的正面意義,但仍不足以抵銷財報日當天的獲利失望情緒所帶來的賣壓。
分析師下調目標價,市場情緒疲軟
財報公布後,部分券商也調整了看法。巴克萊銀行 (Barclays) 維持「增持」(Overweight) 評級,但將目標價從 2.50 英鎊下調至 2.40 英鎊,以反映較為疲軟的短期前景。摩根大通 (JPMorgan) 雖重申「增持」評級與 2.35 英鎊的目標價,但也承認此次財報不太可能促使市場上修全年預測。
疲弱的全球市場氛圍也加劇了股價的跌勢。儘管 Centrica 股價已遠低於 220.2 便士的 52 週高點,但仍顯著高於 153.6 便士的 52 週低點,顯示長期復甦的格局或未改變,但短期獲利能見度已然降低。