
Story
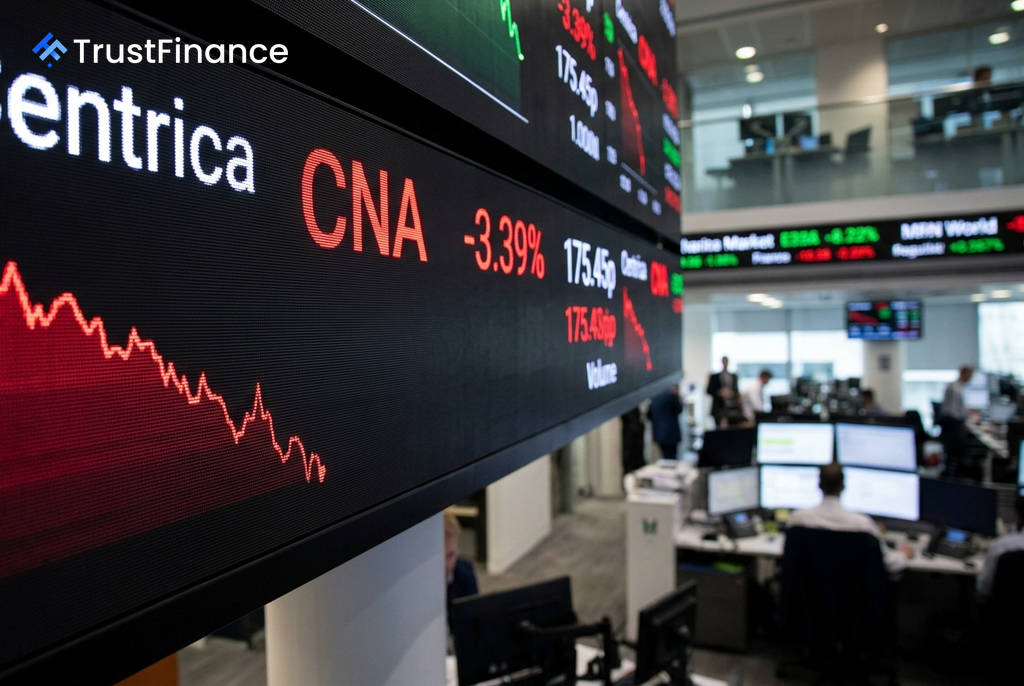
센트리카, 실망스러운 실적 및 전망에 주가 하락
Summary
영국 에너지 기업 센트리카의 주가가 예상치를 밑도는 상반기 실적과 2027년 수익성에 대한 경고로 인해 하락세를 보였다.
영국 에너지 대기업 센트리카(Centrica)의 주가가 시장 예상치를 하회하는 2026년 상반기 실적과 향후 수익성에 대한 우려를 발표한 후 2.4% 하락한 175.45펜스에 거래되었다.
예상치 밑돈 핵심 실적
센트리카가 발표한 2026년 상반기 조정 상각전영업이익(EBITDA)은 7억 3,700만 파운드로, 전년 동기 대비 18% 감소했으며 애널리스트들의 컨센서스를 4% 밑돌았다. 이는 투자자들의 실망감을 자아낸 주요 원인이었다.
주당순이익(EPS)은 6.8펜스로 컨센서스를 11% 상회했지만, 시장 전문가들은 이것이 핵심 사업의 성장보다는 감가상각비 감소에 따른 결과라고 분석하며 긍정적인 의미를 축소했다. 특히 최적화(Optimisation) 부문의 실적이 예상보다 23% 낮게 나와 전체 실적에 부담으로 작용했으며, 소매(Retail) 부문 EBITDA가 예상을 5% 웃돌며 일부를 상쇄했다.
부정적 전망과 애널리스트 반응
경영진이 2027년 실적 전망에 대한 '하방 리스크'를 명시적으로 언급하면서 회사의 수익 회복 지속성에 대한 의구심이 커졌다. 이는 장중 매도세를 촉발하는 계기가 되었다.
 Ad
실적 발표 이후 주요 투자은행들의 반응도 엇갈렸다.
- 바클레이스(Barclays)는 '비중 확대(Overweight)' 등급을 유지했으나, 단기 전망 약화를 반영해 목표주가를 2.50파운드에서 2.40파운드로 하향 조정했다.
- JP모건(JPMorgan) 역시 '비중 확대' 의견과 목표주가 2.35파운드를 유지했지만, 이번 실적이 연간 컨센서스 상향을 이끌기는 어려울 것이라고 평가했다.
시장 배경
실적 발표 이틀 전, 헤이셤 1호기와 하틀풀 원자력 발전소의 수명을 2030년 3월까지 2년 연장했다는 긍정적인 소식이 있었으나, 실적 부진의 충격을 상쇄하기에는 역부족이었다. 미국 증시가 하락하는 등 글로벌 투자 심리가 위축된 점도 주가에 부담으로 작용했다. 센트리카 주가는 52주 최고가인 220.2펜스보다는 크게 낮지만, 최저가인 153.6펜스보다는 높은 수준을 유지하고 있다.