
Story
B. Riley看好VSE公司,强劲业绩推动目标价至270美元
Text size
Background
投资公司B. Riley证券已将VSE公司(VSEC)列为航空航天与国防领域的首选投资标的,并给予“买入”评级和 270美元 的目标价。此前,VSE公司公布了超出市场预期的第二季度业绩,并上调了全年财务指引,显示出强劲的运营执行力和增长潜力。
业绩超预期,上调全年指引
根据VSE公司于8月5日发布的第二季度财报,其多项关键指标均创下历史新高并超越了市场共识预期。
- 季度营收:达到创纪录的 4.491亿美元,同比增长 65.0%,其中约14%为内生性增长。
- 调整后EBITDA:达到创纪录的 8600万美元,同比飙升 98.0%。
- 利润率扩张:调整后EBITDA利润率扩大320个基点,达到创纪录的 19.2%。
- 每股收益:调整后每股收益为 1.75美元,显著高于分析师预期。
受此强劲表现提振,VSE管理层上调了其2026财年的业绩指引。营收增长预期从此前的57%-61%上调至 61%-64%,调整后EBITDA利润率指引也从18.1%-18.5%提升至 18.7%-19.0%。公司重申,其近期目标是实现超过20%的综合调整后EBITDA利润率。
收购成为关键增长引擎
 Ad
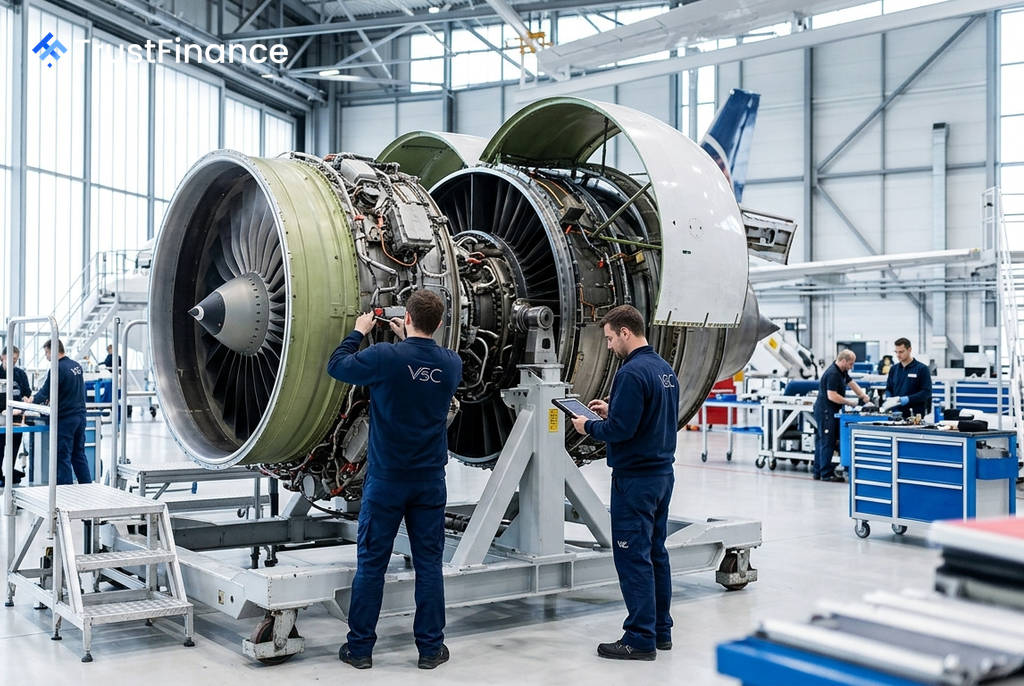
VSE公司业绩的强劲增长,主要得益于商业航空发动机售后市场的活跃、新业务的赢得以及近期完成的战略性收购。特别是今年5月5日完成的PAG收购案,成为公司历史上规模最大的一笔交易。
这笔价值 20.3亿美元 的收购,极大地扩展了VSE公司在全球范围内的业务规模、专有技术内容以及维修能力,覆盖了商业航空、公务与通用航空、旋翼机及国防等多个终端市场。公司表示,目前正在积极推进销售渠道、系统和商业机会等方面的整合工作。
分析师看好后市
鉴于VSE公司卓越的季度表现和乐观的未来指引,B. Riley维持其“买入”评级,并表示正以“向上修正的倾向”重新评估其预测。该机构在今年5月的一次会议上已将VSE评为“最佳投资构想”。
市场对VSE的积极情绪并非个例。财报发布后,另一家投行Stifel也上调了对该公司的目标价,理由是其利润率前景有望持续扩张。这表明,分析师普遍认为,VSE通过内生增长和战略收购相结合的模式,为其未来发展奠定了坚实基础。