
Story
B 라일리, VSE 코퍼레이션 '최선호주'로 선정…목표주가 270달러 제시
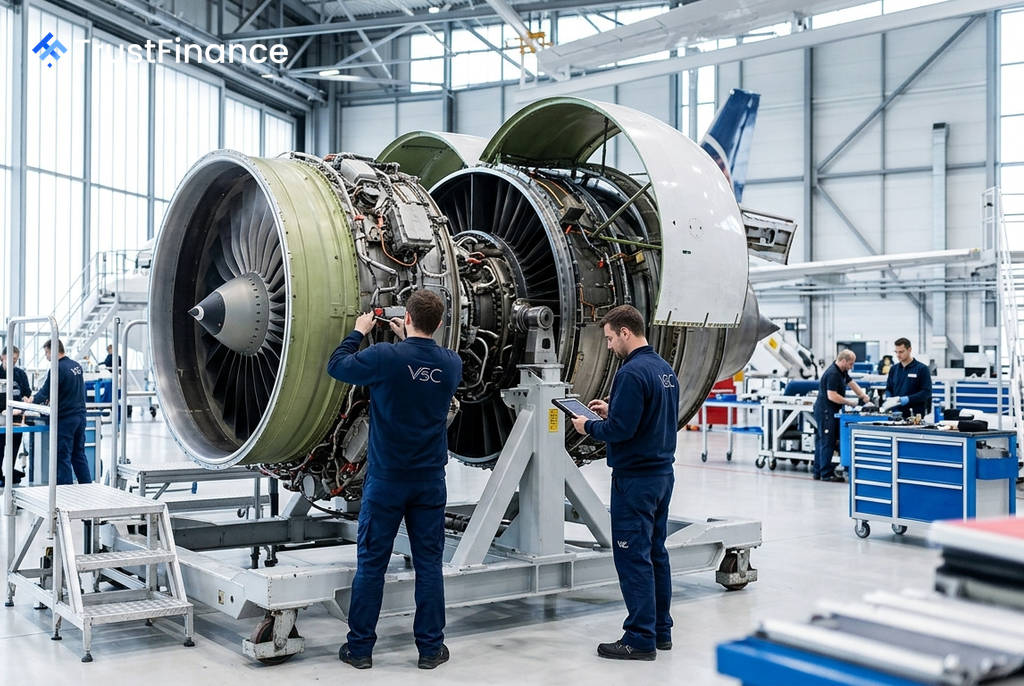
투자은행 B 라일리 증권(B Riley Securities)이 항공우주 및 방위 산업 부문에서 VSE 코퍼레이션(VSEC)을 최선호주로 선정하고 '매수(Buy)' 투자의견을 유지했다. B 라일리는 VSEC의 강력한 운영 실적과 성장 잠재력을 높이 평가하며 목표주가로 270달러를 제시했다.
예상을 뛰어넘은 2분기 실적
B 라일리의 긍정적 평가는 VSEC가 지난 8월 5일 발표한 2분기 실적에 기반한다. 회사는 시장 컨센서스를 상회하는 기록적인 성과를 달성했다.
- 매출: 4억 4,910만 달러로 전년 동기 대비 65.0% 급증했다.
- 조정 EBITDA: 8,600만 달러로 전년 동기 대비 98.0% 증가하며 사상 최고치를 기록했다.
- 조정 EBITDA 마진: 19.2%로 320bp(3.2%p) 확대되며 수익성이 크게 개선되었다.
- 조정 주당순이익(EPS): 1.75달러로 애널리스트들의 예상을 크게 웃돌았다.
이러한 호실적은 약 14%에 달하는 유기적 성장과 더불어, 최근 완료된 인수합병 효과가 더해진 결과다. 특히 상업용 항공기 엔진 애프터마켓 부문의 활발한 활동과 신규 사업 수주가 성장을 견인했다고 회사는 밝혔다.
 Ad
PAG 인수 효과와 상향된 연간 가이던스
VSEC의 성장에서 가장 중요한 동력은 지난 5월 5일 마감된 20억 3,000만 달러 규모의 PAG(Precision Aviation Group) 인수다. 회사 역사상 최대 규모인 이번 인수를 통해 VSEC는 사업 규모, 글로벌 네트워크, 독점 콘텐츠 및 수리 역량을 대폭 확장했다.
성공적인 분기 실적과 PAG 인수 통합에 대한 자신감을 바탕으로, VSEC 경영진은 2026 회계연도 가이던스를 상향 조정했다. 연간 매출 성장률 전망치는 기존 57%-61%에서 61%-64%로, 조정 EBITDA 마진 전망치는 18.1%-18.5%에서 18.7%-19.0%로 높여 잡았다. 또한, 회사는 가까운 미래에 통합 조정 EBITDA 마진 20% 이상을 달성하겠다는 목표를 재확인했다.
B 라일리는 VSEC의 견고한 실적과 상향 조정된 가이던스를 근거로 기존 투자의견을 유지하며, 향후 실적 추정치를 상향 검토할 가능성을 내비쳤다. 한편, 또 다른 투자은행인 스티펠(Stifel) 역시 VSEC의 실적 발표 이후 마진 확대 전망을 이유로 목표주가를 상향 조정한 바 있다.