
Story
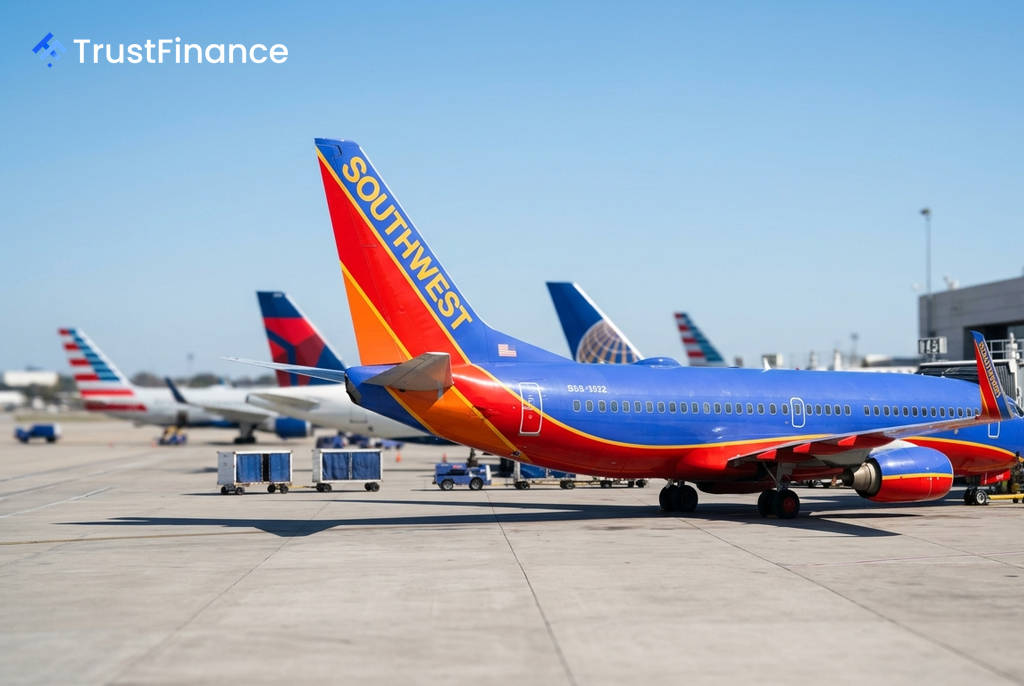
标普上调西南航空展望至稳定,看好其盈利增长前景
Text size
Background
标普全球评级(S&P Global Ratings)已将西南航空公司(Southwest Airlines Inc., NYSE: LUV)的展望从“负面”上调至“稳定”,并确认其 ‘BBB’ 的发行人信用评级。该评级机构指出,在旅行需求保持韧性的背景下,预计西南航空的盈利增长将持续至2027年,且其审慎的财务政策将有助于改善信用状况。
评级展望上调的核心原因
标普认为,西南航空过去两年实施的成本和收入举措已成功改善了其盈利能力和自由经营现金流。该机构特别提到了公司于2025年5月28日对行李政策的调整,以及在2026年1月27日推出的付费指定座位和额外腿部空间服务。
这些战略性调整预计将显著提升公司在2026年和2027年的盈利水平。数据显示,自2024年第二季度以来,经标普全球评级调整后的EBITDA(息税折旧摊销前利润)利润率已提升400个基点至10.2%。
关键财务指标预测
标普预计,西南航空的信用指标将得到加强,并给出了未来几年的具体预测:
 Ad
- 运营资金/债务比 (FFO to debt):将持续保持在70%以上。
- 债务/EBITDA比:将维持在1倍左右,显著低于1.5倍的下行阈值。
- 营收增长:预计2026年营收将增长16%-18%,随后在2027年增速放缓。
- 自由经营现金流:预计2026年约为1亿美元,2027年增至5.8亿美元。
标普同时指出,新的行李费政策预计将为辅助性总收入额外贡献15亿美元。然而,公司也面临成本压力,预计2026年航空燃油价格将从2025年的每加仑2.42美元上涨至3.60美元,导致燃油成本增加约26亿美元。
资本支出与流动性状况
在资本支出方面,标普预计西南航空在2026年和2027年的年度总资本支出约为35亿美元。部分支出将被资产出售和售后回租交易所抵消,预计2026年和2027年将分别带来12亿美元和8.5亿美元的资金流入。
截至第二季度,西南航空的流动性依然强劲。公司拥有38亿美元的现金及现金等价物,一个20亿美元的未提取循环信贷额度,以及价值157亿美元的未抵押资产,为其稳定的财务状况提供了有力支撑。