
Story
S&P, 사우스웨스트항공 신용등급 전망 '안정적'으로 상향 조정
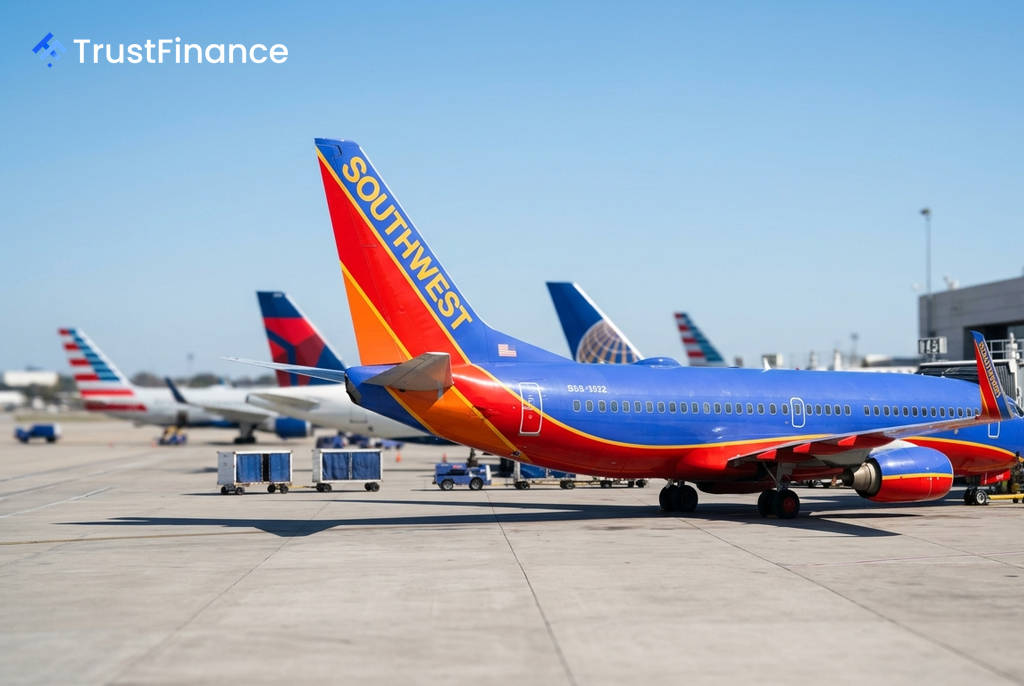
S&P 글로벌 레이팅스는 사우스웨스트 항공(NYSE: LUV)의 신용등급 전망을 '부정적'에서 '안정적'으로 상향 조정하고, 발행자 신용등급 'BBB'를 재확인했다. S&P는 견조한 여행 수요와 보수적인 재무 정책에 힘입어 2027년까지 실적 성장이 지속될 것으로 예상했다.
전망 상향 배경
이번 전망 상향은 지난 2년간 사우스웨스트 항공이 시행한 수익성 및 순자본적지출을 활용한 잉여영업현금흐름 개선 조치가 긍정적인 평가를 받은 결과다. S&P는 이를 통해 신용 지표가 강화될 것으로 내다봤다.
S&P는 사우스웨스트의 주요 신용 지표가 안정적인 수준을 유지할 것으로 전망했다. 구체적으로는 부채 대비 영업활동 현금흐름(FFO to debt) 비율이 70% 이상을 유지하고, EBITDA 대비 부채(Debt to EBITDA) 비율은 약 1배 수준을 기록할 것으로 예상했다. 사우스웨스트는 지난 2년간 부채 대비 영업활동 현금흐름 비율을 60% 이상으로 꾸준히 유지해왔다.
수익 구조 개선 노력
S&P는 사우스웨스트의 비용 및 수익 개선 전략이 성공적이었다고 평가했다. S&P 글로벌 레이팅스가 조정한 EBITDA 마진은 2024년 2분기 이후 400bp 개선된 10.2%를 기록했다.
특히 다음과 같은 정책 변화가 수익성 개선에 기여할 것으로 분석했다.
 Ad
- 2025년 5월 28일: 수하물 정책 변경
- 2026년 1월 27일: 지정 좌석 및 추가 레그룸 옵션 도입
S&P는 이러한 변화가 2026년과 2027년 항공사의 수익과 이익률을 크게 향상시킬 것으로 보고 있다.
향후 실적 전망
S&P는 사우스웨스트의 2026년 매출이 16%~18% 증가하고 2027년에는 성장세가 다소 완화될 것으로 예측했다. 부가 수익을 제외한 여객 매출은 약 33억 달러 증가하는 반면, 제트유 가격 상승(2025년 갤런당 2.42달러 → 2026년 3.60달러)으로 유류비는 26억 달러 늘어날 전망이다.
새로운 수하물 수수료 정책은 부가 수익에 15억 달러를 추가로 기여할 것으로 추정된다. S&P는 순자본적지출을 반영한 잉여영업현금흐름이 2026년 약 1억 달러, 2027년 5억 8천만 달러에 이를 것으로 예상했다. 한편, 2분기 기준 사우스웨스트는 38억 달러의 현금 및 현금성 자산과 20억 달러의 미사용 회전 신용 한도를 보유하는 등 유동성이 양호한 상태다.