
Story
S&P Naik Taraf Tinjauan Southwest Airlines kepada Stabil Berikutan Pertumbuhan Pendapatan
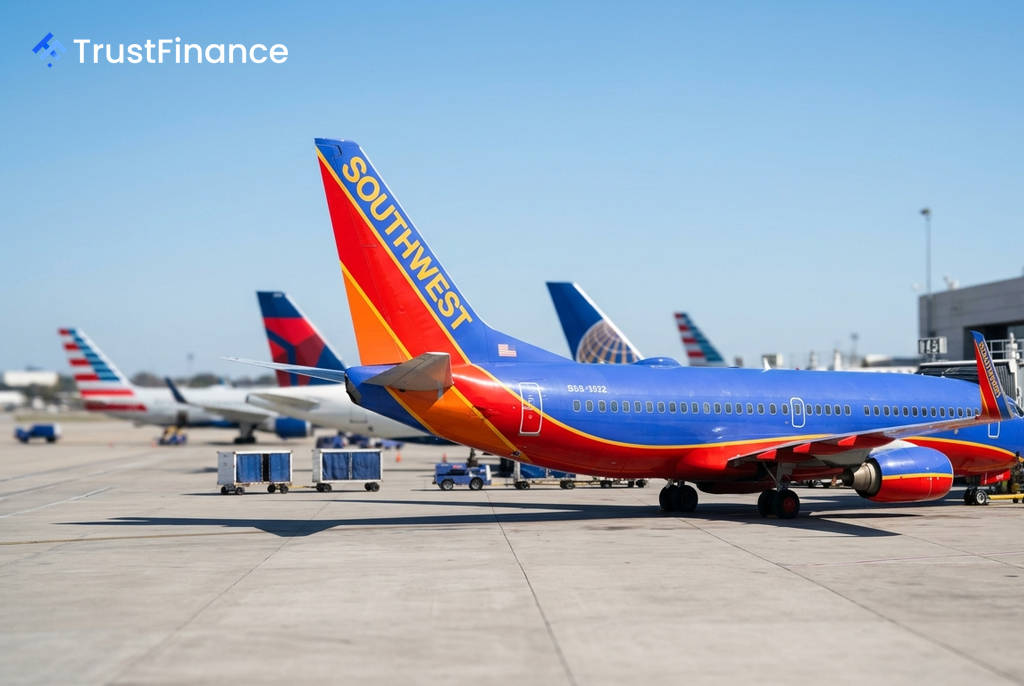
S&P Global Ratings telah menyemak semula tinjauannya terhadap Southwest Airlines (NYSE:LUV) kepada stabil daripada negatif, sambil mengesahkan penarafan kredit penerbit 'BBB' syarikat penerbangan itu. Langkah ini didorong oleh jangkaan pertumbuhan pendapatan yang lebih baik sehingga 2027, disokong oleh permintaan perjalanan yang berdaya tahan dan dasar kewangan yang konservatif.
Faktor-faktor Utama di Sebalik Semakan Semula
Agensi penarafan itu menjangkakan Southwest akan mengekalkan metrik kredit yang kukuh. Tinjauan stabil ini mencerminkan pandangan S&P bahawa inisiatif yang dilaksanakan sejak dua tahun lalu telah meningkatkan keuntungan dan aliran tunai operasi bebas syarikat penerbangan itu.
S&P mengunjurkan metrik utama akan kekal teguh, termasuk:
- Leveraj dikekalkan di bawah 1.5x.
- Dana daripada operasi (FFO) kepada hutang secara konsisten melebihi 70%.
- Hutang kepada EBITDA berada di sekitar 1x.
Sejak suku kedua 2024, margin EBITDA terlaras S&P Global Ratings untuk syarikat itu telah meningkat sebanyak 400 mata asas kepada 10.2%, menunjukkan peningkatan kecekapan operasi.
Impak Inisiatif Strategik dan Unjuran Kewangan
 Ad
S&P menyatakan bahawa inisiatif kos dan hasil Southwest telah berjaya, terutamanya perubahan pada polisi bagasi pada Mei 2025 dan pengenalan tempat duduk yang ditetapkan pada Januari 2026. Perubahan ini dijangka meningkatkan profil pendapatan dan keuntungan syarikat pada 2026 dan 2027.
Agensi itu mengunjurkan hasil Southwest akan berkembang 16%-18% pada 2026 sebelum menjadi sederhana pada tahun berikutnya. Polisi yuran bagasi baharu dianggarkan menyumbang tambahan $1.5 bilion kepada hasil sampingan. Walau bagaimanapun, pertumbuhan ini akan diimbangi sebahagiannya oleh kenaikan kos bahan api jet kepada unjuran $3.60 per gelen pada 2026, berbanding $2.42 pada 2025.
Aliran Tunai dan Belanja Modal
Dari segi aliran tunai, S&P meramalkan aliran tunai operasi bebas (selepas perbelanjaan modal bersih) sekitar $100 juta pada 2026 dan $580 juta pada 2027. Unjuran ini mengambil kira perbelanjaan modal kasar sekitar $3.5 bilion setiap tahun, yang akan diimbangi oleh penjualan aset dan urus niaga jualan dan pajakan semula.
Sehingga suku kedua, kedudukan mudah tunai Southwest kekal kukuh dengan $3.8 bilion tunai dan setara tunai, kemudahan kredit pusingan yang belum digunakan sebanyak $2 bilion, dan aset tidak dibebani bernilai $15.7 bilion, memberikan fleksibiliti kewangan yang mencukupi.