
Story
Robinhood与Coinbase财报对比:增长与基本面谁更胜一筹?
Summary
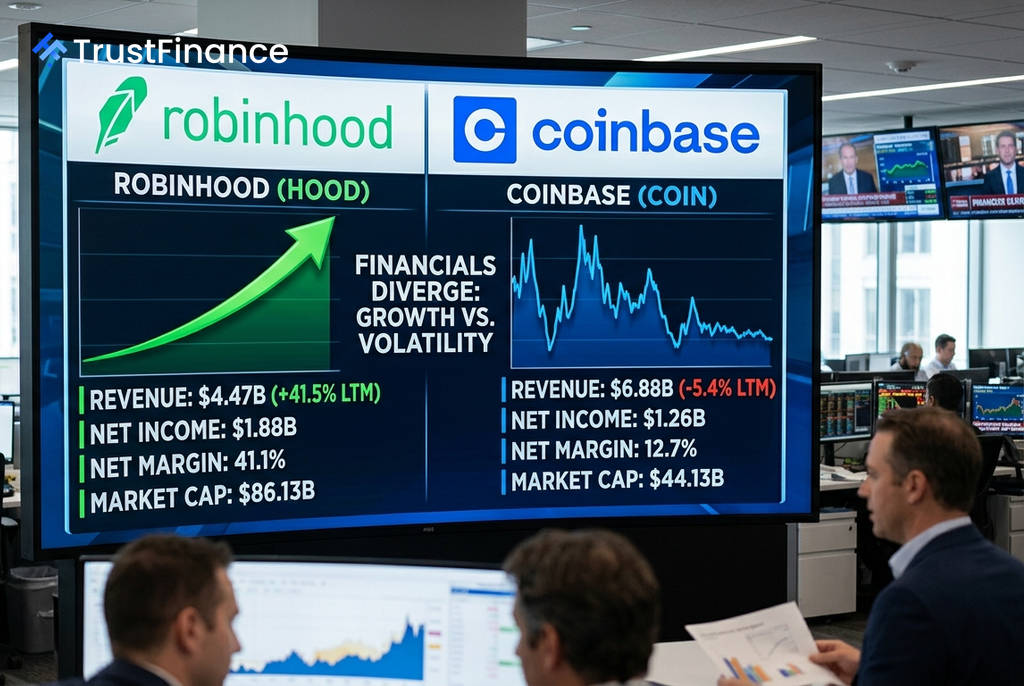
在零售金融科技领域的竞争中,Robinhood与Coinbase在2026年走上了截然不同的道路。数据显示,Robinhood凭借多元化的业务实现收入飙升,而Coinbase则因加密市场的逆风面临增长停滞。
根据Investing.com的分析,两家零售金融领域的颠覆者Robinhood (HOOD) 和Coinbase (COIN) 在2026年呈现出显著的业绩分化。Robinhood的营收实现了强劲增长,而Coinbase的收入却出现萎缩,这反映出两家公司在商业模式和市场适应性上的根本差异。
业绩分化:增长引擎与市场逆风
财务数据显示,两家公司的增长轨迹形成鲜明对比。Robinhood已转变为一台高效的盈利机器,而Coinbase的增长势头则明显放缓。
- 营收增长 (最近12个月):Robinhood实现了 +41.5% 的惊人增长,而Coinbase则为 -5.4%。
- 净利润率:Robinhood以 41.1% 的净利润率遥遥领先,远高于Coinbase的12.7%。
- 盈利能力:Robinhood在最近一个财年从亏损10.3亿美元转为盈利18.8亿美元。相比之下,Coinbase的净利润从25.8亿美元大幅降至12.6亿美元。
尤其值得关注的是Coinbase高达 802.3倍 的远期市盈率,这预示着分析师普遍预期其未来盈利将出现显著恶化。
商业模式的本质区别
 Ad
这种业绩差异的根源在于它们的核心业务。Robinhood已经成功转型为一个多元化的零售投资平台,其收入来源包括期权、股票、加密货币、保证金贷款和预测市场,降低了对单一资产类别的依赖。数据显示,其年化净存款增长率达到28%,显示出强大的用户粘性。巴克莱 (Barclays) 和瑞穗 (Mizuho) 均给予其“跑赢大盘/增持”评级。
相比之下,Coinbase的定位首先是一个加密货币交易所。这使其业务与加密市场的情绪高度绑定,本质上成为了对加密货币行业情绪的杠杆化投资。其高达 3.35 的贝塔系数也证实了其极高的市场波动性。当加密市场狂热时,Coinbase表现出色;当市场降温时,其盈利能力便会急剧下降。
估值与风险评估
尽管Robinhood基本面强劲,但其估值也相当高昂。公允价值模型显示其股价有 -34.6% 的潜在下行空间,表明当前价格已充分反映了其增长预期。此外,其较高的市净率 (9.0倍) 和债务股本比 (146%) 也是投资者需要注意的风险点。
另一方面,Coinbase的公允价值模型显示其潜在下行空间仅为 -6.2%,意味着其当前估值相对更为合理。然而,其对加密货币监管政策的高度敏感性和收入来源的单一性构成了主要风险。对于投资者而言,选择哪家公司更多地取决于其对零售投资平台多元化增长的信心,还是对加密货币市场长期周期的判断。