
Story
ロビンフッド、収益急増でコインベースを圧倒――成長性と多角化が鍵
Summary
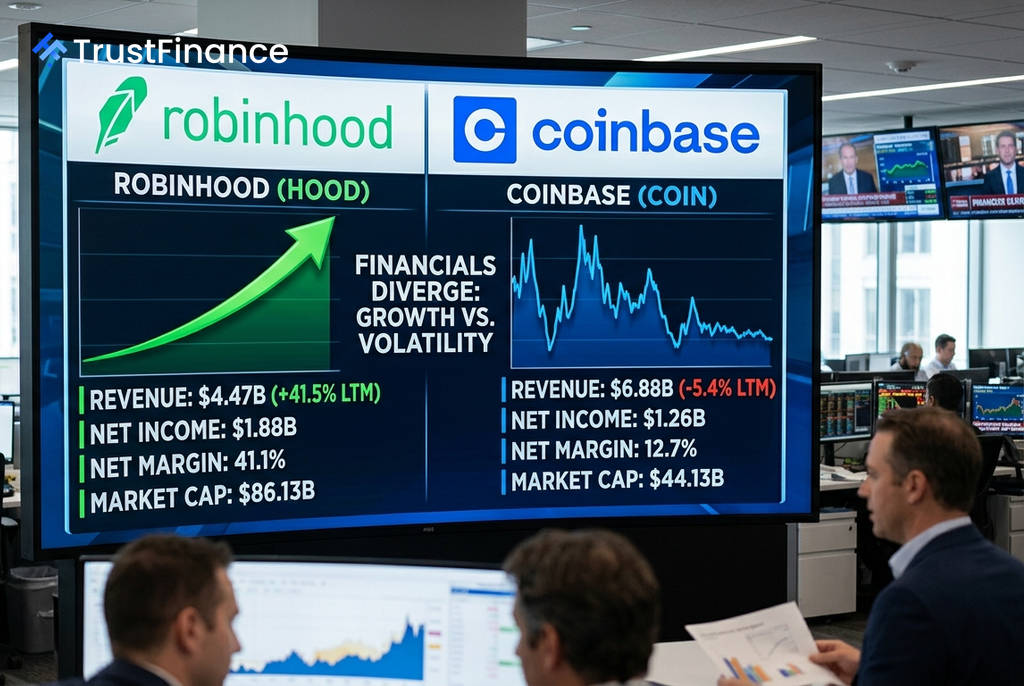
フィンテック大手のロビンフッドとコインベースの業績が2026年に大きく分かれた。ロビンフッドは事業多角化により収益が41.5%急増した一方、コインベースは暗号資産市場の逆風を受け5.4%の減収となり、ファンダメンタルズの差が鮮明になっている。
フィンテック業界の新興勢力であるロビンフッド(HOOD)とコインベース(COIN)の業績が、2026年に入り大きく分かれています。ロビンフッドが事業の多角化を背景に収益を急拡大させている一方、暗号資産(仮想通貨)市場への依存度が高いコインベースは逆風に直面しており、両社のファンダメンタルズの差が鮮明になっています。
成長軌道で鮮明なコントラスト
Investing.comのデータによると、直近12カ月間の収益成長率で両社の差は歴然としています。ロビンフッドが+41.5%という力強い伸びを記録したのに対し、コインベースは-5.4%と減収に転じました。ロビンフッドは過去4会計年度で収益を13.6億ドルから44.7億ドルへと拡大させ、純損益も10.3億ドルの赤字から18.8億ドルの黒字へと転換させるなど、著しい変貌を遂げています。
一方、コインベースの収益は停滞しており、純利益は前年の25.8億ドルから12.6億ドルへと大幅に減少しました。特に、同社の予想株価収益率(PER)が802.3倍という極めて高い水準にあることは、アナリストが今後の大幅な収益悪化を予測していることを示唆しており、投資家にとっての警戒信号と言えます。
事業モデルの相違が業績を左右
この業績格差の背景には、両社の事業モデルの根本的な違いがあります。ロビンフッドは、株式、オプション、暗号資産の取引に加え、証拠金貸付や予測市場など、収益源の多角化に成功しています。年率28%で増加する純預かり資産は、顧客基盤が定着し、新たな資金が流入していることを示しています。
対照的に、コインベースの事業は暗号資産取引所に大きく依存しています。そのため、同社の業績は暗号資産市場のセンチメントに直接的に左右され、収益の変動性が非常に高くなっています。ベータ値が3.35と高いことからも、同社株が市場全体の動きに対して極めて敏感であることが分かります。
 Ad
バリュエーションとリスク要因
ファンダメンタルズではロビンフッドが優位に立つものの、バリュエーションの観点からは両社ともに課題を抱えています。Investing.comの適正価値モデルでは、ロビンフッドの株価には-34.6%の下落余地が示唆されており、現在の株価が成長期待を織り込みすぎている可能性を指摘しています。一方、コインベースの下落余地は-6.2%と、相対的に割高感は小さいと評価されています。
投資家が考慮すべき主なリスクは以下の通りです。
- 収益の集中リスク: ロビンフッドは多角化により低い一方、コインベースは暗号資産への依存度から高い。
- ボラティリティ(ベータ値): コインベース(3.35)はロビンフッド(2.34)を上回り、株価変動が激しい。
- 財務健全性: 負債資本倍率はコインベース(59.1%)の方がロビンフッド(146%)よりも健全である。
結論として、ロビンフッドは多様な収益源と力強い成長軌道を持つ総合的な金融プラットフォームとして進化しています。対照的にコインベースは、暗号資産市場の将来性に賭ける、より専門的で高リスクな投資対象と位置づけられます。どちらの銘柄も割高感があり、それぞれの成長ストーリーが失速した場合には株価が下落するリスクを内包しています。