
Story
Robinhood 與 Coinbase 財報對決:多元化成長勝過加密貨幣週期
Summary
最新財務數據顯示,Robinhood 憑藉其多元化的營收與強勁獲利能力,在基本面表現上超越了高度依賴加密貨幣市場且營收萎縮的 Coinbase。
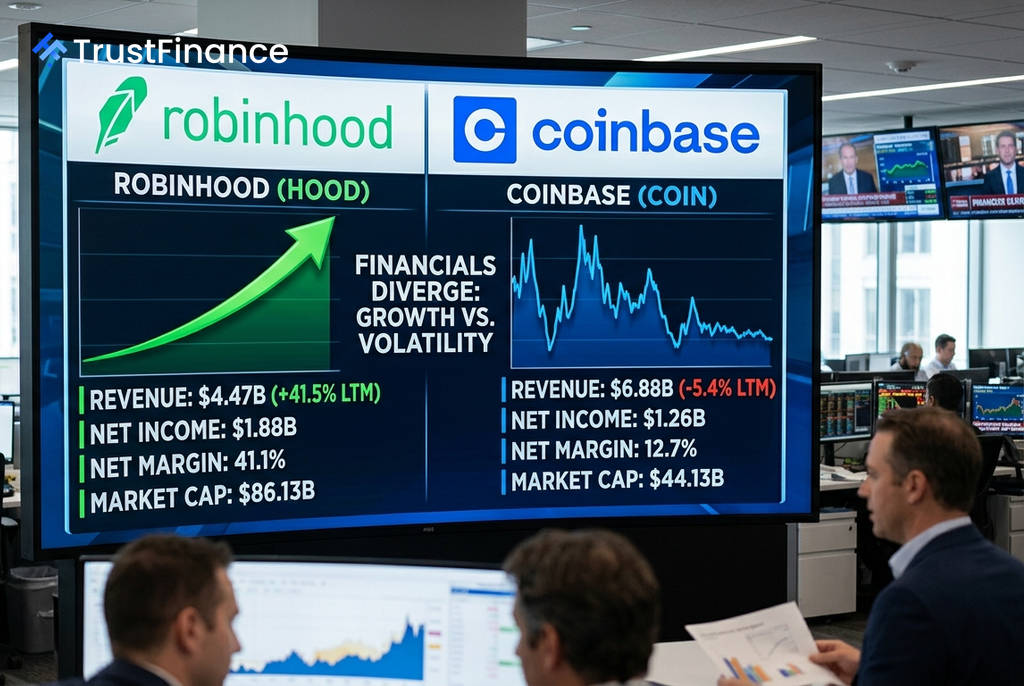
在零售金融科技領域的競爭中,Robinhood (HOOD) 與 Coinbase (COIN) 在 2026 年展現出截然不同的發展軌跡。數據顯示,Robinhood 的營收實現了強勁增長,而 Coinbase 則面臨衰退,凸顯了兩家公司在商業模式與市場應對上的根本差異。
營收與獲利能力分野
根據最近十二個月 (LTM) 的財務數據,兩家公司的表現形成鮮明對比。Robinhood 的營收大幅增長了 +41.5%,而 Coinbase 的營收則萎縮了 -5.4%。這種差距也體現在獲利能力上,Robinhood 的淨利率高達 41.1%,遠優於 Coinbase 的 12.7%。
從長期趨勢來看,Robinhood 的營收在過去四個財政年度中,從 13.6 億美元增長至 44.7 億美元,並成功從虧損 10.3 億美元轉為獲利 18.8 億美元。相較之下,Coinbase 的營收增長陷入停滯,最近一個財政年度的淨利潤也從 25.8 億美元大幅下滑至 12.6 億美元,顯示其營運面臨顯著的市場逆風。
商業模式的根本差異
兩家公司的核心業務差異是造成業績分歧的主要原因。Robinhood 已經發展成為一個多元化的零售投資平台,其營收來源涵蓋股票、選擇權、加密貨幣交易、保證金融資以及預測市場等多個領域。這種多元化佈局降低了對單一資產類別的依賴性。
 Ad
另一方面,Coinbase 的業務本質上仍是一個加密貨幣交易所,其業績與加密貨幣市場的景氣高度相關。這使其成為對加密貨幣情緒的槓桿化投資標的,而非一個穩健的綜合性金融平台。其高達 3.35 的貝他係數 (Beta) 也反映了其股價相對於市場的極高波動性,使其更像是一種加密貨幣衍生品。
估值與風險展望
儘管 Robinhood 的基本面強勁,但其估值已處於高位。公允價值模型分析指出,其股價可能存在 -34.6% 的潛在下修空間,顯示市場已對其成長故事給予了高昂的定價。投資者需留意其偏高的本益比 (P/E) 與股價淨值比 (P/B)。
Coinbase 的情況則更為複雜。雖然其公允價值模型顯示的潛在下修空間僅為 -6.2%,但其遠期本益比 (Forward P/E) 高達驚人的 802.3 倍,這預示著分析師普遍預期其未來盈餘將會急劇惡化。對於投資者而言,這代表著 Robinhood 擁有更穩固的成長基礎和多元化的驅動力,而 Coinbase 的前景則高度依賴於難以預測的加密貨幣市場週期。