
Story
拼多多Q2财报:利润超预期但营收放缓,战略投资压缩短期利润率
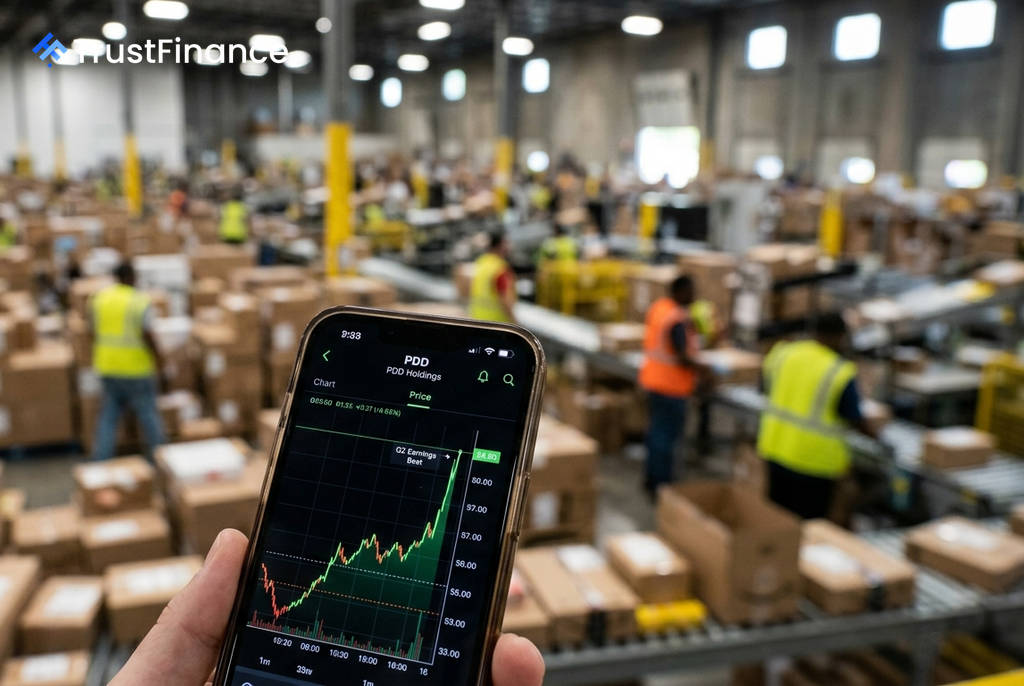
拼多多控股 (PDD) 公布了其2026年第二季度财报,业绩喜忧参半。尽管每股收益超出分析师预期,但营收增长显著放缓至个位数,凸显了公司在战略投资期面临的增长与盈利之间的平衡挑战。
业绩喜忧参半,增长放缓成焦点
根据财报,拼多多第二季度营收为1123.6亿元人民币,同比增长8%,但低于市场预期的1.35%。这一增长率标志着与前几个季度相比的持续减速。与此同时,公司调整后每股收益为19.33元人民币,超出市场预期5.34%,显示出其在成本控制方面仍具韧性。
从收入构成来看,增长主要由交易服务驱动,该部分收入同比增长13%至547亿元。相比之下,在线营销服务收入仅增长3.4%至576亿元。这一变化证实了公司业务重心正转向更侧重履约的运营模式。
战略投资压缩利润,利润率持续承压
营收增长放缓的同时,公司的盈利能力也受到挤压。第二季度净利润同比下降12-13%至272-285亿元人民币区间。财报显示,毛利率已从63.0%(2023财年)压缩至56.3%(2025财年),经营利润率也从28.5%降至22.7%。
利润率下降主要归因于公司在关键领域的积极投入。管理层表示,这是一个从追求短期变现到关注长期生态系统健康的战略转型。具体来看:
- 研发支出:同比大幅增长40%至43亿元人民币。
- 销售与营销费用:从去年同期的272亿元增至297亿元。
- 投资方向:资金主要用于商家支持、供应链基础设施建设以及信任与安全团队的扩充。
 Ad
未来催化剂与风险并存
展望未来,投资者正密切关注几大关键因素。公司计划投资1000亿元人民币的自营品牌业务被视为核心增长点,但管理层承认该业务因“外部因素”启动慢于预期,目前已“全面展开”。
在国际业务方面,欧盟于2026年7月生效的针对低价值跨境包裹的新关税,预计将对Temu在欧洲市场的扩张成本和利润率构成直接挑战。此外,拼多多在全球近100个市场运营,任何潜在的反垄断或跨境电商监管变化都可能对其业务产生实质性影响。
值得注意的是,截至季末,拼多多持有现金及短期投资高达4564亿元人民币(约合635亿美元)。管理层重申,目前没有进行股票回购或派发股息的计划,倾向于将资金再投资于生态系统建设,这为公司提供了战略灵活性,但也考验着投资者的耐心。
市场观点与展望
目前,市场对拼多多的看法存在分歧。看涨者认为,其8.7倍的历史市盈率已充分反映了利润率受压的风险,而庞大的现金储备和长期投资有望在未来重新点燃增长。交易服务收入的稳健增长也证明了其履约模式的有效性。
然而,看空者担心增长放缓可能是结构性的,而非周期性的。来自国内竞争对手和海外监管的压力可能进一步压缩利润空间。总而言之,拼多多正在执行一项典型的“穿越周期的投资”战略,以短期盈利换取长期的生态主导地位。这一战略能否成功,将取决于其庞大现金储备的部署效率。