
Story
PDD Holdings Lapor Hasil Bercampur, Korban Keuntungan Jangka Pendek untuk Pelaburan Jangka Panjang
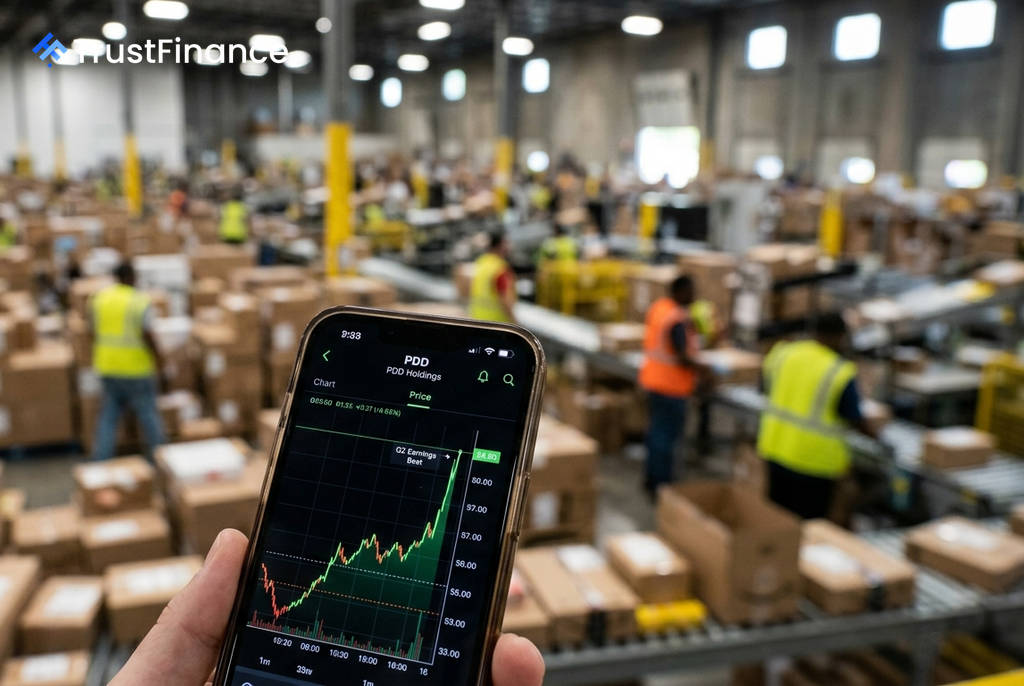
PDD Holdings melaporkan keputusan suku kedua 2026 yang bercampur, dengan syarikat itu melepasi jangkaan keuntungan tetapi gagal mencapai sasaran hasil. Keputusan ini memberi isyarat jelas mengenai strategi syarikat untuk mengutamakan pelaburan jangka panjang dalam ekosistemnya berbanding pertumbuhan hasil jangka pendek, satu langkah yang nampaknya diterima baik oleh pasaran.
Prestasi Suku Kedua
Menurut laporan syarikat, PDD Holdings mencatatkan pendapatan sesaham (EPS) sebanyak RMB 19.33, mengatasi anggaran penganalisis sebanyak 5.34%. Walau bagaimanapun, hasil syarikat berada pada RMB 112.36 bilion, 1.35% di bawah jangkaan.
Pertumbuhan hasil tahun-ke-tahun perlahan kepada 8%, meneruskan trend penyederhanaan daripada suku-suku sebelumnya. Pendapatan daripada perkhidmatan transaksi meningkat 13% kepada RMB 54.7 bilion, mengatasi pertumbuhan perkhidmatan pemasaran dalam talian yang hanya naik 3.4%. Ini mengesahkan peralihan tumpuan syarikat kepada operasi yang lebih berat pada aspek pemenuhan (fulfillment).
Strategi Pelaburan Menekan Margin
Keuntungan bersih syarikat jatuh antara 12% hingga 13% berbanding tahun sebelumnya, walaupun hasil meningkat. Ini disebabkan oleh perbelanjaan yang lebih tinggi, di mana pihak pengurusan secara sengaja mengorbankan keuntungan untuk pelaburan strategik.
Perbelanjaan utama termasuk:
 Ad
- Penyelidikan dan Pembangunan (R&D): Meningkat 40% kepada RMB 4.3 bilion.
- Jualan dan Pemasaran: Naik kepada RMB 29.7 bilion daripada RMB 27.2 bilion.
Pelaburan ini disalurkan kepada sokongan pedagang, infrastruktur rantaian bekalan, dan pasukan keselamatan platform. Akibatnya, margin kasar syarikat telah menyusut dengan ketara daripada 63.0% pada tahun kewangan 2023 kepada 56.3% pada tahun 2025. Walau bagaimanapun, keuntungan operasi terlaras masih meningkat 5% tahun-ke-tahun, menunjukkan fasa pelaburan ini mungkin mula stabil.
Pemangkin dan Risiko Masa Hadapan
Pihak pengurusan mengesahkan inisiatif jenama pihak pertama (first-party brand), yang disokong oleh pelaburan RMB 100 bilion dalam tempoh tiga tahun, kini "berjalan lancar sepenuhnya" selepas permulaan yang lebih perlahan. Kejayaan inisiatif ini adalah kritikal untuk pertumbuhan masa depan.
Satu lagi faktor penting ialah duti kastam baharu Kesatuan Eropah (EU) ke atas penghantaran rentas sempadan bernilai rendah, yang berkuat kuasa pada Julai 2026. Peraturan ini dijangka akan menjadi tekanan langsung ke atas margin keuntungan bagi pengembangan Temu di Eropah.
Sementara itu, PDD mempunyai rizab tunai dan pelaburan jangka pendek yang besar sebanyak RMB 456.4 bilion (~$63.5 bilion). Pihak pengurusan telah menyatakan tiada rancangan untuk pembelian semula saham atau dividen, sebaliknya memilih untuk melabur semula sepenuhnya ke dalam ekosistem. Bagi pelabur, ini bermakna kejayaan syarikat bergantung pada keupayaan pengurusan untuk menggunakan modal yang besar ini dengan berkesan.