
Story
PDD होल्डिंग्स Q2 परिणाम: लाभ अनुमान से बेहतर, लेकिन राजस्व वृद्धि धीमी
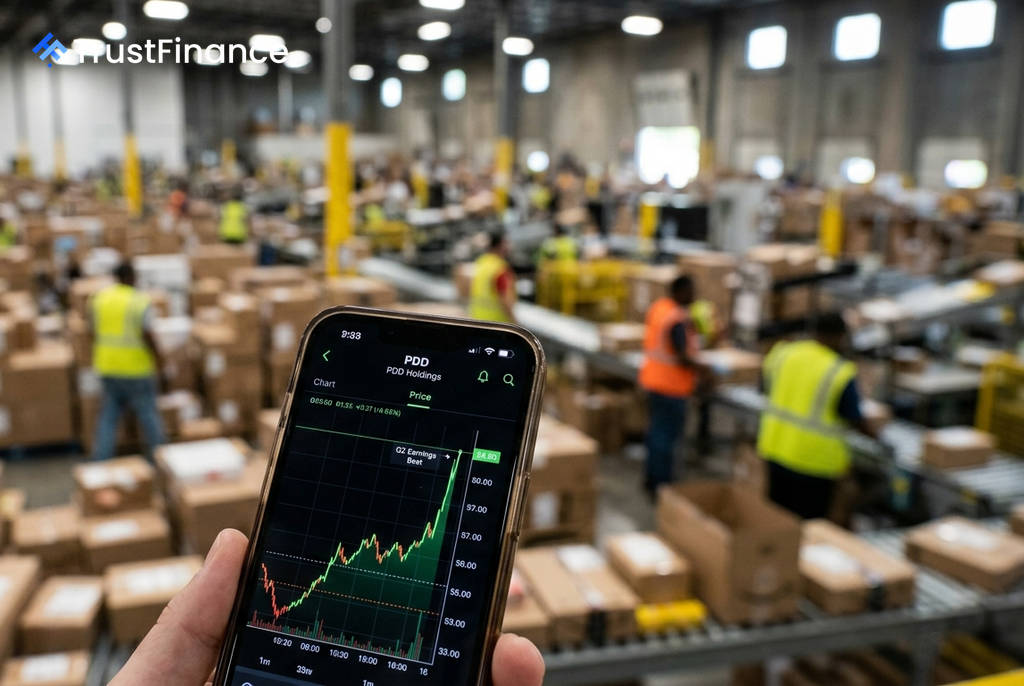
PDD होल्डिंग्स ने 2026 की दूसरी तिमाही के लिए मिश्रित वित्तीय परिणाम जारी किए हैं, जिसमें प्रति शेयर आय (EPS) अनुमानों से बेहतर रही, लेकिन राजस्व उम्मीदों से थोड़ा कम रहा। कंपनी की यह रणनीति अल्पकालिक कमाई के बजाय दीर्घकालिक इकोसिस्टम स्वास्थ्य और निवेश पर ध्यान केंद्रित करने के एक सचेत प्रयास को दर्शाती है।
तिमाही के नतीजे और रणनीतिक बदलाव
Investing.com के आंकड़ों के अनुसार, PDD ने RMB 19.33 का EPS दर्ज किया, जो अनुमान से 5.34% अधिक है। हालांकि, RMB 112.36 बिलियन का राजस्व 1.35% से अनुमान से चूक गया। राजस्व में साल-दर-साल केवल 8% की वृद्धि हुई, जो पिछली तिमाहियों की तेज गति से एक महत्वपूर्ण मंदी का संकेत है।
प्रबंधन ने स्पष्ट किया कि यह मंदी जानबूझकर की गई है। कंपनी आक्रामक रूप से निवेश कर रही है, जिससे शुद्ध आय में साल-दर-साल 12-13% की गिरावट आई है। मुख्य निवेश क्षेत्र हैं:
- अनुसंधान और विकास (R&D) खर्च में 40% की वृद्धि।
- व्यापारी सहायता, आपूर्ति श्रृंखला के बुनियादी ढांचे और विश्वास-और-सुरक्षा टीमों पर बढ़ा हुआ खर्च।
मार्जिन पर दबाव और भविष्य के उत्प्रेरक
कंपनी के मार्जिन पर दबाव स्पष्ट है। सकल मार्जिन वित्त वर्ष 2023 में 63.0% से घटकर वित्त वर्ष 2025 में 56.3% हो गया, जो फुलफिलमेंट लागत में वृद्धि और Temu के नुकसान को दर्शाता है। इसी अवधि में परिचालन मार्जिन भी 28.5% से घटकर 22.7% हो गया। इसके बावजूद, समायोजित परिचालन लाभ में 5% की वार्षिक वृद्धि एक सकारात्मक संकेत है, जो बताता है कि निवेश का चरण स्थिर हो सकता है।
 Ad
निवेशकों के लिए आगे देखने वाले प्रमुख कारक हैं:
- यूरोपीय संघ के सीमा शुल्क: जुलाई 2026 से लागू होने वाले नए यूरोपीय संघ के शुल्क Temu के यूरोपीय विस्तार की लाभप्रदता को प्रभावित करेंगे।
- फर्स्ट-पार्टी ब्रांड व्यवसाय: RMB 100 बिलियन के निवेश से समर्थित इस पहल की प्रगति पर कड़ी नजर रखी जाएगी।
- घरेलू मुद्रीकरण: ऑनलाइन मार्केटिंग सेवाओं की वृद्धि दर प्रमुख संकेतक होगी।
निवेशकों के लिए इसका क्या मतलब है?
PDD के पास RMB 456.4 बिलियन (लगभग $63.5 बिलियन) की भारी नकदी और अल्पकालिक निवेश है। प्रबंधन ने शेयर बायबैक या लाभांश की किसी भी योजना से इनकार किया है, और इसके बजाय इकोसिस्टम में पुनर्निवेश को प्राथमिकता दी है। यह धैर्यवान निवेशकों के लिए अवसर प्रदान करता है, लेकिन कुछ इसे बेकार पड़ी पूंजी के रूप में देख सकते हैं।
कंपनी का मूल्यांकन 8.7x के P/E अनुपात पर आकर्षक लगता है, जो बाजार द्वारा मार्जिन संकुचन के जोखिम को पहले से ही ध्यान में रखने का संकेत देता है। तेजी का दृष्टिकोण यह है कि कंपनी का भारी निवेश 2027-2028 तक विकास को फिर से गति दे सकता है। वहीं, मंदी का दृष्टिकोण यह है कि विकास में मंदी स्थायी हो सकती है और प्रतिस्पर्धा मार्जिन को और कम कर सकती है। कुल मिलाकर, PDD की रणनीति दीर्घकालिक प्रभुत्व के लिए अल्पकालिक लाभ का त्याग करने की है, जिसकी सफलता उसके विशाल नकदी भंडार के प्रभावी उपयोग पर निर्भर करेगी।