
Story
帕森斯发布业绩预警,二季度盈利远逊预期股价盘前暴跌
Text size
Background
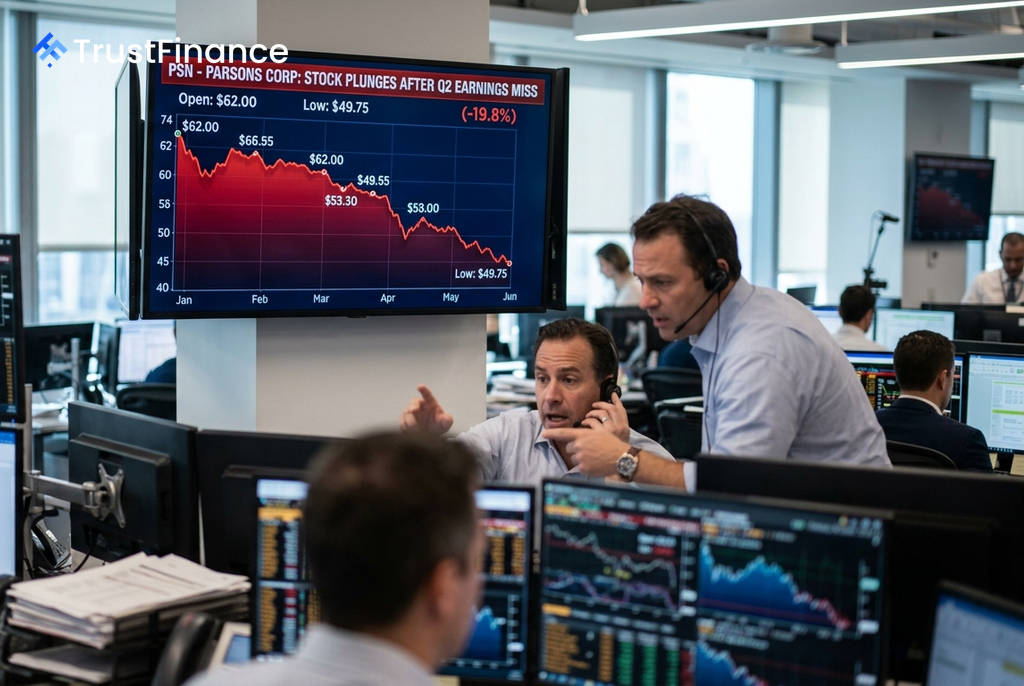
美国国防与关键基础设施技术公司帕森斯(Parsons, NYSE: PSN)在发布其2026年第二季度财报后,股价在盘前交易中暴跌近19.8%,至每股49.75美元。财报显示,公司盈利远低于市场预期,并下调了业绩指引,令投资者大感意外。
业绩严重不及预期,一次性费用拖累盈利
根据公司发布的财报,帕森斯第二季度的财务表现受到严重冲击。多项关键盈利指标急剧恶化,主要原因是两笔大额税前费用。
- 盈利数据:通用会计准则(GAAP)下,摊薄后每股亏损为0.14美元,而去年同期为每股收益0.50美元。调整后每股收益为0.65美元,远低于分析师普遍预期的0.76美元。
- 利润暴跌:营业利润骤降99%至仅100万美元,净利润由盈转亏,录得1500万美元的亏损。调整后EBITDA(息税折旧及摊销前利润)也同比下降72%至4200万美元。
- 主要拖累:业绩受到两项重大费用影响,包括一笔因出售两份合同而产生的7750万美元税前亏损,以及一笔因合资项目受历史性降雨和工期延误影响而计提的4090万美元税前费用。
下调业绩指引,投资者信心受挫
除了当季业绩令人失望外,帕森斯还发布了低于市场共识的第三季度业绩展望。公司预计2026年第三季度营收将在62.0亿至65.0亿美元之间,显著低于分析师预期的66.5亿美元。
 Ad
这一系列负面消息严重打击了投资者信心。事实上,在过去两年中,帕森斯已多次未能达到华尔街的营收预期。即便在本次暴跌之前,其股价已较52周高点89.50美元下跌了44%,显示出市场信心的持续流失。
市场影响与行业背景
帕森斯的股价暴跌是在整体市场环境相对平稳的背景下发生的,这凸显了其问题的独特性。相比之下,其国防承包商同行如RTX和洛克希德·马丁(Lockheed Martin)近期均报告了强劲的营收增长,分别超出分析师预期7.8%和3.8%。
在财报发布前,13位分析师中有9位给予帕森斯“买入”评级,市场情绪相对积极。然而,此次严重的盈利失误和悲观的业绩指引可能会引发一轮评级下调和目标价削减。市场目前正在重新评估该公司在政府预算依赖和收购整合方面的执行风险,其短期盈利前景面临严峻考验。