
Story
パーソンズ株が急落、第2四半期決算の不振と業績見通し引き下げを嫌気
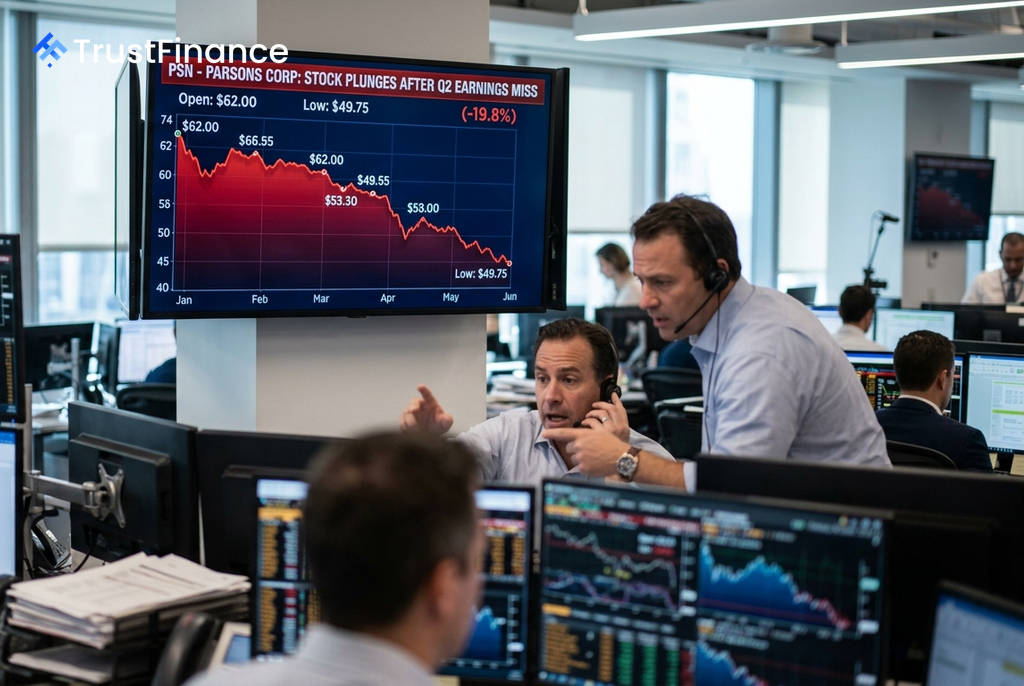
防衛・技術関連サービスを手掛けるパーソンズ(PSN)の株価は、2026年第2四半期決算が市場予想を大幅に下回り、さらに業績見通しを引き下げたことを受け、市場開始前の時間外取引で19.8%近く急落し49.75ドルに達した。巨額の特別損失と弱いガイダンスが投資家心理を直撃した形だ。
第2四半期決算、予想を大幅に下回る
同社が発表した第2四半期決算は、投資家の期待を大きく裏切る内容となった。営業利益は前年同期比で99%減のわずか100万ドルにまで落ち込み、純損益は1500万ドルの赤字に転落した。
- GAAPベースの希薄化後EPS(1株当たり利益): -0.14ドル(前年同期は0.50ドル)
- 調整後EPS: 0.65ドル(アナリスト予想の0.76ドルに届かず)
- 調整後EBITDA: 72%減の4200万ドル
この業績悪化は、売却目的で保有する2つの契約に関する7750万ドルの税引き前損失と、記録的な降雨や計画遅延の影響を受けた合弁事業プログラムに関する4090万ドルの税引き前費用が主因。これらの特別費用が利益を圧迫した。
業績見通しの引き下げが失望売りを誘う
 Ad
決算内容に加え、パーソンズが示した今後の見通しも市場の失望を誘った。同社は2026年第3四半期の売上高見通しを62億ドルから65億ドルの範囲としたが、これはアナリストのコンセンサス予想である66.5億ドルを大幅に下回るものだった。
パーソンズは過去2年間で複数回にわたり売上高予想を達成できておらず、投資家の信頼は徐々に低下していた。今回の決算とガイダンスは、そうした懸念を改めて浮き彫りにした。
市場の反応と背景
この日の米国株式市場は、S&P 500が0.3%上昇するなど、全体としてはほぼ横ばいであったため、パーソンズの株価下落は個別要因によるものとみられる。同業他社のRTXが14.5%、ロッキード・マーティンが10.5%の増収を報告する中、パーソンズの不振は際立っている。
株価は今回の急落前ですでに52週高値(89.50ドル)から44%低い水準にあったが、さらに52週安値(46.88ドル)に迫っている。アナリストはこれまで比較的強気な見方を示していたが、今回の結果を受けて目標株価の引き下げが相次ぐ可能性が高い。市場は同社の短期的な収益軌道について、根本的な見直しを迫られている。