
Story
파슨스, 2분기 '어닝 쇼크' 및 가이던스 하향에 주가 급락
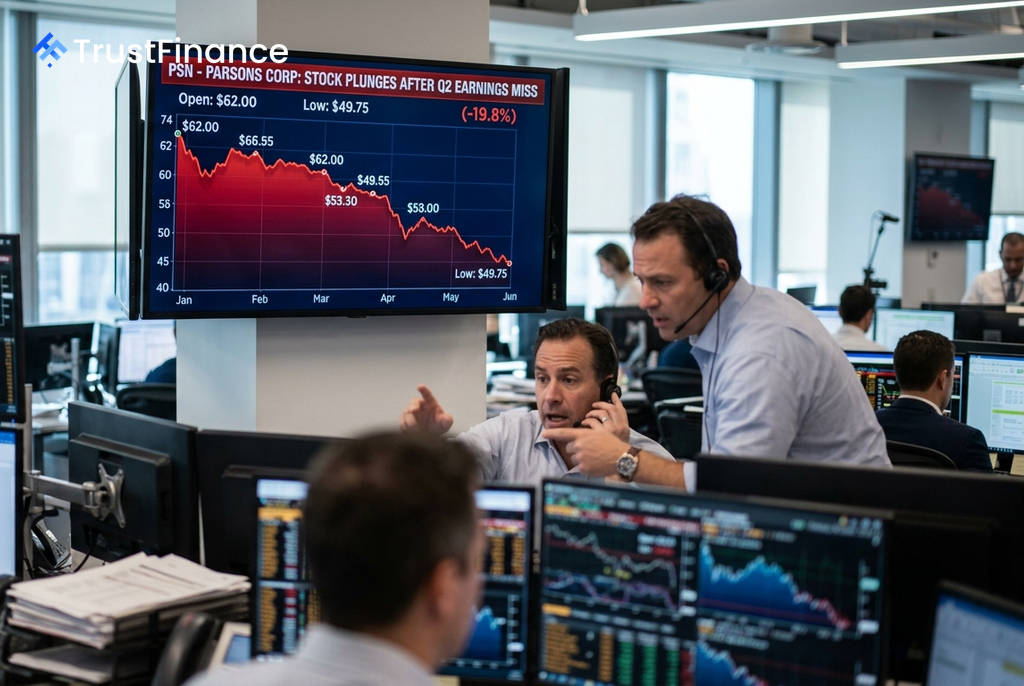
미국의 기술 중심 방산업체 파슨스(Parsons, NYSE: PSN)의 주가가 2분기 실적 발표 이후 개장 전 거래에서 약 19.8% 급락하며 49.75달러까지 밀려났다. 회사는 시장 예상치를 크게 하회하는 순이익과 함께 향후 매출 가이던스를 하향 조정하며 투자자들에게 큰 충격을 안겼다.
대규모 일회성 비용에 발목 잡힌 실적
파슨스가 발표한 2026년 2분기 실적은 시장의 기대를 완전히 빗나갔다. 대규모 일회성 비용이 반영되면서 실적이 크게 악화되었다.
- 영업이익: 100만 달러로 전년 동기 대비 99% 급감했다.
- 순이익: 1,500만 달러의 순손실을 기록하며 적자 전환했다.
- 주당순이익(EPS): 일반회계기준(GAAP) 주당순손실은 -0.14달러로, 전년 동기 0.50달러에서 급락했다.
- 조정 EPS: 일회성 항목을 제외한 조정 주당순이익은 0.65달러로, 애널리스트 컨센서스인 0.76달러를 하회했다.
이러한 실적 부진은 매각 예정인 2개 계약에서 발생한 7,750만 달러의 세전 손실과 기록적인 폭우 및 프로젝트 지연의 영향을 받은 합작 투자 프로그램 관련 4,090만 달러의 세전 비용 등 총 1억 1,800만 달러에 달하는 비용이 반영된 결과다.
실망스러운 가이던스와 시장 반응
 Ad
실적 충격에 더해, 파슨스는 3분기 매출 가이던스를 62억~65억 달러로 제시했다. 이는 시장 컨센서스인 66억 5,000만 달러에 크게 못 미치는 수치다.
파슨스는 지난 2년간 수차례 월가의 매출 예상치를 밑돌며 투자자 신뢰가 점차 약화된 바 있다. 이번 실적 발표 전에도 주가는 52주 최고가인 89.50달러 대비 44% 하락한 상태였다. 반면 동종업계인 RTX와 록히드 마틴은 각각 14.5%, 10.5%의 견조한 매출 성장을 보고하며 파슨스의 부진을 더욱 두드러지게 했다.
향후 전망
이번 실적 발표는 대규모 계약 관련 비용으로 인한 순이익 급감, 영업이익 증발, 그리고 시장 기대치를 밑도는 미래 전망이 결합된 '퍼펙트 스톰'으로 작용했다. 애널리스트들은 실적 발표 전까지 비교적 긍정적인 시각을 유지했으나(13명 중 9명 '매수' 등급), 이번 실적 쇼크로 인해 목표 주가 하향 조정이 잇따를 것으로 예상된다.
정부 예산에 대한 높은 의존도와 인수합병 이후 통합 과정에서의 실행 리스크 등 파슨스가 직면한 우려가 다시금 부각되고 있다. 주가가 52주 최저가인 46.88달러에 근접함에 따라, 시장은 회사의 단기 수익성에 대한 근본적인 재평가에 들어간 것으로 분석된다.