
Story
美银上调Okta评级至“中性”,看好增长前景但警告估值限制上行空间
Text size
Background
美国银行证券(BofA Securities)已将网络安全公司Okta (OKTA) 的股票评级从“跑输大市”上调至“中性”,理由是其增长前景改善,且新推出的身份认证产品获得了市场青睐。不过,该机构警告称,在股价近期大幅上涨后,大部分复苏预期可能已经反映在当前股价中。
评级与目标价上调细节
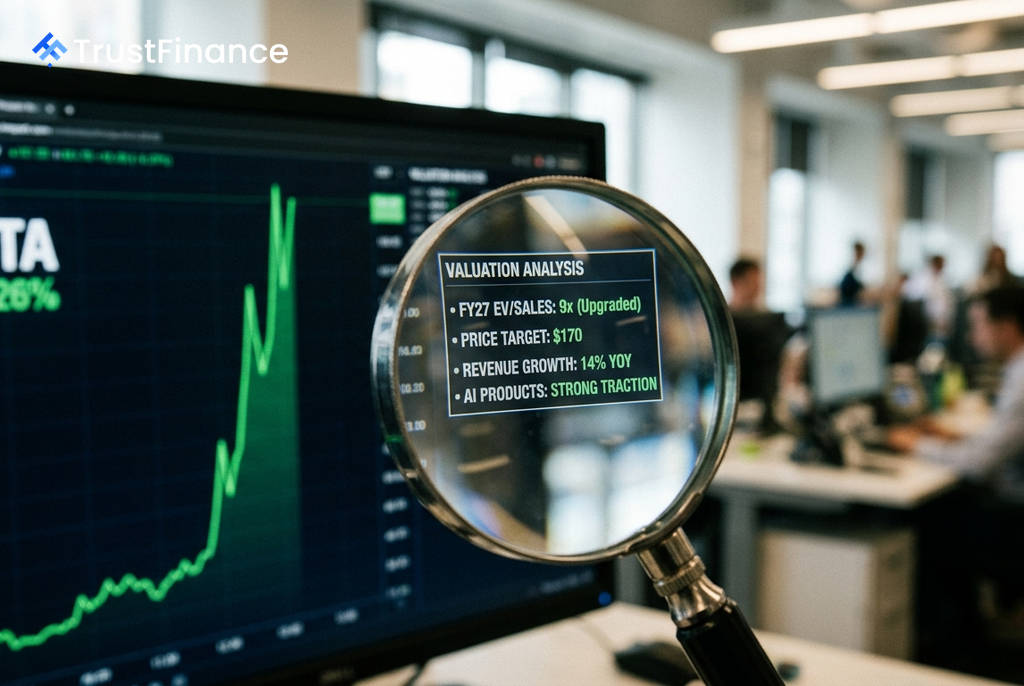
根据美国银行发布的报告,Okta的目标价被从75美元大幅上调至170美元。新的目标价基于对该公司2027财年企业价值与销售额之比(EV/Sales)的9倍估值,而此前的估值基础为4.5倍。
此举反映出该券商对Okta未来增长指标和人工智能(AI)领域机遇的看法变得更为积极。
增长指标改善与新品发力
支撑此次评级上调的关键在于Okta稳健的远期增长指标。该公司2027财年第二季度的当前剩余履约义务 (cRPO) 同比增长14%,达到25.9亿美元,超出了美国银行25.1亿美元的预期。同时,公司对第三季度cRPO的指引为26亿美元,也高于市场普遍预期的25.7亿美元,表明市场需求正在加速回暖。
 Ad
报告指出,Okta的新产品组合正显示出强劲的发展势头:
- 新产品在该季度订单中的占比从第一季度的25%上升至30%,“身份治理 (Identity Governance)” 仍是主要增长动力。
- “特权访问 (Privileged Access)” 和 “身份威胁保护 (Identity Threat Protection)” 等产品也持续获得市场关注。
- Okta的AI安全产品已吸引了数十家客户,其中包括数百万美元级别的大额交易。
- 包含新产品的交易平均合同价值比其他交易高出40%,显示出产品组合的扩展正在提升交易规模。
估值高企构成上行阻力
尽管前景向好,美国银行仍持谨慎态度,这也是评级仅为“中性”的原因。该机构指出,Okta的股价在过去四个月内上涨了超过110%,其企业价值与销售额之比已高于历史区间,这为股价的进一步上涨留下的空间有限。
此外,分析师认为,尽管AI业务前景诱人,但目前仍处于早期发展阶段,公司披露的相关指标有限。Okta管理层也认为,AI业务对2027财年业绩的贡献尚“不重大”。因此,如果公司未来的执行力未能持续改善,当前的高估值可能难以维持。