
Story
BofA nâng hạng Okta nhờ tăng trưởng và AI, nhưng định giá cao hạn chế đà tăng
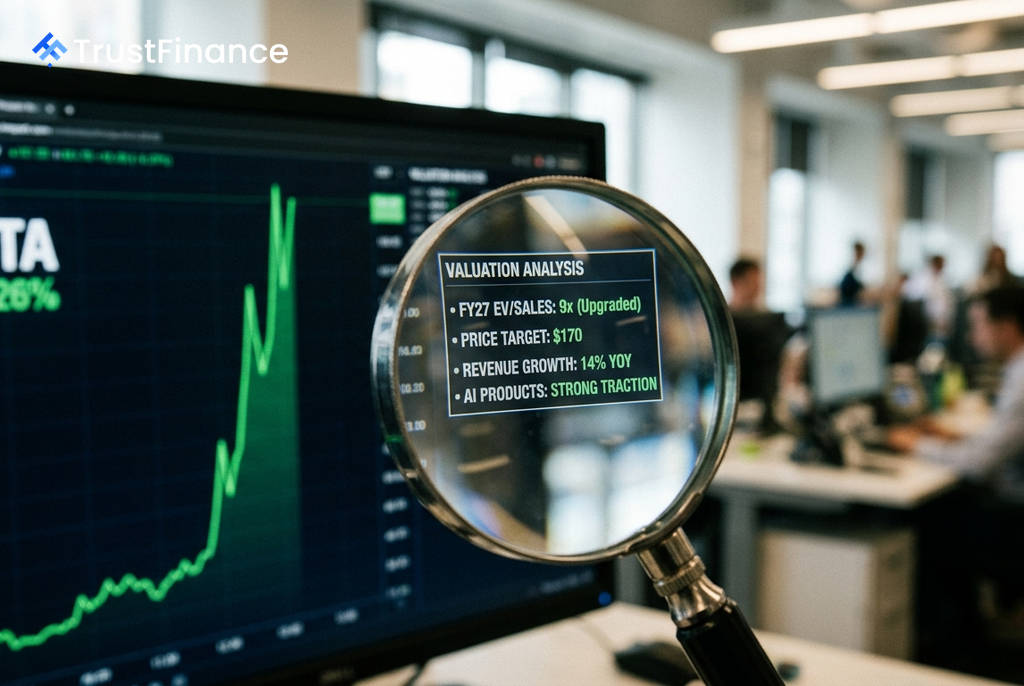
BofA Securities đã nâng cấp khuyến nghị cho công ty an ninh mạng Okta (OKTA) lên mức Trung lập từ mức Kém hiệu quả, viện dẫn hồ sơ tăng trưởng cải thiện và sức hút ngày càng tăng của các sản phẩm nhận dạng mới. Tuy nhiên, ngân hàng này cũng cảnh báo rằng phần lớn sự phục hồi của cổ phiếu có thể đã được phản ánh vào mức giá hiện tại.
Nâng cấp nhờ các chỉ số tăng trưởng tích cực
Trong báo cáo, BofA đã tăng giá mục tiêu cho Okta lên 170 USD từ mức 75 USD trước đó. Mức định giá mới này dựa trên tỷ lệ giá trị doanh nghiệp trên doanh thu (EV/Sales) ước tính cho năm tài chính 2027 là 9 lần, so với mức 4,5 lần trước đây.
Việc nâng cấp được củng cố bởi các chỉ số tăng trưởng mạnh mẽ trong tương lai. Cụ thể:
- Nghĩa vụ thực hiện hợp đồng còn lại hiện tại (cRPO) trong quý II năm tài chính 2027 đã tăng 14% so với cùng kỳ năm ngoái, đạt 2,59 tỷ USD, vượt qua kỳ vọng 2,51 tỷ USD của BofA.
- Hướng dẫn cRPO cho quý III là 2,6 tỷ USD cũng cao hơn ước tính của thị trường là 2,57 tỷ USD, cho thấy nhu cầu đang bắt đầu tăng tốc.
Động lực từ sản phẩm mới và tiềm năng AI
 Ad
Các sản phẩm mới của Okta đang trở thành động lực tăng trưởng quan trọng, chiếm 30% giá trị hợp đồng mới trong quý, tăng từ mức 25% trong quý I. Báo cáo của BofA cho biết sản phẩm Quản trị danh tính (Identity Governance) vẫn là động lực chính, trong khi Truy cập đặc quyền (Privileged Access) và Bảo vệ khỏi mối đe dọa danh tính (Identity Threat Protection) cũng tiếp tục có đà phát triển tốt.
Sản phẩm bảo mật ứng dụng trí tuệ nhân tạo (AI) của Okta đã thu hút hàng chục khách hàng, bao gồm cả các hợp đồng trị giá hàng triệu đô la. Đáng chú ý, các giao dịch bao gồm sản phẩm mới có giá trị hợp đồng trung bình cao hơn 40% so với các giao dịch khác, cho thấy danh mục sản phẩm mở rộng đang giúp tăng quy mô hợp đồng.
Định giá cao là rào cản chính
Bất chấp những tín hiệu tích cực, BofA cho rằng việc áp dụng AI vẫn đang ở giai đoạn đầu và ban lãnh đạo coi đóng góp của mảng này vào kết quả năm tài chính 2027 là không đáng kể. Rủi ro chính đối với nhà đầu tư là định giá của cổ phiếu.
Cổ phiếu Okta đã tăng hơn 110% trong bốn tháng qua và hiện đang giao dịch trên cả mức định giá EV/Sales lịch sử của nó. Điều này khiến dư địa cho đà tăng trưởng tiếp theo bị hạn chế, trừ khi công ty tiếp tục duy trì được đà thực thi xuất sắc.