
Story
拉卡拉上半年净利激增192%,投资收益成主因,核心盈利尚未恢复
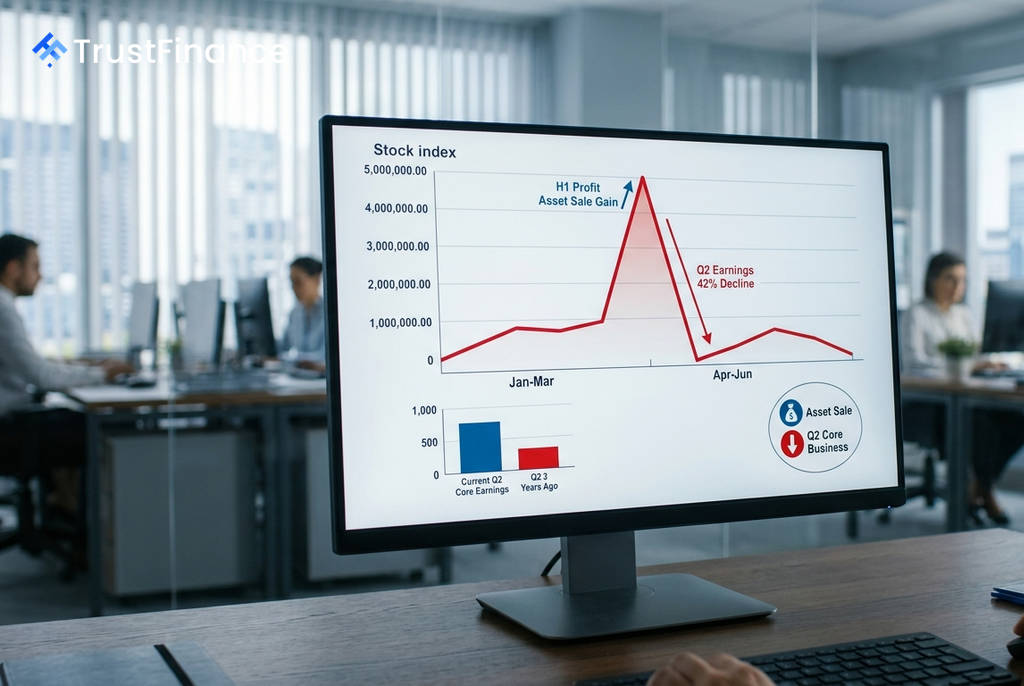
第三方支付公司拉卡拉(300773.SZ)发布的半年报显示,公司上半年净利润录得大幅增长,但这主要源于一次性的投资收益,其核心业务的盈利能力尚未完全恢复。财报披露后,公司同时公布了中期分红方案。
根据8月7日晚间发布的2026年半年度报告,拉卡拉实现营业收入32.57亿元,同比增长22.86%;归属于母公司股东的净利润为6.69亿元,同比激增191.67%。然而,剔除投资收益等非经常性项目后,其扣非净利润为2.19亿元,同比增长50.28%,但仍显著低于2024年同期的4.12亿元水平。
投资收益支撑业绩,主业盈利仍承压
财报显示,拉卡拉上半年靓丽的净利润数据主要得益于非经常性损益。公司在一季度已清仓其持有的蓝色光标(300058.SZ)全部股票,确认投资收益约5.51亿元。计入2025年的收益,拉卡拉通过本次投资累计确认收益达15.26亿元。
尽管上半年整体扣非净利润同比增长超五成,但分季度看,公司盈利能力面临挑战。第二季度,拉卡拉实现营收16.43亿元,同比增长21.53%,但归母净利润仅为0.74亿元,较去年同期的1.29亿元大幅缩水约42%。这表明,在剥离一次性收益后,公司主营业务的盈利能力仍面临压力。
各业务板块表现及市场分析
从主营业务来看,拉卡拉各项业务在上半年均实现增长。
 Ad
- 数字支付业务:收入达28.43亿元,同比增长20.32%。境内综合收单交易额2.25万亿元,同比增长14.99%,其中扫码交易额增长29.38%。
- 科技服务业务:收入2.13亿元,同比增长51.32%,部分得益于对“天财商龙”的收购并表。
- 跨境支付业务:交易规模达543.64亿元,同比增长46.38%。
尽管业务规模有所扩张,但市场分析人士普遍认为,依赖投资收益的盈利模式不具备可持续性。中国金融智库特邀研究员余丰慧向《时代周报》表示,拉卡拉核心支付业务面临存量竞争、费率承压和商户增长瓶颈,主业“造血”能力不足以支撑其估值。苏商银行特约研究员武泽伟也指出,随着蓝色光标持股全部清仓,公司后续利润增长必须依赖收单主业与增值服务。
后续发展与IPO进程
在业务发展方面,拉卡拉正积极布局人工智能领域,于今年6月公告拟以自有资金1.5亿元参投一支人工智能创投基金,以把握新兴产业机遇。
此外,市场关注其港股IPO进程。拉卡拉于2025年10月向港交所递交的上市申请已于今年4月失效,目前未披露新进展。分析认为,港股市场更看重主业盈利的稳定性与成长性,公司利润受投资收益扰动较大,或成为其上市进程的障碍之一。分析师建议,公司需展示出核心业务持续改善的趋势,以回应市场的可持续性疑虑。