
Story
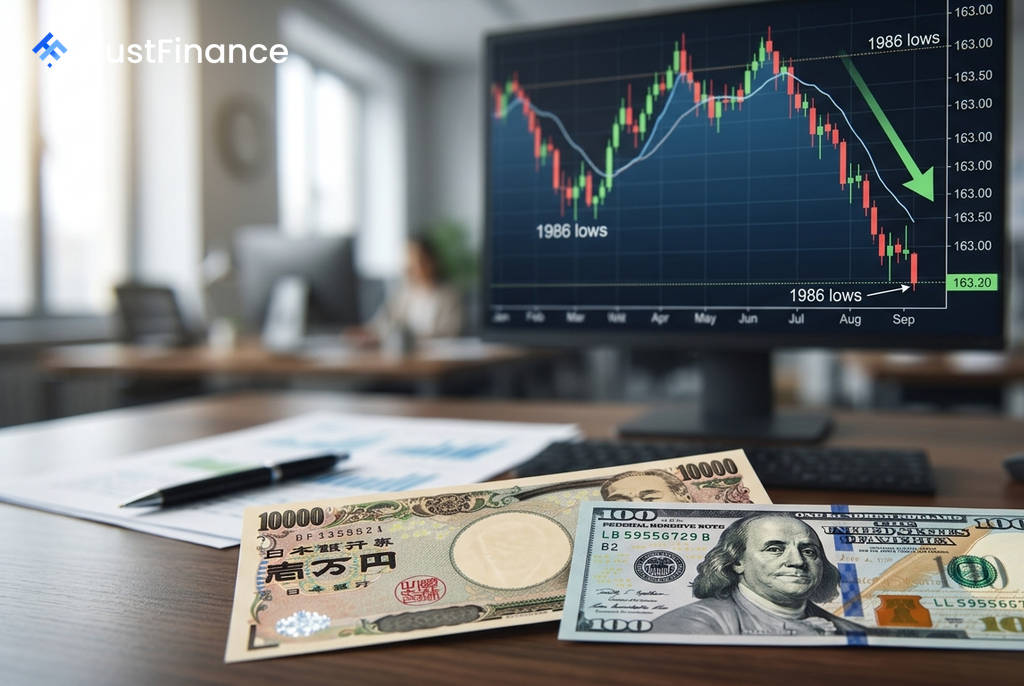
日元兑美元跌破163创1986年以来新低,油价风险拖累亚洲货币
Text size
Background
日元兑美元周三跌破163,创下自1986年以来的最低水平,主要原因是美国国债收益率走高以及中东地缘政治紧张局势推高油价,给作为主要能源进口国的日本带来压力。多数亚洲货币在谨慎交投中走弱,但韩元表现出相对韧性。
日元跌势加剧,干预风险升温
由于中东紧张局势升级引发对全球能源供应的担忧,加上美国国债收益率攀升,美元获得支撑,美元/日元汇率隔夜一度上涨0.5%至163.24。这一走势导致市场对日本官方可能出手干预的警惕性再度提高。
尽管日本政府公布了旨在提振长期增长的“骨太方针”(Honebuto no Hoshin)经济政策蓝图,计划到2040年投入超过370万亿日元(约合2.3万亿美元)的公共和私人投资,但这未能阻止日元的跌势。星展银行(DBS)外汇和信贷策略师Wei Liang Chang在一份报告中指出,该计划重申了日本央行的政策独立性,这应有助于缓解市场对央行为支持政府增长议程而推迟收紧货币政策的猜测。
油价上涨拖累多数亚洲货币
地缘政治风险导致原油价格上涨,这对亚洲大多数石油进口经济体构成了显著的阻力。能源成本上升通常会恶化贸易平衡、推高输入性通胀并影响投资者信心。
 Ad
受此影响,对石油价格敏感的多种亚洲货币承压:
- 印尼盾兑美元(USD/IDR)上涨0.3%
- 泰铢兑美元(USD/THB)上涨0.4%
- 印度卢比兑美元(USD/INR)上涨0.2%
- 马来西亚林吉特兑美元(USD/MYR)上涨0.3%
韩元因改革前景表现坚挺
与其他亚洲货币相比,韩元表现出较强韧性。尽管美元/韩元汇率上涨0.2%至1,483.67,但韩元在过去六个月中兑美元升值了1.5%。投资者对韩国旨在实现韩元国际化的路线图反应积极,该计划包括建立离岸韩元市场、扩大24小时交易和结算基础设施等措施。
星展银行分析认为,利率差异收窄、半导体出口强劲带来的贸易顺差扩大以及资本流动改善,应会在今年下半年支撑韩元温和复苏。市场参与者目前正密切关注即将召开的印尼央行、欧洲央行、日本央行和美联储的政策会议,以评估能源价格上涨是否会使全球通胀前景复杂化。