
Story
巴克莱下调评级,益普生因盈利前景担忧股价承压
Text size
Background
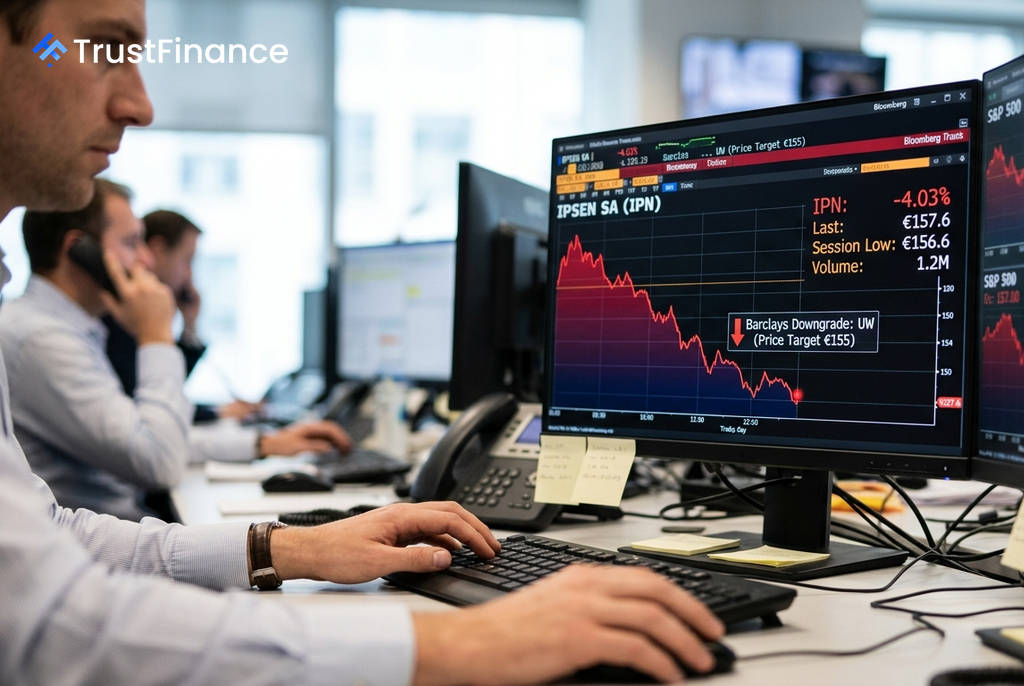
法国制药商益普生 (Ipsen, IPN) 股价周二下跌 3.8%,至 157.6欧元。此前,巴克莱银行 (Barclays) 发布一份重要的分析师报告,下调了该公司的股票评级,重新引发了市场对其未来盈利轨迹的担忧。
巴克莱下调评级引发抛售
巴克莱将益普生的评级从“持股观望”(Equalweight) 下调至“减持”(Underweight),并将其目标价从170欧元下调至 155欧元。该行分析师认为,益普生在2026年的强劲业绩表现越来越像是一个“周期性高点”,而非一个可持续的增长平台。
巴克莱的核心担忧集中在三个复合性的不利因素上:
- Somatuline销售额侵蚀加剧:随着仿制药竞争的白热化,其核心产品Somatuline的销售额面临加速下滑的风险。
- 潜在的竞品威胁:竞争对手的一款候选药物CAM2029可能在2026年底或2027年初显示出优于Somatuline的临床效果。
- 高昂的再投资负担:在后期在研管线产品上市前,益普生面临巨大的再投资压力。
巴克莱认为,这些因素共同对公司2027-2029年的盈利预期构成了“显著的下行风险”。
市场担忧并非空穴来风
 Ad
此次评级下调呼应了市场先前已存在的担忧。此前,投行Jefferies也曾下调益普生评级,并警告称CAM2029的竞争可能导致Somatuline的长期收入预期被侵蚀超过 35%。
益普生自身在2026年上半年财报电话会议上也承认,Somatuline的仿制药竞争预计将在2026年下半年及2027年对其销售额构成压力。同时,肿瘤学领域一款新药的入局也开始对另一款产品Onivyde的收入产生影响。
宏观环境加剧抛压
疲软的宏观市场背景也为益普生股价带来了额外压力。当日,美国主要股指普遍走低,标普500指数下跌0.4%,道琼斯工业平均指数下跌0.8%。这种谨慎的风险规避环境往往会放大面临特定公司利空消息的股票所承受的抛售压力。
综合来看,巴克莱的评级下调是股价下跌的直接导火索,但其背后是市场自上半年财报公布以来就持续关注的竞争和结构性问题。一个权威机构的看空观点,叠加低于当前股价的目标价以及疲软的宏观情绪,足以将益普生股价推至当日低点。