
Story
입센 주가, 바클레이즈 투자의견 하향 조정에 급락
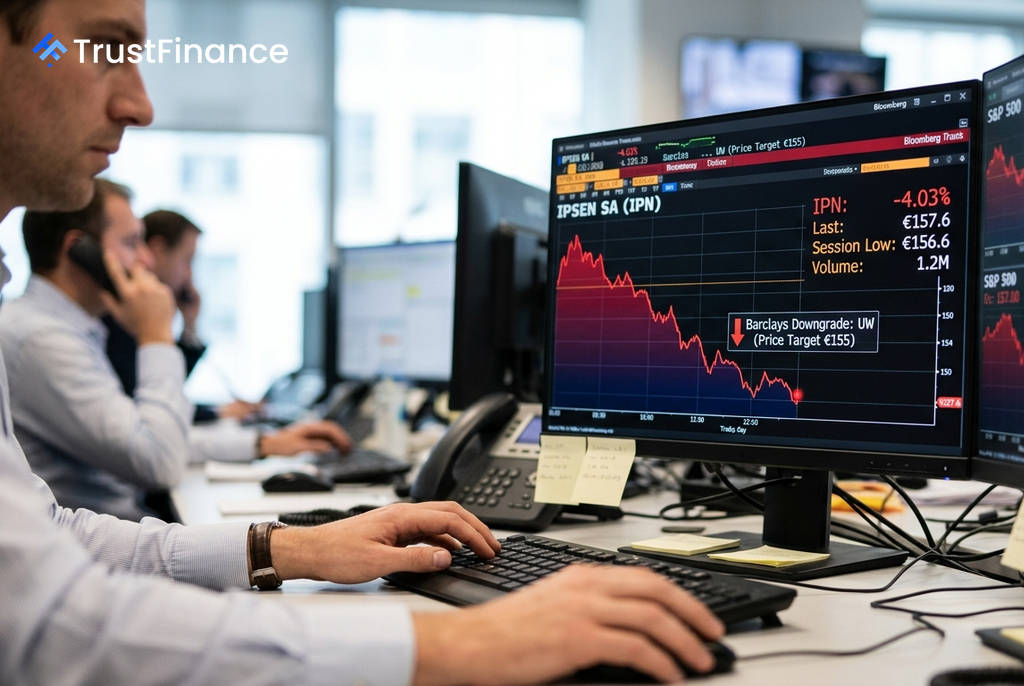
프랑스 제약사 입센(Ipsen)의 주가가 투자은행 바클레이즈(Barclays)의 투자의견 하향 조정 소식에 3.8% 하락한 157.6유로에 거래되었다. 이번 조정은 주력 제품의 경쟁 심화와 회사의 중기 수익 궤도에 대한 시장의 우려를 재점화시켰다.
바클레이즈, 투자의견 및 목표가 하향
바클레이즈는 입센에 대한 투자의견을 '비중유지(Equalweight)'에서 '비중축소(Underweight)'로 하향 조정하고, 목표주가를 기존 170유로에서 155유로로 낮췄다. 바클레이즈는 보고서에서 입센의 2026년 호실적이 지속 가능한 성장 플랫폼이라기보다는 '경기 순환적 정점'일 가능성이 커 보인다고 분석했다.
애널리스트들은 2027년에서 2029년 사이 입센의 수익 추정치에 상당한 하방 리스크가 존재한다고 경고했다. 이러한 비관적 전망의 배경에는 세 가지 복합적인 악재가 자리 잡고 있다.
경쟁 심화 및 파이프라인 부담
바클레이즈가 지적한 핵심 우려 사항은 다음과 같다.
 Ad
- 제네릭(복제약) 경쟁 심화로 인한 주력 제품 소마툴린(Somatuline) 매출 잠식 가속화
- 2026년 말 또는 2027년 초 경쟁 약물 'CAM2029'가 소마툴린 대비 임상적 우월성을 입증할 가능성
- 후기 파이프라인 신약 출시를 앞두고 상당한 재투자 부담 발생
이러한 우려는 새로운 것이 아니다. 앞서 제프리스(Jefferies) 또한 CAM2029와의 경쟁으로 소마툴린의 장기 매출 추정치가 35% 이상 감소할 수 있다고 경고한 바 있다. 입센 역시 2026년 상반기 실적 발표에서 제네릭 경쟁이 하반기 매출에 부담을 줄 것으로 예상한다고 인정한 바 있다.
시장 반응과 배경
입센의 주가는 이날 장중 최저 156.6유로까지 밀렸다. S&P 500 지수가 0.4%, 다우존스 산업평균지수가 0.8% 하락하는 등 전반적인 시장의 위험회피 심리도 개별 기업 악재에 대한 매도 압력을 가중시켰다.
입센의 주가는 52주 최저가인 109.9유로에서 최근 174.0유로까지 급등했으나, 애널리스트들의 컨센서스가 악화되면서 상승세가 꺾일 위험에 처했다. 결국 바클레이즈의 투자의견 하향 조정이 직접적인 기폭제가 되었지만, 이는 이미 시장이 인지하고 있던 경쟁 및 구조적 문제에 대한 우려를 다시 한번 확인시켜준 셈이다.