
Story
分析师聚焦AI板块:美光回调被视为买入良机,多家公司评级遭调整
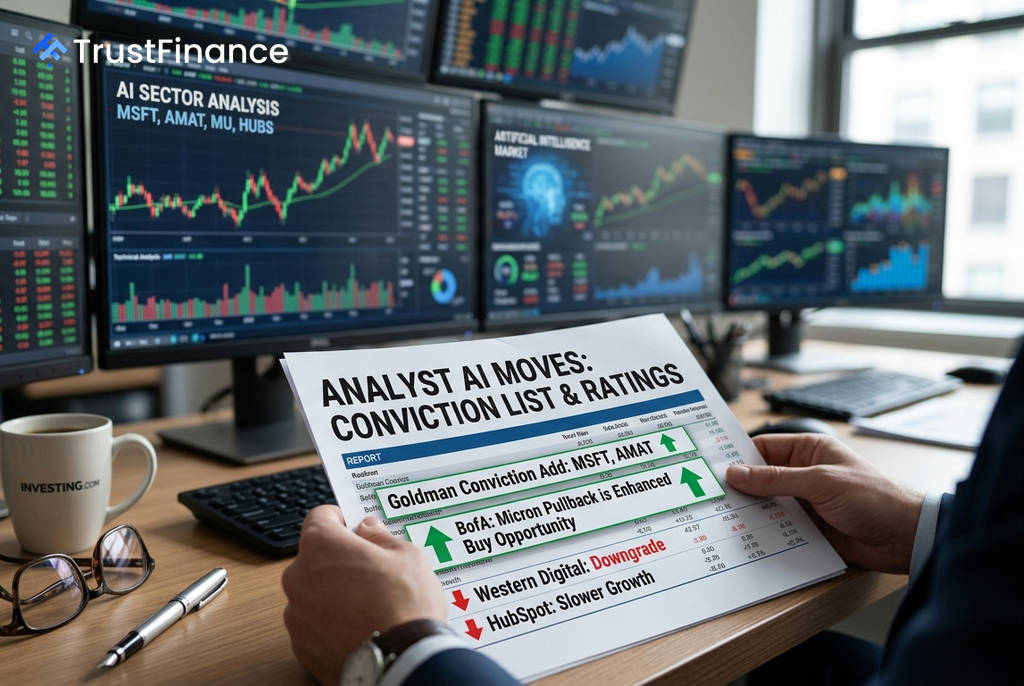
华尔街分析师本周对人工智能(AI)领域的关键公司采取了截然不同的立场,凸显出市场在评估该行业机遇与风险时的选择性日益增强。高盛等投行看好微软等行业龙头的长期潜力,而另一些分析师则对西部数据和HubSpot等公司的近期前景表示担忧。
高盛看好AI龙头与半导体设备商
高盛在本月调整其美国“强力买入名单”时,新增了微软 (Microsoft) 和应用材料 (Applied Materials)。
- 微软:分析师Gabriela Borges指出,随着AI革命从训练和基础设施转向“如何在企业中应用AI的早期阶段”,微软处于有利地位。她预计,Azure业务加速、AI单位经济效益改善以及Copilot的商业化,将推动公司每股收益(EPS)增长率从2027财年的12%加速至2029财年的超过20%。
- 应用材料:高盛认为,鉴于公司在沉积和蚀刻工具领域的敞口,其在顶级DRAM制造商和领先晶圆代工厂中获得市场份额的条件已经成熟。
存储芯片股前景分化
存储芯片领域,分析师的观点出现了明显分歧。美国银行力挺美光,而Summit Insights则下调了西部数据的评级。
美光:回调是“更佳的买入机会”
美国银行重申对美光 (Micron) 的“买入”评级和1550美元的目标价,并告知投资者近期的股价回调是一个“更佳的买入机会”。分析师Vivek Arya承认,存储芯片价格和利润率最终会正常化,但他认为近期的股价调整更多是投资者提前布局,而非基本面恶化。该行模型预测,美光2028财年的每股收益约为150美元,即便在熊市情景下也能维持在100美元左右。
 Ad
西部数据:技术转型带来风险
相比之下,Summit Insights将西部数据 (Western Digital) 的评级下调至“持有”。分析师Kinngai Chan指出,公司向热辅助磁记录(HAMR)技术的转型“带来了风险”,预计更高的成本将在2027年对毛利率构成压力。他表示:“我们认为大部分利好因素已反映在股价中,并预计公司财务表现的超预期增长将在2027年放缓。”
软件股增长放缓,HubSpot遭多家投行降级
由于增长放缓、业绩指引令人失望以及缺乏短期催化剂,软件公司HubSpot周四遭到了包括伯恩斯坦(Bernstein)、奥本海默(Oppenheimer)和派杰(Piper Sandler)在内的三家华尔街公司下调评级。
分析师普遍指出,销售周期延长和客户预算敏感性增加是主要原因。伯恩斯坦分析师Firoz Valliji表示,在增长路径和AI应用前景明朗化之前,该股“可能会在冷板凳上坐一段时间”。
市场观点:警惕“盈利泡沫”
高盛策略师在另一份报告中提出,科技股面临的关键风险可能并非估值过高,而是其盈利增长的持久性。他们认为,虽然科技股的估值已有所压缩,但市场隐含的未来盈利增长预期却“远超2000年科网泡沫时期的峰值”。策略师总结道:“在整个科技行业,似乎不存在估值泡沫,但可能存在盈利泡沫。”