
Story
Tin tức Chứng khoán AI: Goldman Sachs thêm Microsoft vào danh sách mua mạnh, HubSpot bị hạ bậc hàng loạt
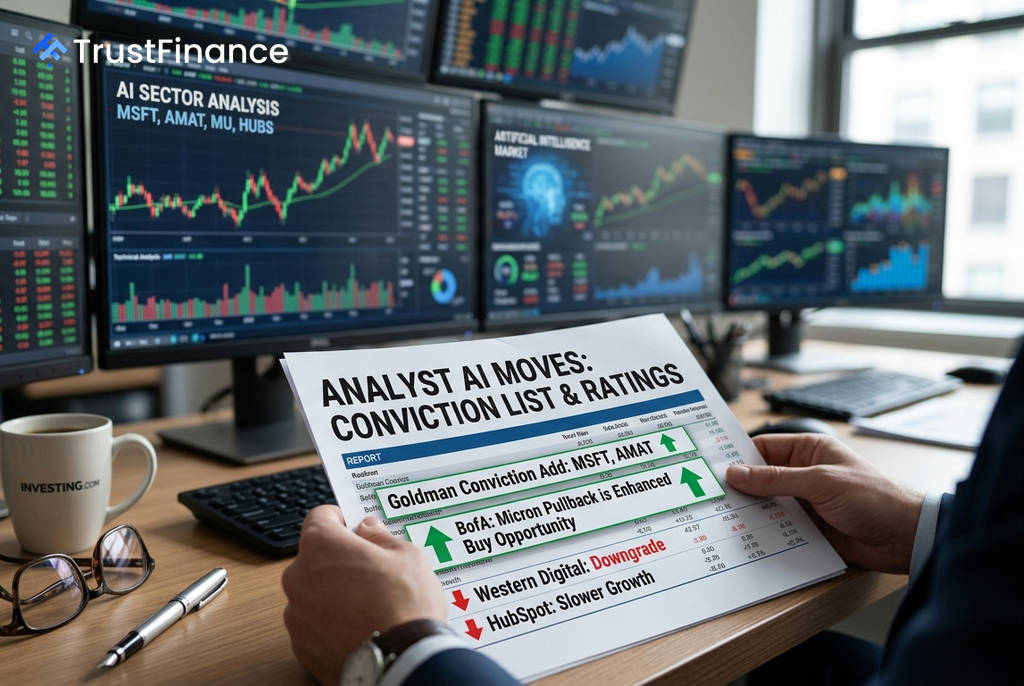
Các nhà phân tích Phố Wall đã có những động thái đáng chú ý trong tuần này đối với các cổ phiếu ngành trí tuệ nhân tạo (AI), nổi bật là việc Goldman Sachs thêm Microsoft vào danh sách khuyến nghị mua mạnh và Bank of America bảo vệ Micron, trong khi một số công ty khác như Western Digital và HubSpot lại bị hạ bậc xếp hạng.
Goldman Sachs lạc quan về triển vọng AI
Goldman Sachs đã cập nhật "Danh sách Mua mạnh" (Conviction List) tại thị trường Mỹ, bổ sung Microsoft (MSFT) và Applied Materials (AMAT). Nhà phân tích Gabriela Borges nhấn mạnh vị thế của Microsoft khi cuộc cách mạng AI chuyển từ giai đoạn đào tạo và hạ tầng sang "giai đoạn đầu của việc ứng dụng AI trong doanh nghiệp". Bà kỳ vọng tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS) của Microsoft sẽ tăng tốc từ 12% trong năm tài chính 2027 lên hơn 20% vào năm 2029.
Đối với Applied Materials, Goldman tin rằng công ty có vị thế tốt để giành thị phần từ các nhà sản xuất DRAM hàng đầu và các xưởng đúc chip nhờ thế mạnh về các công cụ lắng đọng và khắc axit. Trong một báo cáo riêng, các chiến lược gia của Goldman cho rằng rủi ro chính đối với cổ phiếu công nghệ hiện nay không nằm ở định giá quá cao mà là ở "bong bóng lợi nhuận", tức sự bền vững của tăng trưởng lợi nhuận.
Động thái trái chiều với cổ phiếu chip và lưu trữ
Bank of America (BofA) đã tái khẳng định khuyến nghị Mua đối với Micron (MU) với giá mục tiêu 1.550 USD, gọi đợt giảm giá gần đây của cổ phiếu là một "cơ hội mua vào nâng cao". Nhà phân tích Vivek Arya thừa nhận giá bộ nhớ và biên lợi nhuận sẽ bình thường hóa, nhưng cho rằng các yếu tố cơ bản vẫn đang cải thiện. BofA dự phóng EPS của Micron có thể đạt khoảng 150 USD vào năm tài chính 2028.
 Ad
Ngược lại, Summit Insights đã hạ bậc Western Digital (WDC) xuống mức Nắm giữ, với lý do rủi ro liên quan đến việc công ty chuyển đổi sang công nghệ ghi từ hỗ trợ bằng nhiệt (HAMR) trong mảng ổ cứng. Nhà phân tích Kinngai Chan cho rằng chi phí cao hơn trong quá trình chuyển đổi này có thể gây áp lực lên biên lợi nhuận gộp vào năm 2027, và hầu hết các yếu tố tích cực đã được phản ánh vào giá cổ phiếu.
HubSpot bị hạ bậc hàng loạt
Cổ phiếu HubSpot (HUBS) đã bị ít nhất ba công ty tại Phố Wall hạ bậc xếp hạng sau khi công bố kết quả kinh doanh quý II, với các nhà phân tích chỉ ra sự tăng trưởng chậm lại, dự báo đáng thất vọng và thiếu các chất xúc tác trong ngắn hạn.
- Bernstein hạ bậc xuống "Hiệu suất Thị trường" (Market-Perform) và giảm mạnh giá mục tiêu từ 381 USD xuống 220 USD, cho rằng kỳ vọng tăng trưởng đã suy giảm.
- Oppenheimer hạ bậc xuống "Hiệu suất" (Perform), chỉ ra lượng khách hàng mới ròng thấp hơn dự kiến.
- Piper Sandler cũng chuyển sang mức "Trung lập" (Neutral), với lý do chu kỳ bán hàng kéo dài và khách hàng nhạy cảm hơn về ngân sách.
Các nhà phân tích đồng thuận rằng cổ phiếu HubSpot có thể sẽ bị thị trường "ghẻ lạnh" cho đến khi có một lộ trình rõ ràng hơn về tăng trưởng ổn định và việc ứng dụng AI mang lại hiệu quả.