
Story
Birkenstock股价较公允价值存30%折价,财务基本面持续改善
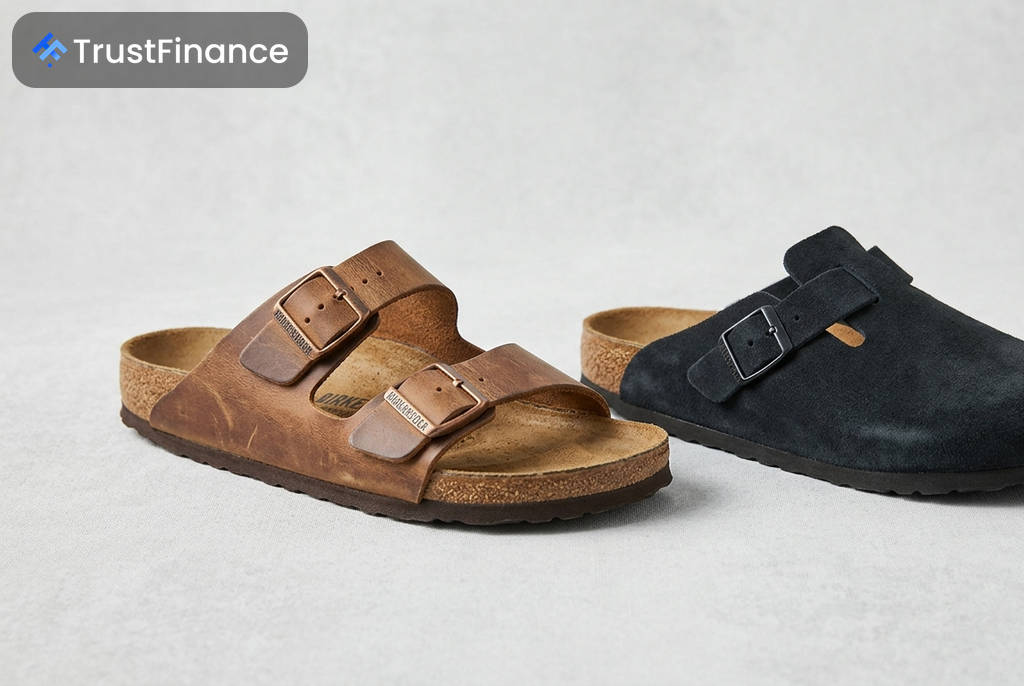
尽管市场在8月份因行业传染效应及大股东减持而出现波动,德国鞋履制造商Birkenstock (NYSE: BIRK) 的股价目前较其公允价值估值存在约30%的折价。在公司基本面持续改善、增长路径清晰的背景下,这一估值差距引起了市场关注。
财务表现稳健,上调全年指引
Birkenstock的财务数据显示出强劲的增长势头和盈利能力。在过去四个财年中,公司营收几乎翻倍,复合年增长率(CAGR)约为17.5%。息税折旧及摊销前利润(EBITDA)也同步增长,利润率稳定在30%至34%的区间,显示出其商业模式的韧性而非短暂的时尚潮流。
根据公司在2026年8月12日发布的2026财年第三季度报告:
- 季度营收为7.2亿欧元,按恒定汇率计算同比增长15%,超出市场预期的7.132亿欧元。
- 公司上调了2026财年全年业绩指引,预计恒定汇率营收增长15%,调整后EBITDA至少达到7.1亿欧元。
值得注意的是,公司毛利率一直保持在58.8%至62.1%的行业领先水平。尽管第三季度调整后毛利率同比下降130个基点至59.2%,但这主要是由外汇波动(60个基点)和美国关税(70个基点)等结构性外部因素导致,并未侵蚀品牌本身的定价能力。
债务优化与战略转型
 Ad
自2023年10月上市以来,杠杆收购带来的债务负担一直是市场的担忧点。然而,数据显示公司的去杠杆进程正在稳步推进。总债务已从2021财年的峰值22.3亿美元下降约30%,公司预计2026财年末的净杠杆率将从2.1倍降至1.6至1.7倍左右。此外,公司在2026年6月成功进行了债务再融资,以更低的利率和更长的期限置换了部分票据,优化了资本结构。
在战略层面,Birkenstock正经历从批发(B2B)向直面消费者(DTC)的渠道转型。2026财年第三季度,DTC渠道增速(16%)两年来首次超过B2B渠道(15%),这对利润率的长期扩张是积极信号。同时,公司正积极拓展产品线,闭趾鞋款的渗透率在第三季度提升了500个基点,以减少对经典凉鞋款式的依赖。
市场观点与风险
多数分析师对Birkenstock持积极看法,但目标价存在分歧。看涨的观点主要基于其强大的品牌护城河、超过90%的全价销售实现率、在亚太等市场的增长潜力以及持续的去杠杆化。然而,投资者也需关注潜在风险:
- 宏观压力:美元走弱带来的外汇逆风和美国关税政策可能会继续挤压利润空间。
- 股东结构:控股股东L Catterton未来可能进一步减持,或对股价造成短期技术性压力。
- 品牌定位:有分析师(如William Blair)担忧,快速扩张可能稀释品牌的溢价定位,尽管近期的DTC增长数据在一定程度上反驳了这一观点。