
Story
बर्केनस्टॉक का शेयर उचित मूल्य से 30% नीचे, कंपनी के वित्तीय स्वास्थ्य में सुधार
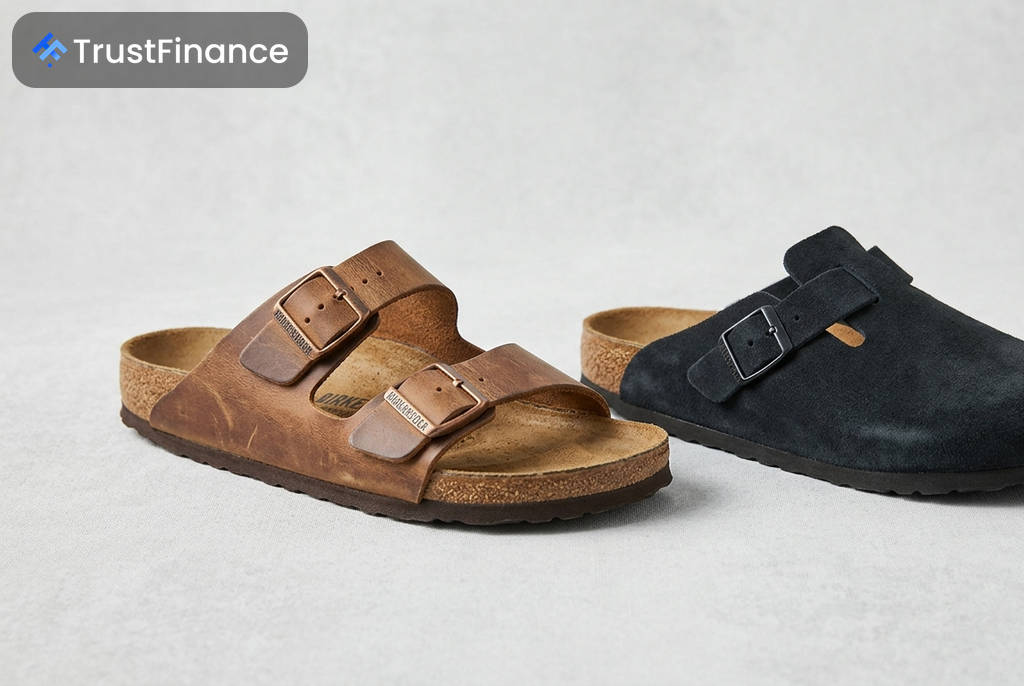
जर्मन फुटवियर निर्माता बर्केनस्टॉक होल्डिंग पीएलसी (BIRK) का शेयर अपने अनुमानित उचित मूल्य से 30.3% की महत्वपूर्ण छूट पर कारोबार कर रहा है, इसके बावजूद कि कंपनी के बुनियादी वित्तीय सिद्धांतों में लगातार सुधार हो रहा है। हालिया आंकड़ों के अनुसार, शेयर $35.17 पर था, जबकि इसका उचित मूल्य $45.84 आंका गया है, जो निवेशकों के लिए एक संभावित अवसर प्रस्तुत करता है।
वित्तीय प्रदर्शन और मूल्यांकन
बर्केनस्टॉक ने पिछले कुछ वर्षों में प्रभावशाली वित्तीय प्रदर्शन किया है। कंपनी ने लगातार मजबूत वृद्धि दर्ज की है, और इसकी लाभप्रदता उद्योग में सर्वश्रेष्ठ में से एक है।
- राजस्व वृद्धि: पिछले चार वित्तीय वर्षों में कंपनी का राजस्व लगभग दोगुना हो गया है, जो लगभग 17.5% की चक्रवृद्धि वार्षिक वृद्धि दर (CAGR) को दर्शाता है।
- मजबूत मार्जिन: कंपनी ने लगातार 58% से 62% के बीच सकल मार्जिन बनाए रखा है, जो लक्जरी सामान या सॉफ्टवेयर कंपनियों के समान है। समायोजित EBITDA मार्जिन भी 30% से 34% की सीमा में स्थिर रहा है।
- हालिया परिणाम: वित्तीय वर्ष 2026 की तीसरी तिमाही में, कंपनी ने स्थिर मुद्रा पर 15% की राजस्व वृद्धि के साथ €720 मिलियन की आय दर्ज की, जो विश्लेषकों की उम्मीदों से बेहतर थी। इसके साथ ही, कंपनी ने पूरे साल के लिए अपने राजस्व और समायोजित EBITDA के पूर्वानुमान को भी बढ़ाया है।
बैलेंस शीट और पूंजी आवंटन
अक्टूबर 2023 में अपने आईपीओ के बाद से निवेशकों के लिए कर्ज का स्तर एक चिंता का विषय रहा है, लेकिन कंपनी ने इस क्षेत्र में महत्वपूर्ण प्रगति की है। प्रबंधन ने शेयरधारकों को मूल्य लौटाने के लिए भी कदम उठाए हैं।
- कर्ज में कमी: लेवरेज्ड बायआउट के समय के $2.23 बिलियन के शिखर से कुल कर्ज लगभग 30% घटकर $1.57 बिलियन (वित्तीय वर्ष 2025) हो गया है। कंपनी का शुद्ध लीवरेज अनुपात भी वित्तीय वर्ष 2024 में 2.1x से घटकर वित्तीय वर्ष 2026 में ~1.6x-1.7x रहने का अनुमान है।
- शेयर बायबैक: प्रबंधन ने जून 2026 में €230 मिलियन का त्वरित शेयर पुनर्खरीद कार्यक्रम पूरा किया और $500 मिलियन के बायबैक कार्यक्रम को अधिकृत किया है।
- एल कैटरटन की बिक्री: अगस्त 2026 में, बहुसंख्यक शेयरधारक एल कैटरटन ने एक सेकेंडरी ऑफरिंग में लगभग $1 बिलियन के शेयर बेचे। यह ध्यान रखना महत्वपूर्ण है कि इससे प्राप्त आय कंपनी को नहीं मिली, लेकिन इस तरह की बिक्री अक्सर स्टॉक पर अल्पकालिक दबाव डालती है।
 Ad
रणनीतिक बदलाव और भविष्य की राह
सीईओ ओलिवर रीचर्ट के नेतृत्व में, बर्केनस्टॉक ने खुद को एक आला ऑर्थोपेडिक सैंडल-निर्माता से एक वैश्विक प्रीमियम लाइफस्टाइल ब्रांड में बदल दिया है। यह परिवर्तन कई रणनीतिक स्तंभों पर आधारित है।
- चैनल मिश्रण: कंपनी डायरेक्ट-टू-कंज्यूमर (DTC) चैनलों पर अपना ध्यान बढ़ा रही है, जो थोक की तुलना में अधिक मार्जिन प्रदान करते हैं। वित्तीय वर्ष 2026 की तीसरी तिमाही में, DTC बिक्री में 16% की वृद्धि हुई, जो दो वर्षों में पहली बार थोक वृद्धि से आगे निकल गई।
- उत्पाद विविधीकरण: कंपनी अपनी उत्पाद श्रृंखला का विस्तार कर रही है ताकि केवल सैंडल पर निर्भरता कम हो सके। क्लोज्ड-टो (बंद पंजे वाले) जूते अब शीर्ष 20 बिकने वाली शैलियों में से 11 हैं, और यह सेगमेंट 50% से अधिक की दर से बढ़ रहा है।
विश्लेषकों की राय और जोखिम
विश्लेषक समुदाय बर्केनस्टॉक पर मोटे तौर पर सकारात्मक है, हालांकि मूल्य लक्ष्यों में भिन्नता है। स्टिफ़ेल और पाइपर सैंडलर जैसे ब्रोकरेज ने क्रमशः $51 और $60 के मूल्य लक्ष्य के साथ 'बाय' रेटिंग दी है। हालांकि, कुछ जोखिम भी हैं जिन पर निवेशकों को नजर रखनी चाहिए।
- मुख्य जोखिम: इनमें प्रतिकूल विदेशी मुद्रा (FX) दरें, अमेरिका में टैरिफ बढ़ने की संभावना, और प्रमुख शेयरधारक एल कैटरटन द्वारा भविष्य में और शेयर बेचने की संभावना (ओवरहैंग) शामिल हैं।
- बुल केस: इसके विपरीत, सकारात्मक पक्ष में ब्रांड की 250 साल की विरासत, मूल्य निर्धारण शक्ति, कम आपूर्ति वाली वितरण रणनीति, और चीन जैसे कम विकसित बाजारों में विकास की अपार संभावनाएं शामिल हैं।