
Story
버켄스탁, 견조한 실적에도 주가는 공정가치 대비 30% 할인
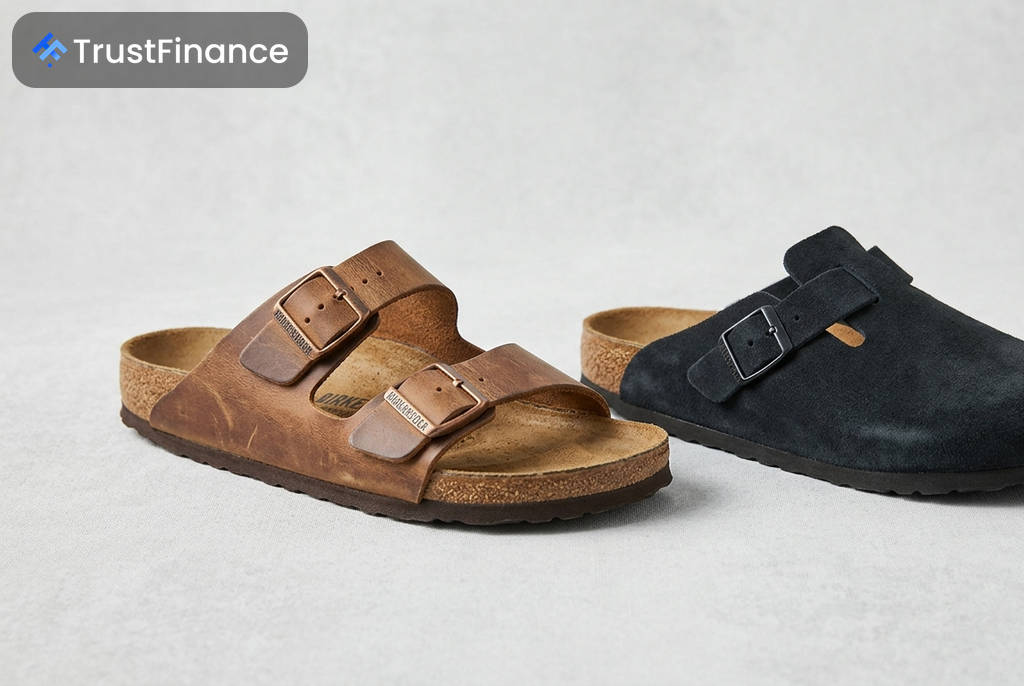
독일의 프리미엄 신발 브랜드 버켄스탁(NYSE: BIRK)의 주가가 견조한 펀더멘털 개선세와 상반된 흐름을 보이고 있다. 최근 발표된 3분기 실적 호조와 부채 구조 개선에도 불구하고, 주가는 공정가치 추정치인 45.84달러보다 30.3% 낮은 35.17달러 선에서 거래되며 시장의 주목을 받고 있다.
견고한 성장과 재무 건전성 강화
버켄스탁은 꾸준한 외형 성장과 수익성을 입증하고 있다. 2026 회계연도 3분기(8월 12일 보고) 매출은 고정환율 기준 15% 증가한 7억 2,000만 유로를 기록하며 시장 컨센서스(7억 1,320만 유로)를 상회했다. 이에 회사는 연간 매출 성장률 가이던스를 15%로, 조정 EBITDA는 최소 7억 1,000만 유로로 상향 조정했다.
수익성 또한 업계 최고 수준을 유지하고 있다. 지난 5년간 총이익률은 58%에서 62% 사이를 기록했으며, EBITDA 마진율 역시 30%대를 안정적으로 유지하고 있다. 기업공개(IPO) 이후 약점으로 지적되던 부채 문제도 개선되는 모습이다. 주요 내용은 다음과 같다.
- 총 부채는 사모펀드 인수 당시인 2021년 22억 3,000만 달러에서 2025년 15억 7,000만 달러로 약 30% 감소했다.
- 2026년 6월, 기존 고금리 채권을 저금리 장기 채권으로 성공적으로 리파이낸싱하며 이자 부담을 줄였다.
- 순차입금 비율은 2024년 3분기 2.1배에서 2026년 말 1.6~1.7배 수준으로 낮아질 전망이다.
DTC 채널 가속화와 제품 다각화
 Ad
버켄스탁의 성장 전략의 핵심은 소비자 직접 판매(DTC) 채널 강화와 제품 포트폴리오 확장이다. 2026년 3분기 DTC 부문은 고정환율 기준 16% 성장하며, 15% 성장에 그친 도매(B2B) 부문을 2년 만에 처음으로 앞질렀다. DTC 채널은 일반적으로 도매보다 수익성이 높아 향후 마진 개선에 긍정적인 요인으로 작용할 전망이다.
동시에 주력 제품인 샌들 외에 폐쇄형(closed-toe) 신발 라인업을 성공적으로 확장하고 있다. 3분기 폐쇄형 신발의 비중은 500bp 확대되었으며, 판매 상위 20개 모델 중 11개가 폐쇄형 제품일 정도로 다각화가 빠르게 진행 중이다. 이는 특정 계절에 편중되었던 브랜드의 한계를 극복하고 시장을 넓히는 데 기여하고 있다.
시장 평가와 잠재적 리스크
월스트리트 분석가들은 대체로 버켄스탁에 대해 긍정적인 시각을 유지하고 있으며, 목표 주가 컨센서스는 현재 주가 대비 약 47%의 상승 여력을 시사한다. 15%대의 매출 성장률을 보이는 기업의 선행 주가수익비율(Forward P/E)이 15.3배 수준이라는 점은 투자 매력도를 높이는 요인이다.
하지만 리스크 요인도 존재한다. 최대 주주인 사모펀드 엘캐터톤(L Catterton)의 지분 매각 가능성(오버행)은 주가에 단기적인 부담으로 작용할 수 있다. 또한, 미국 시장의 관세 인상과 달러 약세에 따른 환율 변동성은 수익성에 영향을 미칠 수 있는 외부 변수로 꼽힌다.