
Story
Atlassian财报超预期股价飙升,AI前景明朗但增长指引趋缓
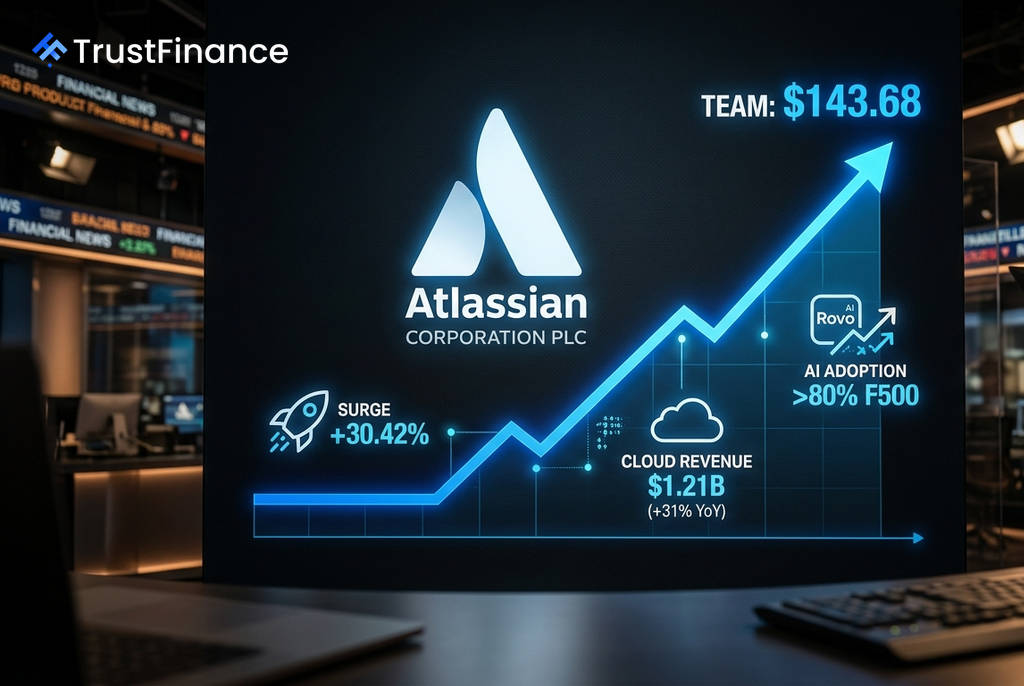
企业软件公司Atlassian (NASDAQ: TEAM)公布了远超市场预期的2026财年第四季度业绩,强劲的云业务增长和人工智能产品的积极进展,有效回应了投资者的核心关切,推动其股价在财报发布后交易日大涨超过30%。
业绩超预期,关键指标打消市场疑虑
财报显示,Atlassian在截至2026年6月30日的第四财季中,关键财务数据全面超出分析师预期,扭转了财报发布前的悲观情绪。
- 季度营收:实现17.7亿美元,同比增长28%,高于市场普遍预期的16.6亿美元。
- 调整后每股收益 (EPS):达到1.87美元,远超预期的1.50美元。
- 云业务收入:同比增长31%至12.1亿美元,占总收入的比重从去年同期的67.0%提升至68.7%。
- 剩余履约义务 (RPO):同比增长44%,达到48亿美元,为未来收入提供了高度可见性。
在业绩发布前,由于对数据中心业务疲软的担忧,KeyBanc和巴克莱等多家机构下调了其目标价。因此,这次强劲的业绩报告对市场情绪起到了双重提振作用。
人工智能与云业务成为增长双引擎
此次财报明确了市场最关注的几个问题。首先,人工智能(AI)对Atlassian而言是“顺风”而非威胁。报告指出,其Rovo AI产品已被超过80%的财富500强企业使用,使用Rovo的客户年化经常性收入(ARR)增速是未使用客户的两倍以上,证明AI正在有效推动客户扩张。
其次,云迁移进程正在加速。除了云收入占比持续提升外,公司净收入留存率保持在120%以上,证实了现有客户群的强劲扩张。同时,大型企业客户的渗透也在加速,ARR超过300万美元和500万美元的客户群体分别同比增长了50%和70%。为彰显信心,公司首席执行官Mike Cannon-Brookes宣布了一项2.5亿美元的个人股票购买计划。
 Ad
增长放缓指引与利润压力构成主要风险
尽管当前业绩亮眼,但Atlassian对未来的指引相对谨慎,这也是投资者需要关注的风险点。公司预计2027财年总收入增长将放缓至13%左右,远低于本季度报告的28%。这主要是由于预计数据中心业务将收缩17%,以及宏观经济的不确定性。
此外,公司预计2027财年的GAAP(公认会计准则)营业利润率仅为4.5%,表明公司将继续进行大规模投资。值得注意的是,TD Cowen分析师指出,尽管Rovo AI的使用率很高,但目前尚未转化为可量化的直接收入,这是其维持“持有”评级的主要原因。
华尔街观点分歧,未来聚焦AI货币化
目前,华尔街对Atlassian的看法存在明显分歧。以Jefferies(目标价200美元)和Bernstein(目标价309美元)为代表的看多方认为,Rovo AI最终将成为一个重要的消费型收入来源。而以TD Cowen(目标价145美元)为代表的谨慎方则认为,市场已经对尚未实现的AI货币化进行了过高定价。
对于投资者而言,未来的关键催化剂将是Rovo AI从一个提升用户粘性的工具转变为直接收入来源的拐点,以及云迁移浪潮在数据中心业务最终退出(计划于2029年)过程中的持续进展。这些因素将共同决定Atlassian能否维持其长期增长轨迹。