
Story
아틀라시안, '어닝 서프라이즈'에 주가 30% 급등… AI 성장성 입증
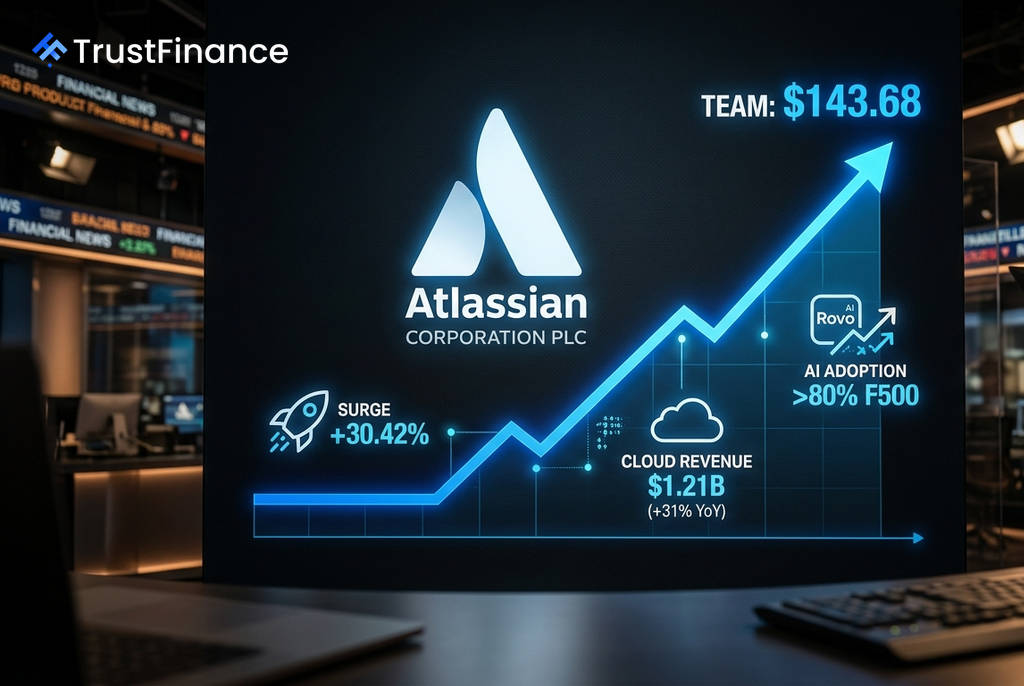
기업용 소프트웨어 업체 아틀라시안(TEAM)이 시장의 예상을 크게 웃도는 2026 회계연도 4분기 실적을 발표하며 주가가 30% 이상 급등했다. 이번 실적은 인공지능(AI) 기술 도입과 클라우드 전환 가속화에 대한 투자자들의 핵심적인 질문에 긍정적인 답변을 제시했다.
예상을 뛰어넘은 실적
아틀라시안의 2026 회계연도 4분기 실적은 시장의 비관론을 잠재우기에 충분했다. 실적 발표 전 데이터센터 사업 부진 우려로 주가는 하락했으나, 긍정적인 결과가 발표되자 급반전했다.
- 매출: 17억 7천만 달러로 컨센서스(16억 6천만 달러)를 상회하며 전년 동기 대비 28% 증가했다.
- 조정 주당순이익(EPS): 1.87달러로 컨센서스(1.50달러)를 크게 웃돌았다.
- 클라우드 매출: 12억 1천만 달러로 전년 동기 대비 31% 성장하며 총매출의 68.7%를 차지했다.
- 잔여이행의무(RPO): 48억 달러로 전년 동기 대비 44% 급증하며 향후 매출에 대한 높은 가시성을 확보했다.
AI·클라우드 성장 우려 불식
이번 실적은 시장이 가장 우려했던 AI의 위협 가능성과 클라우드 전환 속도에 대한 의구심을 해소했다. 아틀라시안의 AI 솔루션 '로보(Rovo)'는 이제 포춘 500대 기업의 80% 이상이 사용하고 있으며, 로보를 사용하는 고객의 연간 반복 매출(ARR) 성장률은 비사용 고객보다 2배 이상 높은 것으로 나타났다. 이는 AI가 기존 시장을 잠식하는 것이 아니라 오히려 성장을 견인하는 '순풍'임을 입증한다.
또한, 클라우드 부문의 견조한 성장세와 120%를 상회하는 순매출 유지율은 클라우드 마이그레이션이 가속화되고 있음을 보여준다. 마이크 캐논-브룩스 CEO가 2억 5천만 달러 규모의 자사주 매입 계획을 발표한 것 역시 경영진의 강한 자신감을 드러내는 대목이다.
 Ad
보수적 가이던스와 남은 과제
모든 불확실성이 해소된 것은 아니다. 아틀라시안이 제시한 2027 회계연도 총매출 성장률 가이던스는 +13%로, 4분기의 +28%에 비해 크게 둔화될 것으로 예상된다. 이는 고객들의 클라우드 전환에 따라 데이터센터 매출이 약 17% 감소할 것이라는 전망에 기인한다.
또한, 2027년 구독 ARR 성장률 가이던스도 18%로 둔화될 것으로 제시되었으며, GAAP 영업이익률 목표치도 4.5%로 낮아 지속적인 투자가 예상된다. TD Cowen 등 일부 분석가들은 로보 AI의 사용 지표가 아직 구체적인 매출 기여로 이어지지 않았다는 점을 지적하며 신중한 입장을 유지하고 있다.
향후 전망 및 주요 관전 포인트
향후 아틀라시안의 주가 향방은 AI 솔루션의 본격적인 수익화 여부에 달려있다. 제프리스(Jefferies)와 번스타인(Bernstein) 등 낙관적인 투자은행들은 로보가 장기적으로 중요한 매출원이 될 것으로 기대하는 반면, TD Cowen 등은 실제 수익화가 확인되기 전까지는 보수적인 접근이 필요하다고 분석한다.
투자자들은 향후 실적 발표에서 ▲클라우드 매출 성장률이 25% 이상을 유지하는지 ▲AI 기반 소비 모델의 성공적인 안착 여부 ▲데이터센터 사업의 축소를 상쇄할 만한 신규 성장 동력 확보 등을 주시할 필요가 있다. 주가가 급등했음에도 불구하고 여전히 52주 최고가 대비로는 낮은 수준에 머물러 있어, 시장이 AI 수익화에 대한 기회와 위험을 동시에 가격에 반영하고 있는 것으로 풀이된다.