
Story
アトラシアン株が30%急騰、好決算でAI・クラウドへの懸念払拭
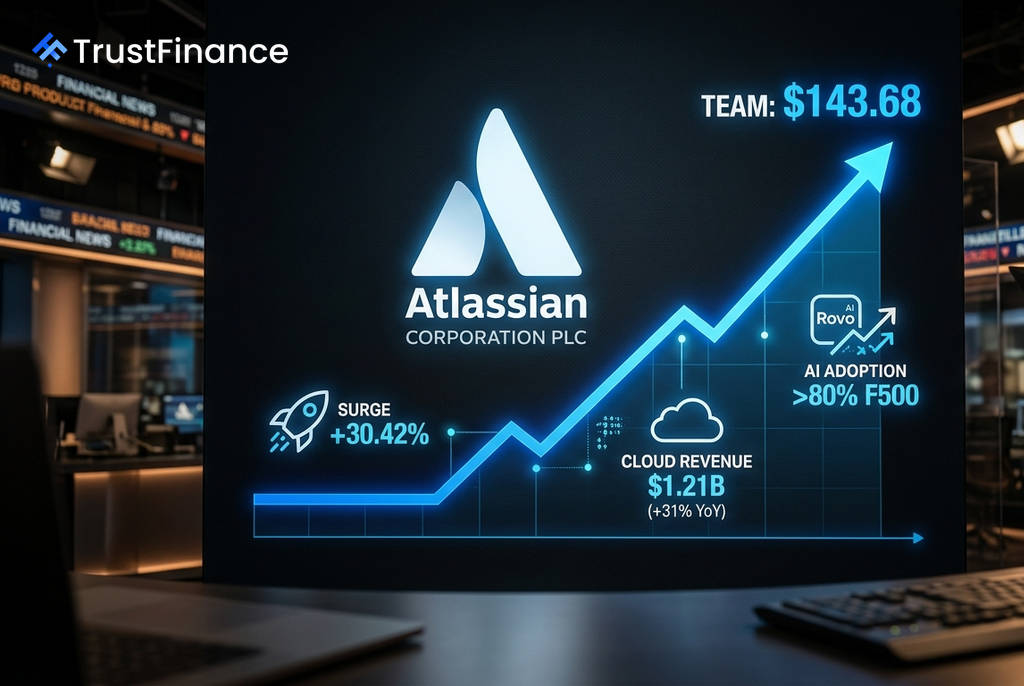
ソフトウェア開発ツール大手のAtlassian(NASDAQ: TEAM)が発表した2026年度第4四半期決算が市場予想を大幅に上回り、同社株は翌朝の取引で30%超急騰し143.68ドルに達した。AIによる事業への影響やクラウド移行の進捗といった市場の主要な懸念に対し、力強い実績で応えた形だ。
予想を上回る好決算が株価を押し上げ
アトラシアンの第4四半期決算は、売上高、利益ともに市場のコンセンサスを大きく上回るものだった。事前には一部アナリストが目標株価を引き下げるなど悲観的な見方もあったため、今回の好決算は市場に強いインパクトを与えた。
- 第4四半期 売上高: 17億7000万ドル(前年同期比28%増)、市場予想は16億6000万ドル
- 調整後1株当たり利益(EPS): 1.87ドル、市場予想は1.50ドル
- クラウド事業売上高: 12億1000万ドル(同31%増)
- 残存履行義務(RPO): 48億ドル(同44%増)、将来の収益見通しの高さを示す
市場の主要な疑問に回答
今回の決算は、投資家が抱いていた複数の重要な疑問に明確な答えを示した。第一に、AIが事業の脅威ではなく追い風であることが示された。AIアシスタント「Rovo AI」はFortune 500企業の80%以上で利用され、Rovoを利用する顧客の年間経常収益(ARR)は非利用顧客の2倍以上のペースで成長している。
第二に、クラウド移行が着実に加速していることがデータで裏付けられた。クラウド事業の売上高は総売上高の68.7%を占めるまでに成長。44%増となったRPOは、今後のクラウド収益の安定性を示唆している。さらに、CEOのマイク・キャノンブルックス氏が2億5000万ドル規模の自社株買い付けプランを発表したことも、経営陣の強い自信の表れと受け止められている。
 Ad
残る懸念材料と今後の見通し
一方で、すべての疑問が解消されたわけではない。会社側が示した2027年度通期の売上高成長率ガイダンスは+13%と、今回記録した+28%から大幅に減速する見通しだ。これは、クラウドへの移行に伴い「データセンター」事業が17%縮小すると予想されるためだ。
また、2027年度のGAAPベースの営業利益率ガイダンスは4.5%と低水準に留まり、積極的な投資が続くことを示唆している。TD Cowenのアナリストは、Rovoの利用は拡大しているものの、まだ直接的な収益貢献が数値化できていない点を指摘し、目標株価を145ドルで「ホールド」としている。
今後の注目点
今後の市場の焦点は、AI機能「Rovo」が利用促進だけでなく、直接的な収益源として確立されるかどうかに移る。Jefferies(目標株価200ドル)やBernstein(同309ドル)といった強気派は、Rovoが将来的に大規模な消費ベースの収益ドライバーになることを見込んでいる。
短期的には、2026年10月か11月に発表予定の2027年度第1四半期決算で、クラウド事業の成長率が25%超を維持できるかが注目される。株価は急騰したものの、依然として52週高値(189.69ドル)を下回っており、市場がAIの収益化という次のカタリストを慎重に見極めていることを示している。