
Story
美银:阿斯麦估值存在折价,为半导体设备行业首选股
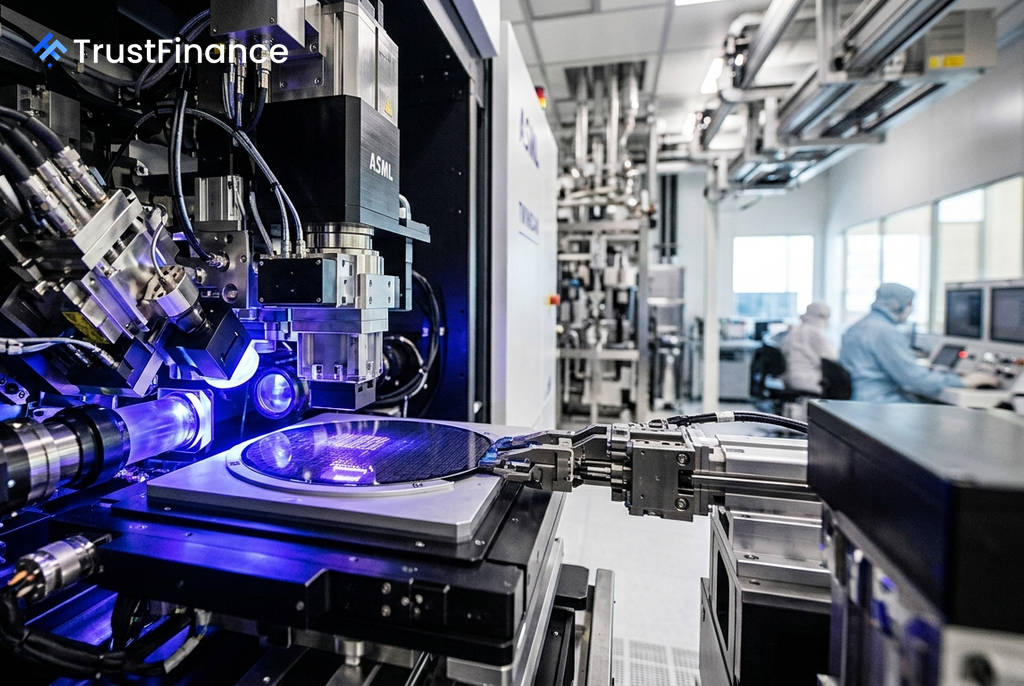
美国银行全球研究部(BofA Global Research)在一份报告中指出,荷兰光刻设备制造商阿斯麦(ASML Holding)是其在半导体资本设备领域的首选股,并维持“买入”评级。分析师认为,尽管该公司基本面强劲,但其估值目前存在不合理的折价。
估值折价与增长潜力并存
报告显示,阿斯麦目前的估值较其历史企业价值倍数(EV/EBIT)中位数 28.0倍 存在 7.7倍 的折让,其2027财年预期市值为 20.3倍。与全球同行 21.9倍 的平均水平相比,阿斯麦也存在 1.6倍 的折价。与此同时,美国主要的同行则较其历史平均水平享有 6.1倍至7.0倍 的溢价。美国银行认为,这种估值差距是导致阿斯麦在过去12个月股价表现逊于同行的主要原因。
尽管估值受抑,但市场普遍预计阿斯麦将实现强劲增长。该行指出,市场共识预测阿斯麦在大型半导体资本设备同行中将实现第二高的收入复合年增长率(CAGR),达到 27%(同行平均为22%)。同时,其每股收益(EPS)的复合年增长率预计将达到 39%,为同行中最强劲(平均为33%)。美国银行自身的预测数据甚至高于市场共识。
利润率扩张与技术趋势成关键驱动力
 Ad
美国银行预计,阿斯麦在未来三年将实现最大幅度的毛利率扩张,达到 4.6个百分点,而同行的扩张幅度普遍在1至2个百分点左右。这一利润率的提升主要得益于更优的产品组合、不断上升的软件附加率以及未来的定价优势。
此外,行业趋势也对阿斯麦有利。报告指出,随着DRAM领域对极紫外光刻(EUV)技术的加速采用以及芯片层数的增加,光刻强度正在提升,预计今年将达到约 26%,高于2025财年的 24.6%。这一趋势反驳了此前市场对半导体制造过程中光刻强度可能下降的担忧。
公司前景展望
美国银行对阿斯麦设定的目标价为 2,452欧元。近期动态也为该公司的前景提供了支撑。阿斯麦首席财务官最近表示,公司有提高设备价格的空间,并指出其EUV光刻机的产能在2027年底前几乎已被预订一空。这些因素共同构成了美国银行看好阿斯麦的关键理由。