
Story
ASML Peneraju Pilihan Peralatan Semikonduktor, Menurut BofA
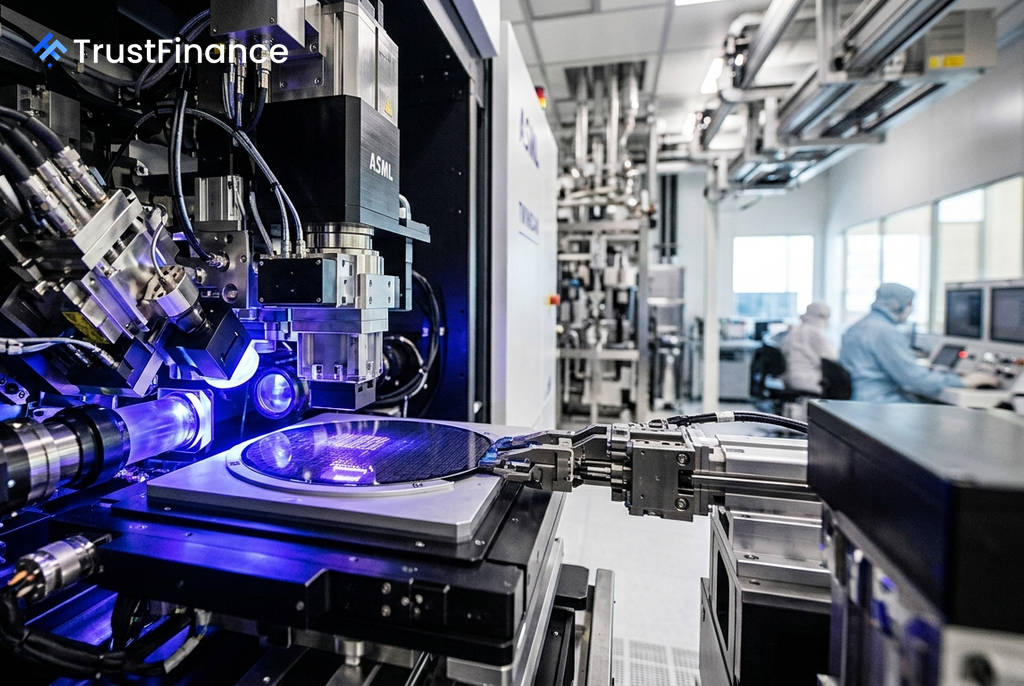
BofA Global Research telah menamakan ASML Holding sebagai pilihan utamanya dalam sektor peralatan modal semikonduktor, memberikan penarafan 'Beli' dan menonjolkan apa yang dilihatnya sebagai diskaun penilaian yang tidak wajar. Firma penyelidikan itu menyatakan syarikat litografi dari Belanda itu mempunyai asas yang kukuh untuk mengatasi prestasi rakan setaranya.
Diskaun Penilaian Punca Utama
Menurut penganalisis BofA, ASML kini didagangkan pada diskaun yang ketara berbanding purata sejarah dan pesaing globalnya. Jurang penilaian ini telah menyumbang kepada prestasi saham ASML yang kurang memberangsangkan berbanding syarikat setara sejak 12 bulan lalu.
Secara khusus, saham itu didagangkan pada diskaun 7.7 kali ganda kepada gandaan EV/EBIT sejarahnya dan diskaun 1.6 kali ganda berbanding rakan setara global. Sebaliknya, syarikat setara utama dari A.S. dalam sektor yang sama didagangkan pada premium 6.1x hingga 7.0x berbanding purata sejarah mereka.
Prospek Pertumbuhan & Margin Kukuh
Di sebalik penilaian yang lebih rendah, BofA menyatakan bahawa prospek pertumbuhan ASML adalah antara yang terkuat dalam industrinya. Firma itu menekankan beberapa unjuran utama yang meletakkan ASML di hadapan pesaingnya:
 Ad
- Pertumbuhan Hasil: Unjuran konsensus menjangkakan ASML akan mencatatkan kadar pertumbuhan tahunan terkompaun (CAGR) hasil kedua tertinggi pada 27%, berbanding purata 22% untuk rakan setara berpemodalan besar.
- Pertumbuhan Pendapatan: Syarikat itu dijangka mencapai CAGR pendapatan sesaham (EPS) terkuat pada 39%, mengatasi purata rakan setara sebanyak 33%.
- Pengembangan Margin: ASML diunjurkan untuk menyampaikan pengembangan margin kasar terbesar dalam tempoh tiga tahun akan datang, iaitu sebanyak 4.6 mata peratusan, jauh lebih tinggi daripada 1-2 mata peratusan untuk pesaingnya.
Peningkatan margin ini dijangka dipacu oleh campuran produk yang lebih premium, kadar penggunaan perisian yang meningkat, dan kelebihan dalam penetapan harga pada masa hadapan.
Faktor Sokongan Tambahan
BofA juga menolak kebimbangan pasaran sebelum ini mengenai penurunan kepentingan litografi. Firma itu menyatakan bahawa keamatan litografi sebenarnya semakin meningkat, mencecah kira-kira 26% tahun ini, didorong oleh penggunaan teknologi ultraungu lampau (EUV) yang semakin pesat dalam pembuatan cip DRAM.
Keyakinan ini disokong oleh kenyataan CFO ASML baru-baru ini, yang menyatakan syarikat itu mempunyai ruang untuk menaikkan harga peralatannya. Kapasiti pengeluaran untuk mesin EUV syarikat itu juga dilaporkan hampir ditempah sepenuhnya sehingga akhir 2027. BofA mengekalkan objektif harga pada €2,452 untuk saham tersebut.