
Story
BofA, 반도체 장비주 최선호주로 ASML 선정…'저평가 매력 부각'
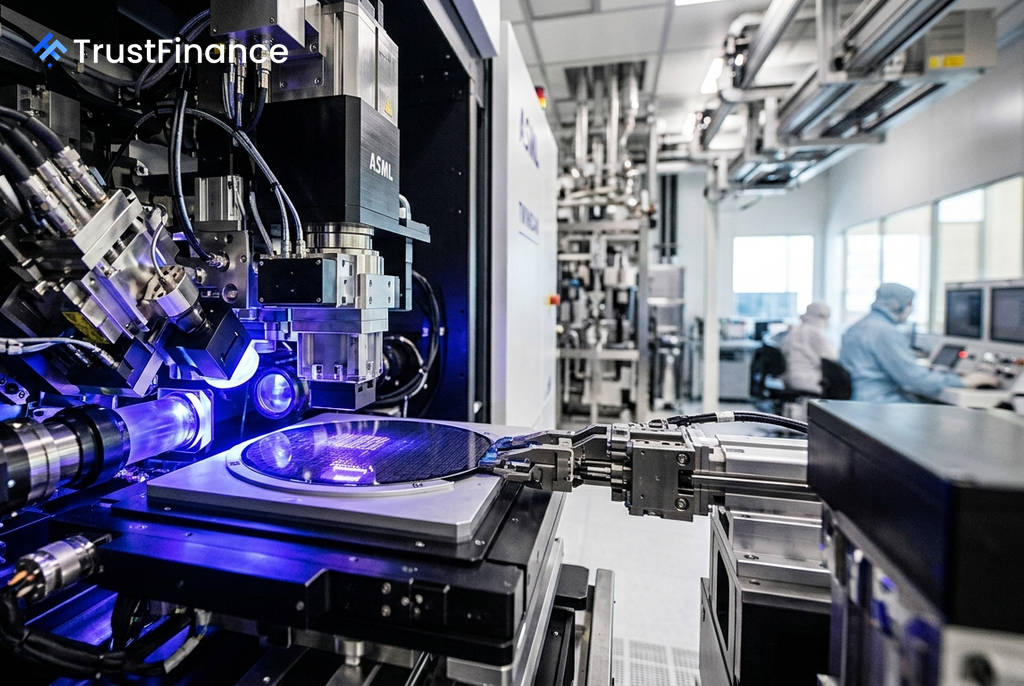
뱅크오브아메리카(BofA) 글로벌 리서치는 네덜란드의 리소그래피 장비 제조업체인 ASML 홀딩스를 반도체 자본 장비 부문 최선호주(top pick)로 선정하고 '매수' 등급을 유지했다. BofA는 ASML의 현재 주가가 부당한 밸류에이션 할인 상태에 있다고 분석했다.
저평가된 밸류에이션
BofA에 따르면 ASML의 2027년 예상 실적 기준 EV/EBIT(기업가치/세전영업이익) 배수는 20.3배로, 과거 중앙값인 28.0배에 비해 7.7배 할인된 수준에서 거래되고 있다. 이는 글로벌 동종업계 평균인 21.9배와 비교해도 1.6배 낮은 수치다.
반면, 미국의 주요 반도체 장비 경쟁사들은 역사적 평균보다 6.1배에서 7.0배 높은 프리미엄에 거래되고 있다. BofA는 이러한 밸류에이션 격차가 지난 12개월간 ASML 주가가 동종업계 대비 부진했던 주요 원인이라고 지적했다.
업계 최고 수준의 성장 전망
BofA는 ASML의 강력한 성장 잠재력을 높이 평가하며 목표 주가로 2,452유로를 제시했다. BofA는 시장 컨센서스에 따르면 ASML이 대형 반도체 장비 기업 중 두 번째로 높은 매출 연평균 성장률(CAGR)을 기록할 것으로 예상된다고 밝혔다.
 Ad
- 매출 CAGR: ASML 27% (업계 평균 22%)
- 주당순이익(EPS) CAGR: ASML 39% (업계 평균 33%)
- 매출 총이익률 개선: 향후 3년간 4.6%p 상승 (업계 평균 1~2%p)
이러한 이익률 개선은 고부가가치 제품 믹스, 소프트웨어 채택률 증가, 향후 가격 결정력 강화 등에 힘입은 결과로 분석된다. BofA의 자체 추정치는 시장 컨센서스를 상회한다.
기술 리더십과 시장 환경
최근 반도체 제조 공정에서 리소그래피 기술의 중요성이 다시 부각되고 있는 점도 긍정적이다. BofA는 D램 분야의 극자외선(EUV) 기술 채택 가속화와 회로 적층 수 증가로 인해 리소그래피 집약도가 올해 약 26%에 달할 것으로 전망했다. 이는 2025년 예상치인 24.6%를 웃도는 수치다.
또한 ASML의 최고재무책임자(CFO)는 최근 EUV 장비 생산 능력이 2027년 말까지 거의 완전히 예약된 상태라며 장비 가격을 인상할 여지가 있다고 언급한 바 있다. 이는 강력한 수요와 회사의 시장 지배력을 방증하는 대목이다.